
Riester Altersvorsorgedepot Rechner: Lohnt sich der Wechsel von Riester zum Altersvorsorgedepot? Datum:31. Oktober 2026 Author:Ralf Bischoff Vergleiche, ob du deinen Riester-Vertrag weiter besparst oder ab dem 1. Januar 2027 neue Beiträge in das neue Altersvorsorgedepot einzahlst. Der Rechner ermittelt die Zulagen beider Systeme und das voraussichtliche Endkapital zum Rentenbeginn. Wichtig: Nur zur Orientierung. Dieser Rechner ist eine vereinfachte Modellrechnung und dient ausschließlich deiner ersten Einordnung. Er ist keine Anlage-, Steuer- oder Rechtsberatung und gibt keinerlei Garantie auf Renditen, Zulagen oder Endbeträge. Die tatsächliche Entwicklung kann deutlich abweichen, auch nach unten. Triff keine Entscheidung allein auf Basis dieser Berechnung. Riester heute und Altersvorsorgedepot ab 2027: Was ist der Unterschied? Die Riester-Rente ist seit 2002 die klassische staatlich geförderte Privatvorsorge in Deutschland. Du zahlst Beiträge ein, der Staat legt Zulagen dazu. Viele Verträge haben sich allerdings als teuer und renditeschwach erwiesen: hohe Abschluss- und Verwaltungskosten, strenge Garantien und eine starre Förderlogik. Zum 1. Januar 2027 startet deshalb ein neues Fördersystem. Kernstück ist das Altersvorsorgedepot, ein staatlich gefördertes Wertpapierdepot, in dem du direkt in Fonds und ETFs sparst. Neue Riester-Verträge nach altem Modell kann es ab 2027 nicht mehr geben. Bestehende Verträge laufen weiter und genießen Bestandsschutz. Du musst also nichts überstürzen, solltest aber prüfen, ob sich ein Wechsel oder ein Parallelsparen lohnt. Grundzulage: Riester fest 175 € im Jahr. Altersvorsorgedepot bis zu 540 € (50 % auf die ersten 360 € Eigenbeitrag, 25 % auf weitere Beiträge bis 1.800 €). Kinderzulage: Riester 185 € bzw. 300 € je Kind (je nach Geburtsjahr). Altersvorsorgedepot bis zu 300 € je Kind, schon ab 300 € Eigenbeitrag im Jahr voll. Mindestbeitrag: Riester 4 % des Vorjahreseinkommens für die volle Zulage, sonst wird gekürzt. Altersvorsorgedepot: Zulage ab 120 € im Jahr, proportional zum Beitrag. Geldanlage: Riester meist Versicherung, Banksparplan oder Fondssparplan mit Garantie. Altersvorsorgedepot Fonds und ETFs, z. B. breit gestreute Welt-ETFs. Kosten: Riester oft hoch und intransparent. Altersvorsorgedepot im Standardprodukt mit gesetzlichem Kostendeckel von 1 % im Jahr. Sicherheit: Riester garantiert in der Regel die eingezahlten Beiträge. Das Altersvorsorgedepot bietet das nicht automatisch, dafür höhere Renditechancen mit Schwankungsrisiko. Warum solltest du über einen Wechsel nachdenken? Mehr Förderung bei gleichem Eigenbeitrag: Bei kleinen und mittleren Sparbeträgen fällt die Grundzulage im neuen System oft deutlich höher aus als die feste Riester-Zulage. Mehr Flexibilität: Die Zulage hängt nicht mehr an der 4-%-Regel. Du bekommst Förderung proportional zu dem, was du wirklich einzahlst. Höhere Renditechancen: Langfristig haben breit gestreute Aktien-ETFs historisch mehr erwirtschaftet als typische Riester-Verträge. Das ist keine Garantie für die Zukunft. Niedrigere Kosten: Anbieter von Standardprodukten dürfen höchstens 1 % jährlich berechnen. Einzelne Broker liegen deutlich darunter. Dagegen sprechen: der Verlust der Beitragsgarantie, mögliche Kosten bei einer Übertragung des alten Guthabens und das Kursrisiko. Genau dafür ist der Rechner da: Er zeigt dir mit deinen eigenen Zahlen, wie groß der Unterschied unter bestimmten Annahmen ausfallen kann. Deine Angaben Dein Alter heute Rentenalter Bruttojahreseinkommen (Vorjahr, €)Grundlage für den Riester-Mindesteigenbeitrag (4 %). Staatliche Förderung berechtigt? Ja (z. B. Angestellte, Beamte)Nein Kinder mit Kindergeld, geboren ab 2008 Kinder mit Kindergeld, geboren vor 2008 Kindergeld noch ca. … JahreKinderzulage gibt es nur, solange du Kindergeld erhältst. Dein Riester-Vertrag Aktueller Eigenbeitrag (€ / Monat)Ohne Zulagen. Bereits eingezahlt seit (Jahren) Aktuelles Guthaben (€, optional)Leer lassen: Der Rechner schätzt das Guthaben aus Beitrag, Zulagen und Laufzeit. Neue Altersvorsorge (Altersvorsorgedepot) Geplanter Sparbetrag (€ / Monat)Eigenbeitrag ohne Zulagen. Förderfähig bis 1.800 € pro Jahr. Bisheriges Riester-Guthaben bleibt im Riester-Vertrag liegenwird ins Altersvorsorgedepot übertragen Kosten der Übertragung (€)Nur relevant bei Übertragung. Beim Anbieter erfragen. Annahmen zur Wertentwicklung (anpassbar) Riester-Fonds: Rendite p. a. nach Kosten (%)Durchschnittswert für Riester-Fondsverträge inkl. Garantie-Kosten. All-World-ETF: Rendite p. a. vor Kosten (%)Langfristiger Durchschnitt breit gestreuter Welt-Aktienindizes. Keine Garantie. Depot-/Produktkosten p. a. (%)Inkl. ETF-Kosten. Für das Standardprodukt ist ein Kostendeckel von 1 % vorgesehen. Steuersatz in der Rente (%)Auszahlungen werden nachgelagert besteuert. Wird für beide Seiten gleich angesetzt. Inflation p. a. (%)Nur für die Kaufkraft-Anzeige. Jetzt vergleichen Werbung: Empfehlung: Altersvorsorgedepot bei Scalable Capital Scalable Capital ist einer der größten Neobroker in Deutschland und hat als erster Anbieter konkrete Konditionen für das Altersvorsorgedepot ab 2027 veröffentlicht. Wer in ETFs sparen möchte, findet dort ein besonders kostengünstiges Angebot. 0 € Depotführung sowie 0 € für Sparpläne, Ein- und Auszahlungen. Standarddepot: keine eigenen Gebühren von Scalable, laufende ETF-Kosten laut Anbieter höchstens 0,15 % pro Jahr. „Rentenbonus“: Für ausgewählte ETFs sollen die Fondskosten erstattet bzw. reinvestiert werden. Selbst entscheiden: Wer seine ETFs frei wählen will, kann das Modell „Selbst entscheiden“ nutzen. Je nach Tarif fallen dort für Käufe und Verkäufe 0 € (PRIME+) oder 0,99 € (FREE) an. „Kostenlos“ bezieht sich auf die Depot- und Ordergebühren. Die laufenden Kosten der ETFs selbst sowie Spreads bleiben bestehen. Die Konditionen können sich noch ändern. Bitte prüfe die aktuellen Angaben direkt beim Anbieter. Zu Scalable Capital Werbung / Affiliate-Link: Wenn du über diesen Link ein Depot eröffnest, erhalten wir gegebenenfalls eine Provision. Für dich entstehen dadurch keine Mehrkosten. Hinweis zur Nutzung: Alle Ergebnisse sind unverbindliche Modellrechnungen zur Orientierung und keine Anlageberatung, Steuerberatung oder Rechtsberatung. Es wird keine Garantie für Richtigkeit, Vollständigkeit oder künftige Wertentwicklung übernommen. Kapitalanlagen sind mit Risiken bis hin zum Verlust verbunden. Berücksichtigt sind nur die im Rechner genannten Annahmen, nicht berücksichtigt sind u. a. Steuervorteile in der Ansparphase, Berufseinsteiger-Bonus, Wohn-Riester sowie individuelle Vertragsdetails. Vor einer Entscheidung unbedingt Vertragsbedingungen und Garantien prüfen und bei Bedarf unabhängigen Rat einholen. Stand: 31.10.2026. Gesetzesstand laut Reform der privaten Altersvorsorge (Start 01.01.2027). Angaben ohne Gewähr. Gefällt dir der Beitrag? Dann empfehle ihn gerne weiter. Werbung: Das könnte dir auch gefallen: All Posts Artikel Erfahrungsberichte Finanzprodukte ETF-Sparplan-Vergleich 2026: Die günstigsten kostenlosen Depots im Test 26. Juni 2026 ETF-Sparplan-Vergleich 2026: Die günstigsten kostenlosen Depots im Test Datum:26. Juni 2026 Author:Ralf Bischoff Kostenlose ETF-Sparpläne sind in Deutschland längst zum… zum Artikel Traders Place Erfahrungen – Neobroker-Star aus Deutschland 6. April 2026 Meine Traders Place Erfahrungen 2026 – Lohnt sich der Neobroker aus Bayern wirklich? Datum:6. April 2026 Author:Ralf Bischoff Das Wichtigste… zum Artikel Werbung: Schreibe ein Kommentar Antwort abbrechen Du bist angemeldet als Ralf Bischoff. Dein Profil bearbeiten. Abmelden? Erforderliche Felder sind mit * markiert
Robo-Advisor 2026: So managen KI-Finanz-Agenten dein Depot
Robo-Advisor 2026: Wie KI-Finanz-Agenten dein Depot automatisch managen Datum:21. Oktober 2026 Author:Ralf Bischoff Ein Robo-Advisor ist 2026 der einfachste Weg, dein Depot von einem intelligenten Algorithmus verwalten zu lassen. Stell dir vor, du schläfst ruhig, während dein Depot arbeitet. Nicht, weil du einen ETF-Sparplan laufen lässt, der einmal im Monat gekauft wird – sondern weil ein intelligenter Algorithmus gerade in diesem Moment deine Positionen prüft, Verluste steuerlich verrechnet, Risiken reduziert und neue Chancen erkennt. Was noch vor drei Jahren nach Science-Fiction klang, ist 2026 Realität geworden. Der Fachbegriff dafür lautet „Agentic Finance“: Künstliche Intelligenz, die nicht nur Empfehlungen gibt, sondern im Rahmen deines Mandats eigenständig handelt. Laut aktuellen Branchenanalysen gilt agentische KI als die spannendste Entwicklung im deutschen Fintech-Markt 2026 – noch vor Embedded Finance oder Krypto-Regulierung. Doch was können diese autonomen Finanz-Agenten tatsächlich? Wie sicher sind sie? Und wie kannst du als Privatanleger in Deutschland davon profitieren, ohne zum Opfer von KI-Betrugsplattformen zu werden? Dieser Artikel liefert dir die Antworten – und zeigt am Ende ganz konkret, mit welchen seriösen Robo-Advisor-Anbietern du schon heute den „Autopilot“ fürs Depot aktivieren kannst. Hinweis: Dieser Artikel enthält Affiliate-Links (gekennzeichnet). Wenn du über einen dieser Links ein Depot eröffnest, erhalte ich eine Provision. Für dich entstehen dadurch keine Mehrkosten. Robo-Advisor im Überblick: Das Wichtigste in Kürze Agentic Finance: KI-Systeme, die innerhalb deines Risikoprofils eigenständig handeln – nicht nur Empfehlungen geben. Robo-Advisor sind die für Privatanleger nutzbare Form eines autonomen Finanz-Agenten: Du definierst einmal Ziele und Risikoprofil, den Rest übernimmt der Algorithmus. 5 Fähigkeiten: Rebalancing, Tax-Loss-Harvesting, Risikomanagement in Echtzeit, emotionale Disziplin und Lebensphasen-Anpassung. Kosten: Regulierte Robo-Advisor liegen typischerweise bei 0,40 % bis 1,00 % des verwalteten Vermögens pro Jahr. Sicherheit: Nur BaFin-regulierte Anbieter wählen – bei „garantierten Renditen durch KI“ gilt: Finger weg. Unsere Beispiele: Evergreen (Einstieg ab 1 € monatlich, Nachhaltigkeitsfokus) und Quirion (besonders kostengünstig, wissenschaftlich fundiert). Was sind autonome Finanz-Agenten? So unterscheidet sich ein Robo-Advisor von klassischen Tools Wer heute „KI“ und „Geldanlage“ in eine Suchmaschine eingibt, bekommt Hunderte Ergebnisse: Trading-Bots, KI-Aktien-Analysen, Chatbots bei Banken. Doch nicht alles, was sich als „KI“ bezeichnet, ist auch tatsächlich ein autonomer Agent. Hier die entscheidende Unterscheidung: Stufe Funktion Beispiel Level 1: KI-Analyse Die KI liest Daten und gibt dir eine Empfehlung. Du handelst selbst. KI-Aktien-Scanner, ChatGPT-Finanzfragen Level 2: KI-Automatisierung Die KI führt vordefinierte Regeln aus (z. B. Sparplan jeden 1. des Monats). ETF-Sparplan, automatisches Rebalancing Level 3: Autonomer Finanz-Agent Die KI trifft eigenständige Entscheidungen innerhalb deines Risikoprofils und handelt ohne dein Zutun. Vollautomatische Vermögensverwaltung per Robo-Advisor, Agentic Finance Ein autonomer Finanz-Agent auf Level 3 denkt mit. Er erkennt, dass die Inflation steigt, schichtet daraufhin deine Anleihenquote um, realisiert Verluste vor dem Jahreswechsel zur Steueroptimierung und reduziert deine Aktienquote, wenn dein persönliches Risikoprofil eine zu hohe Schwankung nicht mehr zulässt – ohne dass du eine E-Mail bekommst oder einen Button drücken musst. Genau diese dritte Stufe ist es, die 2026 unter dem Begriff „Agentic Finance“ den Finanzmarkt revolutioniert. Agentic Finance: Der Robo-Advisor-Megatrend 2026 einfach erklärt Der Begriff „Agentic Finance“ beschreibt KI-Systeme, die als digitale Agenten im Auftrag des Nutzers finanzielle Entscheidungen treffen. Statt dass du als Mensch jeden Schritt manuell ausführst, delegierst du Aufgaben an deinen persönlichen KI-Agenten – ähnlich wie ein CEO Aufgaben an sein Management-Team verteilt. Konkrete Beispiele für Agentic Finance im Alltag 2026: Vertrags-KI: Dein Finanz-Agent erkennt, dass dein Stromvertrag überteuert ist, vergleicht automatisch 200 Anbieter und wechselt für dich – mit einem Klick zur Bestätigung. Liquiditäts-Agent: Er merkt, dass 3.000 € auf deinem Girokonto „herumliegen“, und schichtet diesen Betrag automatisch in deinen ETF-Sparplan oder ein Tagesgeld mit besserem Zinssatz um. Depot-Agent: Er überwacht dein Portfolio rund um die Uhr, verkauft Positionen, die deine Zielstruktur verlassen haben, und kauft untergewichtete Assets nach – inklusive automatischer Steueroptimierung. Während große Banken und institutionelle Investoren solche Systeme schon seit Jahren nutzen, sind sie 2026 erstmals auch für Privatanleger in Deutschland zugänglich – reguliert, transparent und bezahlbar. Was ein Robo-Advisor mit KI konkret in deinem Depot macht (5 Fähigkeiten) Wenn ein autonomer Finanz-Agent dein Portfolio verwaltet, laufen im Hintergrund permanent folgende Prozesse ab: ① Automatisches Rebalancing Märkte bewegen sich. Gewinnt deine Aktien-Position stark, steigt ihr Anteil im Depot – und damit auch dein Risiko. Der Agent erkennt das und verkauft automatisch einen Teil der Gewinner, um in untergewichtete Assets nachzukaufen. So bleibt dein Portfolio immer in der von dir gewünschten Risikoklasse. ② Steuerliche Optimierung (Tax-Loss-Harvesting) Ein besonders mächtiges Feature: Der Agent verkauft gezielt Positionen mit Verlust, um diese steuerlich gegen Gewinne zu verrechnen – und kauft sofort ein ähnliches Asset nach. Das spart dir bares Geld bei der Abgeltungsteuer, ohne dass sich deine Anlagestrategie ändert. ③ Risikomanagement in Echtzeit Ein KI-Agent liest in Millisekunden, was ein menschlicher Berater in Tagen nicht schafft: Nachrichten, Volatilitätsdaten, Zinsentscheidungen, geopolitische Ereignisse. Droht ein Markteinbruch, kann der Agent deine Aktienquote reduzieren oder in defensive Assets umschichten – bevor du überhaupt die Nachricht gelesen hast. ④ Emotionale Disziplin Der größte Feind des Anlegers ist er selbst. Panikverkäufe bei −20 %, gierige Nachkäufe bei +50 % – ein KI-Agent kennt diese Emotionen nicht. Er hält stur an der Strategie fest, die auf Basis deines Risikoprofils definiert wurde. ⑤ Lebensphasen-Anpassung Ein guter autonomer Finanz-Agent passt deine Strategie automatisch an, wenn sich dein Leben verändert: Du wirst älter → die Aktienquote sinkt schrittweise. Du planst einen Hauskauf in 3 Jahren → der Agent schichtet in sichere Anleihen um, damit das Kapital zum richtigen Zeitpunkt verfügbar ist. Werbung: Robo-Advisor in Deutschland: Zwischen BaFin-Regulierung und KI-Revolution Deutschland ist traditionell ein vorsichtiges Pflaster, wenn es um Geldanlage geht. Die Finanzaufsicht BaFin reguliert streng – und das ist auch gut so. Gleichzeitig entsteht hierzulande gerade ein Ökosystem aus regulierten Fintechs, die KI-Technologie mit deutschem Aufsichtsrecht kombinieren. Was in Deutschland 2026 erlaubt ist: Vollautomatisierte Vermögensverwaltung auf Basis eines definierten Risikoprofils (BaFin-Lizenz nach § 32 KWG) Algorithmisches Rebalancing und Reinvesting Automatisierte Steueroptimierung KI-gestützte Risikoanalyse und Anpassung der Asset-Allokation Was (noch) nicht erlaubt ist: Vollständig autonome KI-Systeme, die ohne menschliche Aufsicht unreguliert handeln Versprechen von „garantierten Renditen durch KI“ Anonyme KI-Trading-Bots ohne BaFin-Registrierung Die gute Nachricht: Du musst nicht auf eine unregulierte
Finanz-Trends Oktober 2026: 7 Chancen für Anleger
Die 7 größten Finanz-Trends Oktober 2026 – und wie du davon profitierst Datum:18. Oktober 2026 Author:Ralf Bischoff Der Oktober 2026 hat es in sich: Während die Fed die Zinserwartungen um über 50 Basispunkte anhebt, knackt der globale ETF-Markt die 20-Billionen-Dollar-Marke und Schwellenländer feiern ihr bestes Comeback seit 15 Jahren. Gleichzeitig revolutionieren KI-gestützte Finanz-Apps die Art, wie wir unser Geld verwalten. Klingt nach viel? Ist es auch. Aber genau darin liegen konkrete Chancen für clevere Anleger. In diesem Artikel zeigen wir dir die 7 wichtigsten Finanz-Trends Oktober 2026 – und vor allem: wie du mit einfachen, umsetzbaren Strategien davon profitierst. Egal ob Börsen-Einsteiger oder erfahrener Investor. Das Wichtigste in Kürze 🚀 KI bleibt der stärkste Wachstumstreiber an den Börsen. 📈 Schwellenländer erzielen aktuell die besten Renditen seit 15 Jahren. 💼 Der ETF-Markt durchbricht die 20-Billionen-Dollar-Marke. 🤖 KI-Finanz-Apps senken Gebühren und optimieren deine Steuern. 🛡️ Defensive Sektoren bieten Stabilität in unsicheren Zeiten. Trend 1: Der KI-Boom geht in die nächste Runde Künstliche Intelligenz ist das Investment-Thema des Jahres 2026. Kein anderer Megatrend hat die Kapitalmärkte in den letzten drei Jahren so stark geprägt. Was gerade passiert Im Oktober berichten die Tech-Giganten Alphabet, Amazon und Microsoft ihre Q3-Zahlen – und die Analysten erwarten erneut Rekordausgaben für KI-Infrastruktur. Laut Forbes zählt der AI-Boom zu den vier zentralen Themen, die die Märkte 2026 antreiben. Gleichzeitig entstehen völlig neue Geschäftsmodelle: KI-Agenten übernehmen eigenständig Aufgaben und machen Arbeit delegierbar. Agentic Commerce: KI-Systeme entscheiden künftig, welche Produkte gekauft werden. Generative Engine Optimization (GEO) ersetzt klassische SEO als Sichtbarkeitsfaktor. So profitierst du davon Nicht nur auf die großen Tech-Namen setzen: Auch Zulieferer (Chip-Hersteller, Rechenzentren, Energieversorger) profitieren vom KI-Boom. Themen-ETFs nutzen: KI- und Halbleiter-ETFs bieten breite Diversifikation. Langfristig denken: Der KI-Trend ist kein Sprint, sondern ein Marathon. 💡 Profi-Tipp: Achte auf die Bewertung! Viele KI-Aktien sind nach wie vor hoch bewertet. Setze lieber auf einen Sparplan als auf eine Einmalinvestition. Trend 2: Schwellenländer feiern ihr Comeback Das vielleicht am meisten unterschätzte Thema im Oktober 2026: Emerging Markets sind zurück. Die Zahlen sprechen für sich Schwellenländer erzielen aktuell die besten Renditen seit 15 Jahren. Angeführt wird das Comeback von Südkorea, China und Indien. Europäische Anleger haben in Q2 2026 rund 38,8 % der globalen Emerging-Markets-ETF-Zuflüsse getätigt – sechs Quartale in Folge mit Nettozuflüssen. Warum gerade jetzt? Die Kombination aus schwächerem US-Dollar, attraktiven Bewertungen und strukturellen Wachstumsstorys macht Schwellenländer wieder interessant. Morningstar-Experten zählen Emerging Markets sogar zu den drei konträren Anlageideen für 2026. So profitierst du davon Breit gestreute EM-ETFs (MSCI Emerging Markets oder FTSE Emerging Markets) als Depot-Ergänzung. Maximal 10–20 % des Portfolios in Schwellenländer allozieren. Länder-ETFs für gezielte Wetten auf einzelne Wachstumsmärkte wie Indien oder Vietnam. Trend 3: Der ETF-Markt durchbricht die 20-Billionen-Dollar-Marke ETFs sind endgültig im Mainstream angekommen. Laut PwC könnte das globale ETF-Vermögen 2026 die Marke von 20 Billionen US-Dollar überschreiten. Die drei wichtigsten ETF-Trends 2026 Trend Bedeutung für Anleger Aktive ETFs Professionelles Management zu ETF-Konditionen Themen-ETFs Gezieltes Investieren in Megatrends ETF-Sparpläne Automatisierter Vermögensaufbau schon ab 1 € State Street beschreibt die Entwicklung treffend: ETFs wandeln sich vom bloßen „Wrapper“ zum „Backbone“ moderner Portfolios. So profitierst du davon Prüfe deine Depotstruktur: Sind deine ETFs noch kosteneffizient? Aktive ETFs als Ergänzung in ineffizienten Märkten (Small Caps, Emerging Markets). Sparplan-Check: Erhöhe deine Sparrate bei jeder Gehaltserhöhung um 1–2 %. Werbung: Trend 4: Themen-ETFs – Clean Energy, Cybersecurity & Health Innovation Neben klassischen Index-ETFs boomen 2026 vor allem thematische ETFs. Drei Bereiche stehen besonders im Fokus: 🌱 Clean Energy & Infrastruktur Die Energiewende und der weltweit steigende Strombedarf schaffen massive Investmentmöglichkeiten. Goldman Sachs Asset Management identifiziert genau diese Dynamik als einen der zentralen Megatrends für 2026. 🔐 Cybersecurity Mit zunehmender Digitalisierung und KI-gestützten Cyberangriffen wächst der Markt für Cybersicherheit rasant. Cybersecurity-ETFs verzeichnen anhaltend hohe Zuflüsse. 🏥 Health Innovation Biotechnologie, personalisierte Medizin und Medizintechnik profitieren vom demografischen Wandel und neuen Zulassungsverfahren. So profitierst du davon Themen-ETFs als Satelliten-Investment (max. 5–10 % des Portfolios). Nicht mehr als 2–3 Themen gleichzeitig bespielen. Langfristiger Horizont (5+ Jahre) ist Pflicht. ⚠️ Wichtig: Themen-ETFs sind volatil und keine Garantie für Überrenditen. Sie eignen sich als Ergänzung, nicht als Ersatz für ein breit gestreutes Weltportfolio. Trend 5: Zinswende & Inflation – die Fed hält die Märkte in Atem Die US-Notenbank Fed bleibt das bestimmende Thema an den Kapitalmärkten. Im Oktober 2026 haben die Märkte ihre Erwartungen für die Fed Funds Rate um mehr als 50 Basispunkte nach oben korrigiert. Was das bedeutet Inflation und höhere Zinsen dominierten das dritte Quartal 2026. Anleger bleiben dennoch resilient und investieren weiter. Anleihen werden als Stabilitätsanker wieder attraktiver. So profitierst du davon Strategie Umsetzung Tagesgeld nutzen Attraktive Zinsen für den Notgroschen (3–6 Monatsgehälter) Anleihen-ETFs beimischen Für Stabilität im Depot Zinseszinseffekt nutzen Regelmäßige Sparpläne statt Timing-Versuche Qualitätsaktien bevorzugen Unternehmen mit wenig Verschuldung Werbung: Trend 6: KI-Finanz-Apps revolutionieren die Geldanlage Finanzguru, Zenmoney, Spendee, YNAB, AI Money – die neue Generation der Finanz-Apps setzt voll auf künstliche Intelligenz. Was KI-Finanz-Apps 2026 können 🤖 Automatische Budget-Analyse und Sparpotenziale erkennen 📉 Depot-Optimierung auf Basis von Risikoprofil und Marktbedingungen 🧾 Quellensteuer-Rückforderung automatisieren (spart bares Geld!) 💸 Vertragskündigung per Fingertipp mit anschließender Neuempfehlung 📊 Steuererklärung direkt aus den Transaktionsdaten erstellen Laut finanzen.net helfen allein fünf ausgewählte Finanz-Apps dabei, Gebühren und Steuern signifikant zu senken. So profitierst du davon Finanzguru (kostenlos) für den Einstieg in die Budgetplanung nutzen. Depot-Apps wie Scalable Capital oder Finanzen.net Zero für günstiges Trading. Steuer-Apps zur automatischen Verlustverrechnung einsetzen. KI-Beratungstools als Ergänzung – aber nie als alleinige Entscheidungsgrundlage. 💡 Tipp: Viele dieser Apps bieten eine kostenlose Basisversion. Teste 2–3 Tools, bevor du dich für ein Abo-Modell entscheidest. Trend 7: Defensive Werte & Infrastruktur – Stabilität in unsicheren Zeiten Während Tech-Aktien Schlagzeilen machen, vollzieht sich im Hintergrund ein zweiter, stillerer Trend: Defensive Sektoren und Infrastruktur-Investments gewinnen an Bedeutung. Die Hintergründe Der globale Handel wandelt sich durch neue Zölle und Handelsrestriktionen. Consumer Defensive führte im Oktober 2026 die Sektoren mit einer Median-Performance von +6,0 % an. Infrastruktur-Investments profitieren von staatlichen Konjunkturprogrammen und der Energiewende. So profitierst du davon Defensive ETFs (Konsumgüter des täglichen Bedarfs, Versorger, Gesundheitswesen) als Stabilisator. Infrastruktur-ETFs für langfristige, inflationsgeschützte Erträge. Dividendenstrategie: Unternehmen mit stabiler
VL-Sparen ETF: So investieren Sie vermögenswirksame Leistungen in einen ETF-Sparplan
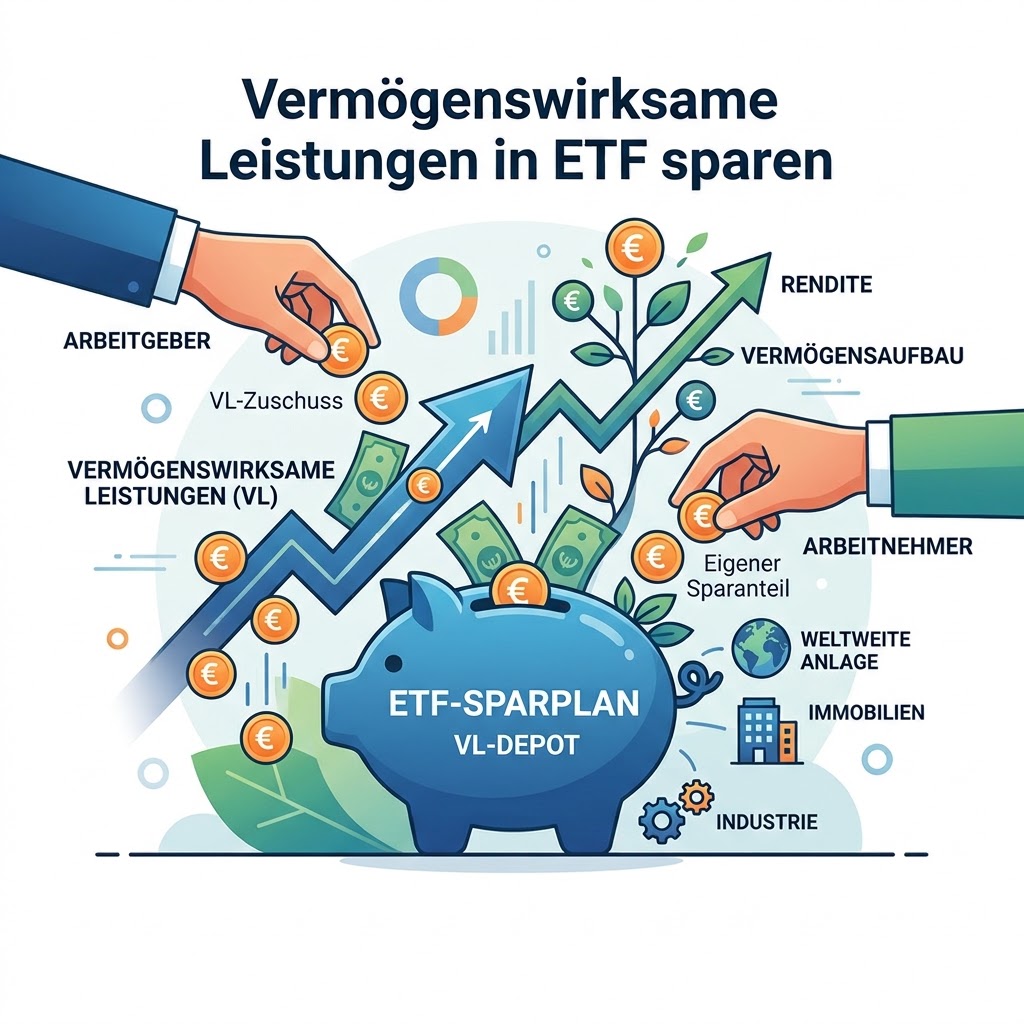
VL-Sparen ETF: So investieren Sie vermögenswirksame Leistungen in einen ETF-Sparplan Datum:14. Oktober 2026 Author:Ralf Bischoff Bis zu 40 Euro im Monat zusätzlich vom Arbeitgeber – das sind vermögenswirksame Leistungen (VL). Viele Beschäftigte schieben dieses Geld seit Jahren in einen Bausparvertrag oder Banksparplan, obwohl dort kaum Rendite herauskommt. Dabei gibt es inzwischen eine Alternative: VL-Sparen mit ETF. Wer seine vermögenswirksamen Leistungen in einen ETF einzahlt, investiert Monat für Monat breit gestreut am Aktienmarkt – ohne siebenjährige Sperrfrist. Dieser Artikel erklärt, wie das funktioniert, was es kostet und welche beiden bekannten Anbieter in Deutschland das Vermögenswirksame-Leistungen-ETF-Sparen anbieten: Ginmon und OSKAR. Das Wichtigste in Kürze Bis zu 40 € pro Monat (480 € im Jahr) zahlen viele Arbeitgeber als vermögenswirksame Leistungen – ob und wie viel, regeln Tarifvertrag, Betriebsvereinbarung oder Arbeitsvertrag. VL sind nicht steuerfrei: Sie erhöhen Ihr Bruttogehalt und sind steuer- und sozialabgabenpflichtig. Geschenktes Geld bleiben sie trotzdem, denn sie kommen on top. Bausparverträge und Banksparpläne sind bei der Verzinsung oft schwach und binden das Geld meist sieben Jahre. VL-Sparen mit ETF gibt es bei spezialisierten Anbietern wie Ginmon und OSKAR – jeweils ohne Mindestlaufzeit und Sperrfrist. Kosten: Ginmon 0,75 % p. a. plus ETF-Kosten, OSKAR rund 1 % p. a. bei Depotwerten unter 10.000 € plus ca. 0,14 % ETF-Kosten. Der Preis der Flexibilität: Bei beiden Anbietern ist die Arbeitnehmersparzulage nicht möglich. Was sind vermögenswirksame Leistungen? Vermögenswirksame Leistungen sind Geldleistungen des Arbeitgebers, die ausschließlich dem Vermögensaufbau dienen. Sie werden nicht auf Ihr Girokonto ausgezahlt, sondern direkt in einen VL-Vertrag eingezahlt. Anspruch haben Arbeitnehmer, Auszubildende, Beamte, Richter und Soldaten – vorausgesetzt, Tarifvertrag, Betriebsvereinbarung oder Arbeitsvertrag sehen VL vor. Eine allgemeine gesetzliche Pflicht für Arbeitgeber gibt es nicht. Die monatliche Höhe liegt meist zwischen 6 und 40 Euro; im öffentlichen Dienst sind es in der Regel 6,65 Euro für Vollzeitbeschäftigte. Ob Sie Anspruch haben, erfahren Sie bei Ihrer Personalabteilung oder im Arbeits- beziehungsweise Tarifvertrag. Wichtig: Nachträglich lassen sich nicht genutzte VL nicht einfordern – wer das Geld heute nicht abruft, verschenkt es. Wichtig zur Steuer: VL werden zum Bruttogehalt gerechnet und sind steuer- und sozialabgabenpflichtig. Ihr Nettogehalt sinkt dadurch geringfügig, dafür fließt der volle Bruttobetrag in Ihr Vermögen. Gewinne aus der Anlage unterliegen später der Kapitalertragsteuer – ein Freistellungsauftrag (bis 1.000 € Sparerpauschbetrag pro Person) hilft, diese zu vermeiden. Warum der klassische Bausparvertrag für viele nicht mehr passt Jahrzehntelang war der VL-Bausparvertrag der Standard. Heute stellt sich für viele Beschäftigte die Frage, ob das noch zeitgemäß ist. Die Gründe: Die Verzinsung in der Sparphase ist niedrig, die Vertragsgebühren schmälern den Ertrag, und das Geld ist in der Regel sieben Jahre gebunden. Zudem lohnt sich ein Bausparvertrag nur, wenn Sie später tatsächlich ein günstiges Bauspardarlehen für Kauf, Bau oder Modernisierung einer Immobilie nutzen möchten. Auch die Branche selbst meldet nach dem Boom der Jahre 2022 und 2023 eine Abkühlung: Die Landesbausparkassen verzeichneten in den ersten neun Monaten 2025 rund 13,9 Prozent weniger neue Verträge als im Vorjahreszeitraum. Das heißt nicht, dass der Bausparvertrag ausgedient hat – wer konkret eine Immobilie plant, kann damit weiterhin gut fahren. Für alle anderen ist ein ETF-Sparplan mit den vermögenswirksamen Leistungen häufig die chancenreichere Lösung. Werbung: VL-Sparen mit ETF: So funktioniert der Sparplan Beim VL-Sparen mit ETF überweist Ihr Arbeitgeber die vermögenswirksamen Leistungen jeden Monat auf ein spezielles VL-Konto mit Depot. Dort werden automatisch Anteile an börsengehandelten Indexfonds (ETFs) gekauft. Ein ETF bildet einen Index nach und streut Ihr Geld auf Hunderte oder Tausende Unternehmen weltweit. Weil die Beträge regelmäßig fließen, kaufen Sie bei niedrigen Kursen mehr und bei hohen Kursen weniger Anteile (Cost-Average-Effekt). Wichtig zu wissen: Nicht jeder ETF und nicht jede Bank ist für VL geeignet. Deshalb sind vermögenswirksame Leistungen im ETF meist gesonderte Verträge bei wenigen spezialisierten Anbietern. Ihr bestehender ETF-Sparplan bei einem normalen Broker lässt sich dafür in der Regel nicht nutzen. Was kann daraus werden? Eine vereinfachte Modellrechnung Die folgende Tabelle zeigt, wie sich 40 Euro pro Monat entwickeln können – abhängig von der Rendite nach Abzug aller Kosten. Eine Rendite von 1 Prozent entspricht etwa dem Niveau eines mäßig verzinsten Sparplans, die höheren Werte stehen für unterschiedliche Börsenverläufe. Rendite p. a. (nach Kosten) Nach 7 Jahren(3.360 € eingezahlt) Nach 15 Jahren(7.200 € eingezahlt) Nach 25 Jahren(12.000 € eingezahlt) 1 % ca. 3.478 € ca. 7.762 € ca. 13.619 € 3 % ca. 3.728 € ca. 9.050 € ca. 17.740 € 5 % ca. 3.997 € ca. 10.593 € ca. 23.429 € 7 % ca. 4.286 € ca. 12.444 € ca. 31.322 € Vereinfachte Modellrechnung vor Steuern: 40 € monatliche Einzahlung, monatliche Verzinsung, konstante Rendite. Kein Prognosewert und keine Garantie – Aktienkurse schwanken, und es sind auch Verluste möglich. Vermögenswirksame Leistungen im ETF anlegen: Ginmon und OSKAR In Deutschland gibt es nur wenige Anbieter, bei denen sich vermögenswirksame Leistungen direkt in einen ETF-Sparplan lenken lassen. Zu den bekanntesten digitalen Vermögensverwaltern mit eigenem VL-Produkt zählen Ginmon und OSKAR. Beide arbeiten als Robo-Advisor: Sie müssen keine einzelnen ETFs auswählen, das Portfolio wird automatisch aufgebaut und verwaltet. Und beide verzichten auf die klassische Sperrfrist. Ginmon VL: ETF-Sparplan für Ihre vermögenswirksamen Leistungen Ginmon ist ein deutscher Robo-Advisor, der laut eigenen Angaben rund 500 Millionen Euro Vermögen verwaltet. Mit Ginmon VL fließen Ihre vermögenswirksamen Leistungen automatisch in ein breit gestreutes ETF-Portfolio. Auch Finanztip empfiehlt das Ginmon-VL-Depot in seinem Test (Stand: November 2025). Zwei Varianten: „Global VL“ (Faktor-Investing mit Übergewichtung von Value- und Small-Cap-Aktien und BIP-naher Gewichtung der Weltregionen) und „Green VL“ mit strengem Nachhaltigkeitsansatz. Keine Halte- oder Sperrfristen: Sie können Ihr Geld jederzeit verwenden oder das Depot ohne Kosten beenden. Kosten: All-in-Servicegebühr von 0,75 % p. a. auf den Depotwert plus ETF-Kosten (laut Ginmon rund 0,26 %) – insgesamt nach Anbieterangabe unter 1 % p. a. Für Depoteröffnung oder -schließung fallen keine Gebühren an. Keine Mindestsparsumme pro Monat – die 40 Euro vom Arbeitgeber reichen aus. Sicherheit: Wertpapiere gelten als Sondervermögen und sind im Insolvenzfall geschützt; Guthaben auf dem Verrechnungskonto unterliegt der EU-Einlagensicherung. Unkomplizierter Start: Konto online eröffnen, die automatisch erstellte Arbeitgeberbescheinigung an die Personalabteilung geben – danach überweist der Arbeitgeber die VL direkt ins Depot. Jetzt zu

Inflation 2026: Was dein Tagesgeld real noch bringt
Inflation 2026: Was dein Tagesgeld real noch bringt – und wie du deine Kaufkraft schützt Datum:30. September 2026 Author:Ralf Bischoff Dein Tagesgeld zahlt Zinsen, dein Kontostand wächst – und trotzdem kannst du dir im nächsten Jahr weniger davon kaufen? Genau das passiert gerade bei vielen Sparern. Die Inflation ist im August 2026 auf 2,9 Prozent gestiegen, getrieben von Energiepreisen, während die durchschnittlichen Tagesgeldzinsen nach Ablauf der Lockangebote bei nur rund 1,4 Prozent liegen. Die EZB hat zwar zum zweiten Mal in diesem Jahr die Zinsen angehoben, doch ob bei dir real etwas übrig bleibt, hängt an einer einzigen Kennzahl: dem Realzins. Wir rechnen es an einem konkreten Beispiel durch und zeigen, wie du deine Kaufkraft jetzt clever schützt. Das Wichtigste in Kürze Die Inflationsrate lag im August 2026 bei 2,9 %, Energie war 10,5 % teurer als im Vorjahr; im Euroraum waren es sogar 3,3 %. Die EZB hob den Einlagensatz am 10. September auf 2,50 % an (gültig ab 16.09.2026) – die zweite Erhöhung nach Juni. Tagesgeld mit Aktionszins bringt im Schnitt rund 3,11 %, der reguläre Zins nach der Aktionsphase nur etwa 1,41 %. Bei 10.000 Euro ergibt das real: +20 Euro Kaufkraft mit Aktionszins, aber rund –145 Euro beim regulären Tagesgeld. Wer Zinsen aktiv nutzt (Zinswechsel, kurze Festgeld-Laufzeiten, Freistellungsauftrag), schlägt die Inflation – wer sein Geld auf dem Girokonto lässt, verliert Kaufkraft. Inflation 2026: Energie treibt die Preise Nach 2,3 % im Juni und 2,8 % im Juli erreichte die Teuerung im August 2,9 %. Der Haupttreiber ist die Energie: Kraftstoffe, Gas und Strom lagen 10,5 Prozent über dem Vorjahr. Die Kerninflation ohne Energie und Nahrungsmittel blieb dagegen mit 2,4 % moderat, und Lebensmittel verteuerten sich nur um 0,1 %. Volkswirte halten es für möglich, dass die Inflation im Herbst sogar über die Marke von 3 % steigt, weil sich die Lage im Nahen Osten nicht schnell entspannt. Wichtig: Die offizielle Rate ist ein Durchschnitt. Wer viel pendelt oder mit Gas heizt, spürt eine höhere persönliche Inflation. Mit dem Inflationsrechner des Statistischen Bundesamtes kannst du deine eigene Teuerungsrate berechnen – sie ist der richtige Maßstab für deinen Realzins. EZB erhöht die Zinsen: Was das für Sparer bedeutet Nach der Erhöhung im Juni hat die Europäische Zentralbank am 10. September den Einlagensatz von 2,25 auf 2,50 Prozent angehoben. An diesem Satz orientieren sich die Banken bei Tages- und Festgeld. Variable Tagesgeldzinsen ziehen daher in den kommenden Wochen tendenziell nach, während bereits abgeschlossene Festgeld-Verträge unverändert bleiben. Gleichzeitig bleibt die Lücke groß: Hausbanken zahlen oft kaum mehr als ein Prozent, einzelne Direktbanken dagegen drei Prozent und mehr – allerdings meist nur für Neukunden und befristet. Werbung: Realzins: So rechnest du, was wirklich übrig bleibt Der Realzins zeigt, wie stark dein Geld tatsächlich an Kaufkraft gewinnt oder verliert. Die einfache Formel lautet: Nominalzins minus Inflationsrate = Realzins. Ein Beispiel: Bekommst du 3,11 % Zinsen bei 2,9 % Inflation, liegt dein Realzins bei +0,21 %. Bei 1,41 % Zinsen rutschst du dagegen mit –1,49 % deutlich ins Minus – dein Guthaben wächst nominal, aber du kannst dir nach einem Jahr weniger dafür kaufen. Steuern nicht vergessen: Zinsen bleiben bis zum Sparer-Pauschbetrag steuerfrei (1.000 Euro für Singles, 2.000 Euro für zusammenveranlagte Paare), sofern du bei deiner Bank einen Freistellungsauftrag erteilt hast. Darüber greift die Abgeltungsteuer von 25 % plus Solidaritätszuschlag, zusammen rund 26,375 %. Bei kleineren Summen fällt also meist keine Steuer an. Nominalzins vs. Realzins bei 10.000 Euro im Vergleich Anlageform Zins p. a. Zinsertrag Realzins (bei 2,9 % Inflation) Kaufkraft nach 1 Jahr Hausbank-Tagesgeld (beispielhaft) ca. 1,00 % 100 € –1,90 % ca. –185 € Tagesgeld regulär (Ø nach Aktionsphase) 1,41 % 141 € –1,49 % ca. –145 € Tagesgeld mit Aktionszins (Ø) 3,11 % 311 € +0,21 % ca. +20 € Durchschnittswerte für August 2026 laut Tagesgeld-Vergleich; Hausbank-Zins beispielhaft. Kaufkraft vereinfacht gerechnet, Zinsertrag vor Steuern (bis zum Sparer-Pauschbetrag steuerfrei). Der Aktionszins-Trick: Warum Zinswechsler im Vorteil sind Die besten Tagesgeld-Angebote sind fast immer Neukundenaktionen: Im Juli gab es rund 30 Angebote mit drei bis vier Prozent, die nur für die ersten Monate gelten. Danach fällt der Zins auf das reguläre Niveau zurück. Die Konsequenz: Wer bei größeren Summen regelmäßig zum nächsten Angebot wechselt, erzielt deutlich mehr als der Durchschnitt. Ablaufdatum notieren: Setze dir eine Erinnerung für das Ende der Aktionsphase, damit du rechtzeitig wechselst. Einlagensicherung prüfen: Gesetzlich sind bis zu 100.000 Euro pro Person und Bank geschützt – achte bei Direktbanken darauf, dass sie dem Sicherungssystem angehören. Freistellungsauftrag aufteilen: Verteile deinen Sparer-Pauschbetrag auf die Banken, bei denen du Zinsen erhältst. 5 Wege, deine Kaufkraft zu schützen 1. Notgroschen auf das beste Tagesgeld legen: Drei bis sechs Monatsausgaben gehören auf ein flexibles Konto mit möglichst hohem Zins – nicht aufs Girokonto. 2. Festgeld kurz halten: Solange die Zinsen steigen könnten, sind kurze Laufzeiten von sechs bis zwölf Monaten meist klüger als eine lange Bindung zu heutigen Konditionen. 3. Langfristiges Geld investieren: Für Beträge, die du zehn Jahre und länger nicht brauchst, sind breit gestreute ETF-Sparpläne ein bewährter Weg, um Inflation langfristig zu schlagen – mit Kursschwankungen als Preis. 4. Sachwerte nur beimischen: Gold oder inflationsindexierte Anleihen können einen Teil des Vermögens stabilisieren, sind aber kein Selbstläufer und schwanken im Kurs. 5. Die eigene Inflation senken: Wer Strom-, Gas- und Kfz-Versicherungstarif jährlich vergleicht, spart oft mehr als ein Prozentpunkt Zinsunterschied bringt. Werbung: Wie geht es weiter? Szenarien für Herbst und 2027 Niemand kennt die Zukunft, aber drei Szenarien helfen bei der Planung: Inflation fällt zurück: Beruhigen sich die Energiepreise, steigt der Realzins automatisch, und Tagesgeld lohnt sich wieder klarer. Inflation bleibt um 3 %: Dann verlieren nur gut verzinste Konten nicht an Kaufkraft; Zinswechsel und kurze Laufzeiten sind entscheidend. Inflation steigt weiter: Die EZB könnte nachlegen, weitere Zinserhöhungen sind nicht ausgeschlossen. Vor der Septembersitzung erwarteten viele Marktteilnehmer allerdings, dass das Niveau von 2,50 % bis Mitte 2027 gehalten wird. Häufige Fragen zu Inflation und Tagesgeld (FAQ) Lohnt sich Tagesgeld bei fast 3 % Inflation noch? Ja, aber nur mit dem richtigen Konto. Ein regulärer Zins von rund 1,4 % liegt unter der
Verlustbescheinigung Frist 15.12.: Depot-Jahresendcheck 2026
Depot-Jahresendcheck 2026: Verluste bis zum Jahreswechsel richtig verrechnen Datum:23. September 2026 Author:Ralf Bischoff Der Dezember ist für Anleger der wichtigste Steuermonat des Jahres. Wer jetzt nicht handelt, verschenkt oft bares Geld: Verluste bleiben ungenutzt im Verlusttopf eines Brokers liegen, während bei einem anderen Broker auf Gewinne Abgeltungssteuer abgezogen wird. Mit einem kurzen Depot-Jahresendcheck holst du das Maximum heraus. Die wichtigste Frist: Die Verlustbescheinigung musst du bis zum 15. Dezember 2026 beim Broker beantragen. In diesem Ratgeber erfährst du Schritt für Schritt, wie du Verlusttöpfe brokerübergreifend zusammenführst, deinen Freistellungsauftrag clever aufteilst, die Vorabpauschale im Januar einplanst und den Kirchensteuer-Sperrvermerk prüfst. Das Wichtigste in Kürze Verlustbescheinigung Frist: Antrag bis spätestens 15. Dezember 2026 bei jedem Broker, dessen Verluste du woanders verrechnen willst. Zwei Verlusttöpfe: Verluste im Verlusttopf Aktien dürfen nur mit Aktiengewinnen verrechnet werden, der allgemeine Topf mit fast allen Kapitalerträgen. Brokerübergreifend verrechnen geht nur über die Steuererklärung (Anlage KAP) – und nur mit Verlustbescheinigung. Freistellungsauftrag aufteilen: Insgesamt maximal 1.000 € (Ledige) bzw. 2.000 € (Ehepaare) über alle Banken hinweg. Vorabpauschale: Sie wird am 4. Januar 2027 fällig (Basiszins 3,20 %) und zählt bereits zum Freibetrag 2027. Kirchensteuer-Sperrvermerk: Die Frist für 2027 (30. Juni 2026) ist vorbei – ein neuer Antrag wirkt frühestens ab 2028. Deine Fristen zum Jahreswechsel 2026/2027 im Überblick Beim Depot-Jahresendcheck kommt es auf die richtige Reihenfolge an. Diese Termine solltest du dir in den Kalender eintragen: Datum Was ist zu tun? Warum? bis 15.12.2026 Verlustbescheinigung beantragen Nur so lassen sich Verluste mit Gewinnen bei anderen Brokern oder beim Ehepartner verrechnen. vor dem letzten Handelstag Gewinne oder Verluste gezielt realisieren Nur Verkäufe, die noch 2026 abgewickelt werden, zählen für das Steuerjahr 2026. bis 31.12.2026 Freistellungsaufträge für 2027 anpassen Damit die Vorabpauschale im Januar beim richtigen Broker steuerfrei bleibt. 04.01.2027 Vorabpauschale für 2026 wird abgerechnet Gilt als Kapitalertrag 2027 und verbraucht den neuen Freibetrag. bis 31.01.2027 Freistellungsauftrag 2026 rückwirkend erhöhen Letzte Chance, zu viel gezahlte Steuer direkt von der Bank zurückzuholen. bis 30.06.2027 ggf. Kirchensteuer-Sperrvermerk beim BZSt Wirkt für den Kirchensteuerabzug ab 2028. So funktionieren die Verlusttöpfe bei deinem Broker Jede Bank und jeder Broker verrechnet Gewinne und Verluste bereits während des Jahres automatisch. Dafür führt das Institut für dich zwei getrennte Verlustverrechnungstöpfe. Solange ein Topf ein Guthaben an Verlusten enthält, wird auf passende Gewinne keine Abgeltungsteuer einbehalten – oder bereits gezahlte Steuer wird dir wieder gutgeschrieben. Topf Was landet darin? Womit verrechenbar? Verlusttopf Aktien Verluste aus dem Verkauf von Einzelaktien Nur mit Gewinnen aus Aktienverkäufen Allgemeiner Verlusttopf („sonstige Verluste“) Verluste aus ETFs, Fonds, Anleihen, Zertifikaten, Optionsscheinen, gezahlte Stückzinsen Mit allen Kapitalerträgen: Zinsen, Dividenden, ETF-Gewinne, Aktiengewinne Wichtig: Die Verlusttöpfe gelten immer nur innerhalb eines Instituts. Hast du bei Broker A Verluste und bei Broker B Gewinne, weiß Broker B davon nichts – und zieht ganz normal Abgeltungsteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer ab. Genau hier setzt der Jahresendcheck an. Gute Nachricht für Derivate-Trader: Die frühere Obergrenze von 20.000 € für die Verrechnung von Verlusten aus Termingeschäften (z. B. Optionen, Futures) und aus wertlos gewordenen Wertpapieren wurde mit dem Jahressteuergesetz 2024 abgeschafft. Solche Verluste landen heute im allgemeinen Verlusttopf. Verlusttopf Aktien: Warum die Beschränkung gerade jetzt so wichtig ist Dass Aktienverluste nur mit Aktiengewinnen verrechnet werden dürfen, ist seit Jahren umstritten. Der Bundesfinanzhof hält diese Sonderregel für verfassungswidrig und hat die Frage dem Bundesverfassungsgericht vorgelegt (Az. 2 BvL 3/21). Das Gericht hat in seiner Jahresvorschau eine Entscheidung für 2026 angekündigt; bis zum Redaktionsschluss lag sie noch nicht vor. Für dich heißt das: Steuerbescheide ergehen in diesem Punkt automatisch vorläufig, du musst also keinen Einspruch einlegen. Profitieren kannst du von einem anlegerfreundlichen Urteil aber nur, wenn deine Aktienverluste auch tatsächlich in der Steuererklärung stehen. Verluste, die im Verlusttopf der Bank schlummern, tauchen beim Finanzamt nicht auf. Wer größere, bisher nicht verrechnete Aktienverluste hat, sollte deshalb in diesem Jahr besonders genau prüfen, ob sich eine Verlustbescheinigung lohnt. Werbung: Verlustbescheinigung: Frist 15. Dezember – wann du sie brauchst Am Jahresende hast du für jeden Verlusttopf mit negativem Saldo zwei Möglichkeiten: Nichts tun: Der Broker trägt den Verlust automatisch ins nächste Jahr vor und verrechnet ihn mit künftigen Gewinnen bei ihm. Das ist bequem und reicht, wenn du nur ein Depot hast. Verlustbescheinigung beantragen: Der Broker bescheinigt dir die nicht verrechneten Verluste und stellt den Topf auf null. Die Verluste machst du dann in der Anlage KAP geltend. Die Verlustbescheinigung Frist ist gesetzlich geregelt (§ 43a Abs. 3 EStG): Der Antrag muss bis zum 15. Dezember des laufenden Jahres beim Institut eingegangen sein – 2026 ist das ein Dienstag. Eine Verlängerung gibt es nicht. Wer die Frist verpasst, kann die Verluste des Jahres 2026 nicht mehr bankübergreifend nutzen; sie wandern automatisch in den Verlustvortrag des Brokers. Eine Verlustbescheinigung lohnt sich, wenn … du bei einem anderen Broker im selben Jahr versteuerte Gewinne hast, gegen die du die Verluste rechnen kannst, du mit deinem Ehepartner zusammen veranlagt wirst und Gewinne beim Partner in einem anderen Depot entstanden sind, du das Depot bei diesem Broker ohnehin auflösen willst, du größere Aktienverluste für ein mögliches BVerfG-Urteil in der Steuererklärung dokumentieren willst. Beispielrechnung: So viel bringt die Verlustbescheinigung Anna hat 2026 bei Broker A durch den Verkauf einer Aktie 3.000 € Verlust gemacht. Bei Broker B hat sie Aktien mit 5.000 € Gewinn verkauft, ihr Freistellungsauftrag ist dort bereits ausgeschöpft. Broker B hat auf die 5.000 € Abgeltungsteuer plus Soli einbehalten. Ohne Verlustbescheinigung: Die 3.000 € bleiben im Topf bei Broker A liegen. Anna zahlt 2026 auf den vollen Gewinn Steuern. Mit Verlustbescheinigung: Über die Anlage KAP werden die 3.000 € Aktienverlust mit dem Aktiengewinn bei Broker B verrechnet. Das Finanzamt erstattet 791,25 € (26,375 % Abgeltungsteuer inkl. Soli, ohne Kirchensteuer). Vereinfachte Modellrechnung. Mit Kirchensteuer fällt die Erstattung etwas höher aus. Achtung, Falle: Beantragst du eine Verlustbescheinigung, obwohl du nirgendwo Gewinne hast, verschlechterst du dich. Der Verlust ist dann beim Broker weg und lässt sich nur noch über den Verlustvortrag des Finanzamts nutzen – du musst also jedes Jahr eine Steuererklärung mit Anlage KAP abgeben, damit du ihn verrechnen kannst. So beantragst du die Verlustbescheinigung Bei den meisten Banken
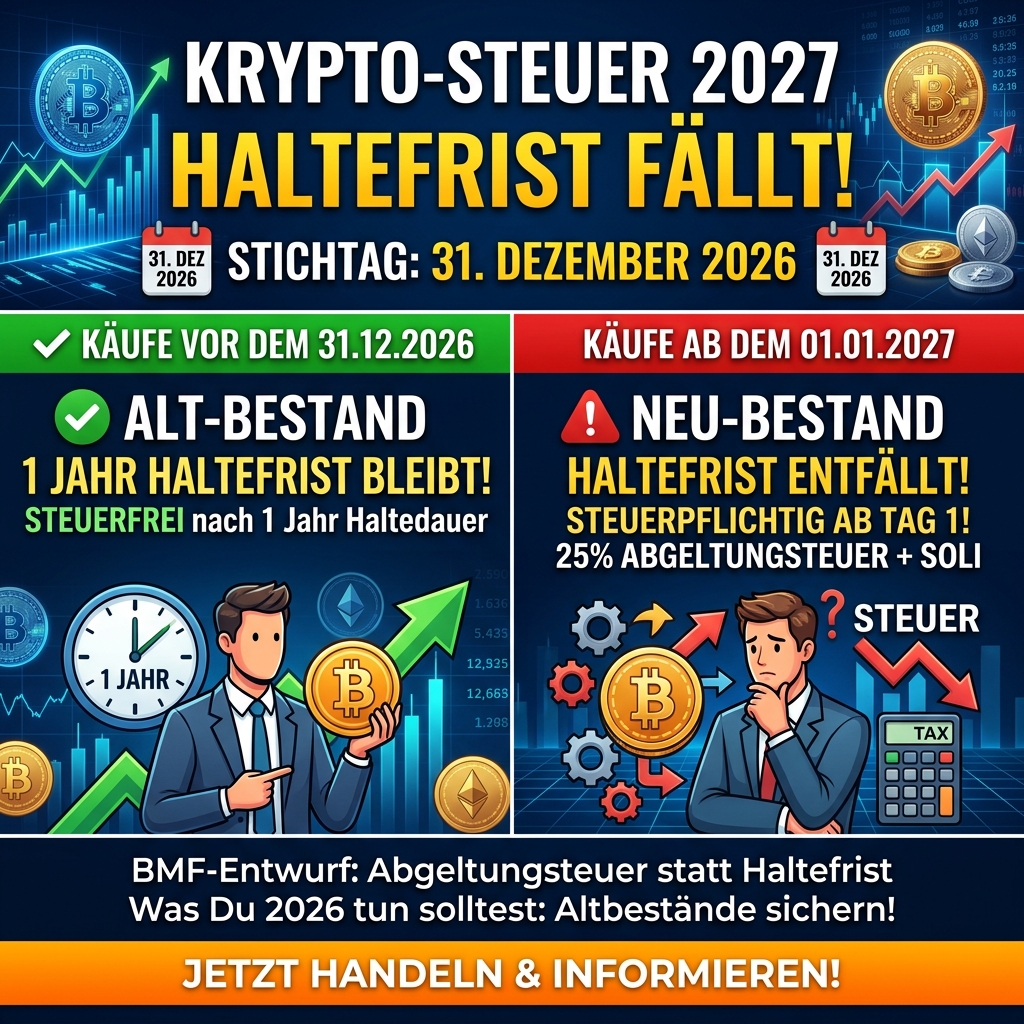
Krypto-Steuer 2027: Haltefrist fällt zum 31.12.2026
Krypto-Steuer 2027: Haltefrist fällt zum 31.12.2026 – das musst du jetzt wissen Datum:20. September 2026 Author:Ralf Bischoff Ein Referentenentwurf des Bundesfinanzministeriums (BMF) sorgt aktuell für Aufsehen in der deutschen Krypto-Szene: Gewinne aus Bitcoin, Ethereum und anderen Kryptowerten sollen künftig unabhängig von der Haltedauer den Einkünften aus Kapitalvermögen zugeordnet und pauschal mit 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag belegt werden. Damit würde die bisher einjährige Krypto-Haltefrist – ein im internationalen Vergleich attraktives Steuerprivileg – für neu erworbene Bestände wegfallen. Entscheidend für Anleger ist ein einziges Datum: der 31. Dezember 2026. Wir zeigen, was der Entwurf konkret vorsieht, wie sicher die Reform tatsächlich ist und was du bis zum Jahresende beachten solltest. Das Wichtigste in Kürze Ein BMF-Referentenentwurf sieht vor, Krypto-Gewinne ab 2027 unabhängig von der Haltedauer mit 25 % Abgeltungsteuer (plus Soli, effektiv 26,375 %, mit Kirchensteuer bis zu rund 28 %) zu belegen. Betroffen wären nur Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden – Altbestände behalten die einjährige Haltefrist und bleiben nach zwölf Monaten weiter steuerfrei. Der automatische Steuerabzug durch Börsen und Krypto-Dienstleister soll erst ab 2028 starten. Beschlossen ist noch nichts: Der Entwurf befindet sich in der regierungsinternen Frühkoordinierung, Union und AfD lehnen eine Abschaffung der Haltefrist bislang ab. Für das Steuerjahr 2026 gilt die bisherige Ein-Jahres-Regel unverändert – wer jetzt handelt, kann sich Bestandsschutz sichern. Was der Referentenentwurf konkret vorsieht Bundesfinanzminister Lars Klingbeil (SPD) hatte bereits im April 2026 eine „Anpassung der Besteuerung von Kryptowerten“ angekündigt. Am 6. Juli 2026 beschloss das Bundeskabinett den Regierungsentwurf zum Bundeshaushalt 2027, der die Reform als politische Zielsetzung enthält. Seit Mitte August 2026 liegt – zuerst von der „Welt“ berichtet, später vom Handelsblatt bestätigt – ein konkreter Referentenentwurf des BMF vor. Der Kern der Reform: Gewinne aus dem Verkauf von Kryptowerten sollen künftig fristenunabhängig steuerpflichtig sein und wie Aktien- oder Fondsgewinne den Einkünften aus Kapitalvermögen zugeordnet werden. Statt der bisherigen Regel „steuerfrei nach zwölf Monaten Haltedauer“ (§ 23 EStG) würde dann durchgehend die Abgeltungsteuer von 25 Prozent greifen – zuzüglich Solidaritätszuschlag (in Summe rund 26,375 %) und gegebenenfalls Kirchensteuer von 8 oder 9 Prozent, was die Gesamtbelastung nach Berichten auf bis zu knapp 28 Prozent treiben kann. Im Gegenzug würden realisierte Krypto-Verluste künftig unabhängig von der Haltedauer stets verrechenbar sein, und auch der Sparer-Pauschbetrag (1.000 Euro für Singles, 2.000 Euro für zusammenveranlagte Paare) soll für Krypto-Erträge gelten. Der Stichtag 31. Dezember 2026: Altbestand vs. Neubestand Der aus Anlegersicht wichtigste Satz des Entwurfs steht nicht in den Schlagzeilen: Die Neuregelung soll nur Kryptowerte erfassen, die nach dem 31. Dezember 2026 angeschafft werden. Für vorher erworbene Bestände bleibt es beim bisherigen System der einjährigen Haltefrist – ein sogenannter Bestandsschutz. Altbestand (Anschaffung bis 31.12.2026): weiterhin steuerfrei nach Ablauf der einjährigen Haltefrist, wie es der Bundesfinanzhof 2023 bestätigt hat. Neubestand (Anschaffung ab 1.1.2027): fristenunabhängig steuerpflichtig, pauschal mit Abgeltungsteuer belastet. Praktisch bedeutet das: Wer über Jahre auf mehreren Handelsplätzen und in eigenen Wallets gekauft, getauscht und verschoben hat, müsste ab 2027 zwei Bestände sauber getrennt dokumentieren – Alt- und Neubestand mit jeweils eigenem Anschaffungsdatum und eigener steuerlicher Behandlung. Wie die Verlustverrechnung zwischen beiden Beständen in der Praxis konkret gehandhabt wird, ist laut Berichten noch nicht abschließend geklärt. Werbung: Was gilt aktuell – also für das Steuerjahr 2026? Trotz aller politischen Debatte gilt: Für das Steuerjahr 2026 ist die einjährige Haltefrist (§ 23 EStG) weiterhin in Kraft und unverändert anwendbar. Ein ausformulierter Referentenentwurf mit endgültigem Gesetzestext liegt vor, Bundestag und Bundesrat haben aber noch nicht zugestimmt. Wer heute Kryptowerte kauft und mindestens zwölf Monate hält, verkauft nach aktuellem Stand weiterhin steuerfrei – unabhängig davon, ob der Verkauf noch 2026 oder erst 2027 erfolgt, solange die Anschaffung bis zum 31. Dezember 2026 liegt. Wichtig: Unabhängig von dieser Reform gelten seit 2026 bereits neue Meldepflichten für Krypto-Dienstleister auf Basis des Kryptowerte-Steuertransparenz-Gesetzes (Umsetzung der EU-Vorgabe DAC8). Anbieter müssen Transaktionsdaten jährlich bis zum 31. Juli an das Bundeszentralamt für Steuern übermitteln. Nicht erklärte Alt-Gewinne werden dadurch für Finanzämter deutlich leichter nachvollziehbar. Was du noch 2026 tun solltest Auch wenn die Reform noch nicht beschlossen ist, lohnt sich eine saubere Vorbereitung. Ein schematisches Vorziehen von Käufen oder Verkäufen ist steuerlich nicht per se geboten – jede Entscheidung sollte zur eigenen Anlagestrategie passen. Sinnvoll ist aber in jedem Fall: Anschaffungsdaten dokumentieren: Notiere für jede Kryptoposition genau, wann sie gekauft wurde – der Stichtag 31.12.2026 entscheidet künftig über die steuerliche Einordnung als Alt- oder Neubestand. Käufe, die du ohnehin planst, zeitlich einordnen: Wer eine Position noch 2026 aufbaut, sichert sich damit die Möglichkeit auf die bisherige einjährige Haltefrist und den bestehenden Bestandsschutz – ein Verkauf frühestens nach zwölf Monaten bliebe dann steuerfrei. Alt-Gewinne prüfen und nacherklären: Wer Krypto-Gewinne früherer Jahre nicht oder unvollständig erklärt hat, sollte angesichts der ab 2026 laufenden Meldepflichten der Börsen an das Bundeszentralamt für Steuern zeitnah eine Nacherklärung bzw. eine strafbefreiende Selbstanzeige nach § 371 AO prüfen. Portfolio nach Anschaffungszeitpunkt strukturieren: Wer auf mehreren Börsen und in eigenen Wallets aktiv ist, sollte schon jetzt ein Tool oder eine Tabelle nutzen, die Transaktionen lückenlos nach Kaufdatum zuordnet – das erleichtert später die Trennung zwischen Alt- und Neubestand erheblich. Gesetzgebungsverfahren im Blick behalten: Der Entwurf kann sich in der Länder- und Verbändeanhörung, im Kabinett sowie in Bundestag und Bundesrat noch ändern – größere Entscheidungen (z. B. gezielte Verkäufe) sollten nicht allein auf Basis des aktuellen Entwurfsstands getroffen werden. Altbestand vs. Neubestand im Vergleich Kriterium Altbestand (Kauf bis 31.12.2026) Neubestand (Kauf ab 1.1.2027) Steuerliche Regel Einjährige Haltefrist, § 23 EStG Abgeltungsteuer, unabhängig von der Haltedauer Steuersatz bei Verkauf 0 % nach 12 Monaten Haltedauer 25 % zzgl. Soli (ca. 26,375 %), ggf. zzgl. Kirchensteuer Steuerfreibetrag Freigrenze für private Veräußerungsgeschäfte (§ 23 EStG) Sparer-Pauschbetrag (1.000 € / 2.000 € gemeinsam veranlagt) Automatischer Steuerabzug Nein Geplant ab 2028 durch Börsen/Dienstleister Verlustverrechnung Nur innerhalb § 23 EStG, fristgebunden Laut Entwurf unabhängig von der Haltedauer verrechenbar Alle Angaben nach aktuellem Stand des Referentenentwurfs (September 2026), ohne Gewähr auf Umsetzung in dieser Form. Automatischer Steuerabzug erst ab 2028 – was bedeutet das? Anders als bei klassischen Wertpapieren, wo Banken die Abgeltungsteuer direkt einbehalten, sollen Kryptobörsen und -dienstleister
Aktivrente 2026: 2.000 € im Monat steuerfrei – was netto wirklich bleibt
Aktivrente 2026: 2.000 € im Monat steuerfrei – was netto wirklich bleibt Datum:7. September 2026 Author:Ralf Bischoff Seit dem 1. Januar 2026 können Rentnerinnen und Rentner, die die Regelaltersgrenze erreicht haben, bis zu 2.000 Euro im Monat steuerfrei hinzuverdienen – vorausgesetzt, sie arbeiten sozialversicherungspflichtig weiter. Die sogenannte Aktivrente klingt nach einem großzügigen Geschenk vom Finanzamt, ist aber kein Freibrief: Sozialversicherungsbeiträge fallen weiterhin an, nicht jede Beschäftigungsform ist begünstigt, und wer eine Witwen- oder Witwerrente bezieht, sollte genau hinschauen. Dieser Artikel erklärt die Regeln, liefert einen Rechner für Ihr persönliches Netto und zeigt die wichtigsten Fallstricke. Das Wichtigste in Kürze Steuerfreibetrag: bis zu 2.000 € Arbeitslohn pro Monat (max. 24.000 €/Jahr) bleiben ab der Regelaltersgrenze steuerfrei. Voraussetzung: sozialversicherungspflichtige Beschäftigung nach Erreichen der Regelaltersgrenze (67 Jahre, inkl. Übergangsregelungen). Nicht begünstigt: Selbstständige, Gewerbetreibende, Minijobs und Beamte (im aktiven Beamtenverhältnis). Sozialabgaben bleiben: Kranken- und Pflegeversicherung werden weiterhin fällig; Renten- und Arbeitslosenversicherungsbeiträge entfallen für die meisten Regelaltersrentner. Fallstricke: Der Freibetrag gilt streng monatsbezogen und ist nicht auf andere Monate übertragbar; bei der Witwen-/Witwerrente wird der Verdienst trotz Steuerfreiheit weiterhin angerechnet. Was ist die Aktivrente? Voraussetzungen im Überblick Die Aktivrente ist ein neuer Steuerfreibetrag nach § 3 Nummer 21 EStG. Sie soll einen finanziellen Anreiz schaffen, über die Regelaltersgrenze hinaus weiterzuarbeiten, und richtet sich ausschließlich an Einnahmen aus nichtselbstständiger Arbeit. Damit der Freibetrag greift, müssen mehrere Voraussetzungen gleichzeitig erfüllt sein: Die gesetzliche Regelaltersgrenze in der Rentenversicherung wurde bereits erreicht (67 Jahre, unter Berücksichtigung individueller Übergangsregelungen). Der tatsächliche Bezug einer Altersrente ist dafür nicht zwingend erforderlich. Es besteht eine reguläre sozialversicherungspflichtige Beschäftigung – auch im sogenannten Übergangsbereich (Midijob, 2026 zwischen 603,01 € und unter 2.000 € Bruttoentgelt). Der Arbeitgeber entrichtet für diese Beschäftigung Beiträge nach dem SGB VI (Rentenversicherung) beziehungsweise trägt seinen Beitragsanteil. Ausdrücklich nicht begünstigt sind: Selbstständige und Gewerbetreibende, da die Regelung sich nur auf Arbeitslohn aus nichtselbstständiger Arbeit bezieht. Minijobs, weil dort pauschale Sozialversicherungsbeiträge gezahlt werden – unabhängig davon, ob der Arbeitgeber die Lohnsteuer pauschal oder individuell abführt. Beamtinnen und Beamte für Einnahmen aus dem aktiven Beamtenverhältnis. Ruhestandsbeamte können den Freibetrag dagegen nutzen, wenn sie nach Erreichen der Regelaltersgrenze eine begünstigte sozialversicherungspflichtige Beschäftigung aufnehmen. Der Freibetrag wird automatisch im Lohnsteuerabzugsverfahren berücksichtigt – ein gesonderter Antrag ist nicht nötig. Für den steuerfreien Betrag gilt außerdem kein Progressionsvorbehalt: Er erhöht also nicht den Steuersatz auf die übrigen Einkünfte. Aktivrente-Rechner: Was bleibt netto von Ihrem Zuverdienst? Geben Sie Ihren monatlichen Bruttolohn aus der Aktivrente-Beschäftigung ein, um eine Schätzung Ihres monatlichen Netto-Zuverdiensts zu erhalten. Da die tatsächliche Steuerlast auf den über 2.000 € liegenden Teil von Ihrem Gesamteinkommen (inklusive Rente) abhängt, können Sie Ihren persönlichen Grenzsteuersatz anpassen. Monatlicher Bruttolohn (€) Kinder vorhanden? Ja, mind. 1 KindNein, kinderlos Geschätzter Grenzsteuersatz (%) Nur relevant für den Teil oberhalb von 2.000 €. Grober Richtwert je nach Gesamteinkommen: 14–24 % bei niedriger, 30–42 % bei höherer Rente plus Zuverdienst. Netto berechnen Steuerfreier Anteil – Geschätzte Steuer – KV + PV (Schätzung) – Geschätztes Netto – Vereinfachte Modellrechnung ohne Kirchensteuer und individuelle Krankenkassen-Zusatzbeiträge. Ersetzt keine Lohn- oder Steuerberatung. Ein Beispiel zum Einordnen: Bei 1.800 € Bruttolohn bleibt der gesamte Betrag steuerfrei, es fallen nur rund 200 € Kranken- und Pflegeversicherung an – unter dem Strich bleiben etwa 1.600 € netto zusätzlich zur Rente übrig, statt rund 1.150 € ohne Aktivrente bei einem angenommenen Grenzsteuersatz von 25 %. Bei einem höheren Zuverdienst von 3.000 € brutto sind die ersten 2.000 € steuerfrei, auf die restlichen 1.000 € wird ganz normal Steuer fällig. Werbung: Wie hoch sind die Sozialabgaben bei der Aktivrente wirklich? Steuerfrei bedeutet nicht abgabenfrei. Auf den kompletten Bruttolohn – auch auf den steuerfreien Teil bis 2.000 € – werden weiterhin Sozialversicherungsbeiträge fällig. Im Detail sieht das für die meisten Aktivrentnerinnen und Aktivrentner so aus: Versicherungszweig Gilt für Aktivrentner? Hinweis Krankenversicherung (KV) Ja Meist ermäßigter Beitragssatz (14,0 % statt 14,6 %), da Vollrentner keinen Anspruch auf Krankengeld haben. Pflegeversicherung (PV) Ja 3,6 % allgemein, 4,2 % für Kinderlose ab 23 Jahren – wie bei allen Beschäftigten. Rentenversicherung (RV) In der Regel nein Wer eine Altersvollrente bezieht, ist ab dem Monat nach Erreichen der Regelaltersgrenze rentenversicherungsfrei. Freiwillige Beiträge zur weiteren Rentensteigerung sind möglich, der Arbeitgeberanteil ist trotzdem fällig. Arbeitslosenversicherung (AV) Nein Versicherungsfreiheit besteht altersbedingt ab dem Monat nach Erreichen der Regelaltersgrenze – unabhängig vom tatsächlichen Rentenbezug. Unter dem Strich zahlen die meisten Aktivrentnerinnen und Aktivrentner also nur noch den Arbeitnehmeranteil zu Kranken- und Pflegeversicherung – grob 9 bis 11 Prozent des Bruttolohns, abhängig von Kinderzahl und dem individuellen Zusatzbeitrag der Krankenkasse. Der Arbeitgeber trägt weiterhin seinen vollen Anteil, auch zur Renten- und Arbeitslosenversicherung, selbst wenn beim Arbeitnehmer keine Beiträge mehr abgezogen werden. Diese Fallstricke sollten Sie kennen Das Monatsprinzip: Der Freibetrag ist nicht übertragbar Der Freibetrag von 2.000 € gilt streng monatsbezogen. Wer in einem Monat weniger verdient, kann den nicht ausgeschöpften Rest nicht in einen anderen Monat mitnehmen – ein „Ansparen“ ist nach den FAQ des Bundesfinanzministeriums ausdrücklich nicht vorgesehen. Das kann vor allem bei unregelmäßigen Zahlungen zum Problem werden: Wer beispielsweise 1.500 € laufenden Lohn bezieht und im Dezember zusätzlich 1.000 € Weihnachtsgeld erhält, kommt in diesem Monat auf 2.500 € – und muss auf die übersteigenden 500 € regulär Steuern zahlen, obwohl der Jahresdurchschnitt unter der Freigrenze liegt. Vorsicht bei der Witwenrente: steuerfrei ist nicht gleich anrechnungsfrei Wer neben der eigenen Aktivrente-Beschäftigung eine Witwen- oder Witwerrente bezieht, sollte genau hinschauen. Die Steuerbefreiung der Aktivrente betrifft ausschließlich das Einkommensteuerrecht. Für die Anrechnung auf die Hinterbliebenenrente nach § 97 SGB VI zählt jedoch, ob ein Einkommen grundsätzlich als anrechenbar gilt – unabhängig davon, ob es versteuert wurde oder nicht. Erwerbseinkommen wird bei der Witwen- und Witwerrente weiterhin mit einem pauschalierten Nettobetrag angesetzt, unabhängig vom tatsächlich gezahlten Lohnsteuerbetrag. Konkret gilt seit dem 1. Juli 2026 ein allgemeiner Freibetrag von 1.122,53 € (zuzüglich 238,11 € je waisenrentenberechtigtem Kind). Übersteigt das pauschal ermittelte Nettoeinkommen diesen Freibetrag, werden 40 Prozent des übersteigenden Betrags von der Witwen- beziehungsweise Witwerrente abgezogen. Zusätzlich verzögert sich die Anpassung: Die Deutsche Rentenversicherung berücksichtigt Einkommenserhöhungen bei der Einkommensanrechnung in der Regel nur einmal jährlich zum 1. Juli. Wer also über die Aktivrente mehr
Steuerreform 2027: Diese Änderungen bei der Einkommensteuer
Steuerreform 2027: Diese Änderungen bei der Einkommensteuer kommen – und wer draufzahlt Datum:6. September 2026 Author:Ralf Bischoff Das Bundeskabinett hat am 2. September 2026 den Entwurf für die Einkommensteuerreform 2027 beschlossen – auf Basis eines Referentenentwurfs, den das Bundesfinanzministerium bereits am 18. August 2026 vorgelegt hatte. Auf den ersten Blick klingt das Paket nach reiner Entlastung: mehr Kindergeld, ein höherer Kinderfreibetrag, ein größerer Arbeitnehmer-Pauschbetrag und ein steigender Grundfreibetrag. Wer genauer hinschaut, findet aber auch eine Gegenfinanzierung, die längst nicht jeden Haushalt gleich trifft: einen gekürzten Handwerkerbonus, eine deutlich teurere Minijob-Pauschsteuer und zwei neue Tarifstufen für sehr hohe Einkommen. Dieser Artikel zeigt alle Zahlen im Überblick, rechnet den Effekt für vier typische Haushalte durch und erklärt, warum es sich für Handwerkerrechnungen lohnen kann, noch 2026 zu zahlen. Das Wichtigste in Kürze Grundfreibetrag: steigt 2027 von 12.348 € auf 12.564 €, 2028 auf 12.900 €. Kindergeld: steigt zum 1. Januar 2027 von 259 € auf 267 € pro Kind und Monat, 2028 auf 272 €. Kinderfreibetrag: steigt auf 10.056 € je Kind (2027) bzw. 10.236 € (2028), für beide Elternteile zusammen. Arbeitnehmer-Pauschbetrag: steigt von 1.230 € auf 1.430 €. Gegenfinanzierung: Handwerkerbonus sinkt von 20 % / max. 1.200 € auf 15 % / max. 900 €; Minijob-Pauschsteuer steigt von 2 % auf 5 %; für sehr hohe Einkommen gelten neu 45 % ab 250.000 € und 47 % ab 280.000 € zu versteuerndem Einkommen. Das Gesetz ist noch nicht final beschlossen – Bundestag und Bundesrat müssen noch zustimmen, Änderungen im Detail sind möglich. Was ist die Einkommensteuerreform 2027 – und wie weit ist sie? Die Einkommensteuerreform 2027 (offiziell: Einkommensteuerreformgesetz 2027) soll den Einkommensteuertarif in zwei Stufen zum 1. Januar 2027 und zum 1. Januar 2028 grundlegend anpassen. Ziel ist laut Bundesregierung eine Entlastung von Arbeitnehmern und Familien in Höhe von rund 10 Milliarden Euro jährlich sowie ein Ausgleich der kalten Progression. Gleichzeitig sollen einzelne Regelungen im Einkommensteuer- und Gewerbesteuergesetz sowie bei der Sozialversicherung geändert werden, um die Entlastungen gegenzufinanzieren. Der Zeitplan: Nach dem Referentenentwurf vom 18. August 2026 hat das Bundeskabinett den Gesetzentwurf am 2. September 2026 beschlossen. Damit ist aus dem Referentenentwurf ein Regierungsentwurf geworden – der nächste Schritt ist die Beratung in Bundestag und Bundesrat. Erst mit der Verkündung im Bundesgesetzblatt gilt die Reform als beschlossen; bis dahin können sich einzelne Zahlen im parlamentarischen Verfahren noch ändern. Diese Entlastungen sind für Familien und Arbeitnehmer geplant Vier Stellschrauben sollen für spürbare Entlastung sorgen: Grundfreibetrag: Er sichert das steuerfreie Existenzminimum und soll 2027 um 216 € und 2028 um weitere 336 € steigen. Für zusammen veranlagte Ehepaare verdoppeln sich diese Beträge. Spitzensteuersatz später fällig: Die zweite Progressionszone wird abgeflacht, sodass der Spitzensteuersatz von 42 % erst ab einem zu versteuernden Einkommen von 70.601 € statt bisher 69.879 € greift. Arbeitnehmer-Pauschbetrag: Er steigt um 200 € auf 1.430 €. Wer keine höheren Werbungskosten nachweist, kann diesen Betrag automatisch von der Steuer absetzen. Kindergeld und Kinderfreibetrag: Beide steigen im gesetzlich vorgesehenen Gleichlauf. Welche der beiden Leistungen im Einzelfall günstiger ist, ermittelt das Finanzamt weiterhin automatisch per Günstigerprüfung – für die meisten Familien mit mittlerem Einkommen bleibt das Kindergeld die bessere Wahl, für Paare mit einem gemeinsam zu versteuernden Einkommen ab etwa 84.000 € beziehungsweise Alleinerziehende ab etwa 42.000 € kann sich der Kinderfreibetrag stärker auswirken. Kennzahl 2026 (aktuell) 2027 (geplant) 2028 (geplant) Grundfreibetrag, Single 12.348 € 12.564 € 12.900 € Grundfreibetrag, Verheiratete 24.696 € 25.128 € 25.800 € Kindergeld pro Kind/Monat 259 € 267 € 272 € Kinderfreibetrag je Kind (beide Elternteile) 9.756 € 10.056 € 10.236 € Arbeitnehmer-Pauschbetrag 1.230 € 1.430 € 1.430 € Beginn Spitzensteuersatz (42 %) ab 69.879 € ab 70.601 € unverändert Beginn 45 %-Satz ab 277.826 € ab 250.000 € unverändert Neuer 47 %-Satz – ab 280.000 € unverändert Handwerkerbonus (Satz / Höchstbetrag) 20 % / 1.200 € 15 % / 900 € unverändert Pauschsteuer für Minijobs 2 % 5 % unverändert Werbung: So finanziert der Staat die Entlastungen gegen Die Entlastungen fallen nicht vom Himmel: Der Entwurf enthält gleich mehrere Maßnahmen, die gezielt Geld in die Staatskasse zurückholen sollen. Handwerkerbonus wird gekürzt Die Steuerermäßigung für Handwerkerleistungen nach § 35a EStG soll ab dem Veranlagungszeitraum 2027 von 20 % auf 15 % der Arbeitskosten sinken. Die Bemessungsgrenze von 6.000 € Arbeitskosten pro Jahr bleibt zwar bestehen, der maximale Steuervorteil sinkt dadurch aber von 1.200 € auf 900 € jährlich – ein Minus von bis zu 300 €. Betroffen sind alle Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen im Privathaushalt, vom Fenstertausch bis zur Heizungswartung, sowohl bei Eigentümern als auch bei Mietern über die Betriebskostenabrechnung. Höhere Steuersätze für sehr hohe Einkommen Die bisherige Reichensteuer von 45 % greift heute erst ab 277.826 € zu versteuerndem Einkommen. Nach dem Entwurf sinkt diese Grenze auf 250.000 €. Darüber, ab 280.000 €, kommt eine komplett neue Tarifstufe von 47 % hinzu. Für Einkommen deutlich über 300.000 € kann das in Summe zu einer höheren Steuerlast führen als 2026 – trotz höherem Grundfreibetrag. Minijobs werden für Arbeitgeber teurer Die einheitliche Pauschsteuer für geringfügige Beschäftigung soll von 2 % auf 5 % des Arbeitsentgelts steigen. Bei einem Minijob-Lohn von 10.000 € im Jahr wären das 500 € statt bisher 200 € – eine Mehrbelastung, die zunächst die Arbeitgeber trifft, sich aber je nach Verhandlungsmasse auch auf künftige Lohn- oder Stundenvereinbarungen auswirken kann. Netto-Rechenbeispiele: Was bringt die Reform vier Haushaltstypen? Wichtiger Hinweis zu den folgenden Zahlen: Es handelt sich um vereinfachte Modellrechnungen auf Basis der im Regierungsentwurf genannten Eckwerte (Grundfreibetrag, Arbeitnehmer-Pauschbetrag, Kindergeld, Tarifgrenzen), Stand 2. September 2026. Sie berücksichtigen weder Kirchensteuer noch Solidaritätszuschlag noch individuelle Werbungskosten oberhalb des Pauschbetrags und ersetzen keine exakte Lohn- oder Einkommensteuerberechnung. Da das Gesetz die parlamentarischen Beratungen noch nicht durchlaufen hat, können sich einzelne Werte noch ändern. Haushaltstyp Zu versteuerndes Einkommen Geschätzter Effekt 2027 Pro Monat Single, kinderlos, angestellt 45.000 € rund + 140 €/Jahr rund + 12 € Alleinerziehend, 1 Kind 35.000 € rund + 220 €/Jahr rund + 18 € Ehepaar, 2 Kinder, ein Verdiener (Splitting) 70.000 € (gemeinsam) rund + 380 €/Jahr rund + 32 € Single, sehr hohes Einkommen
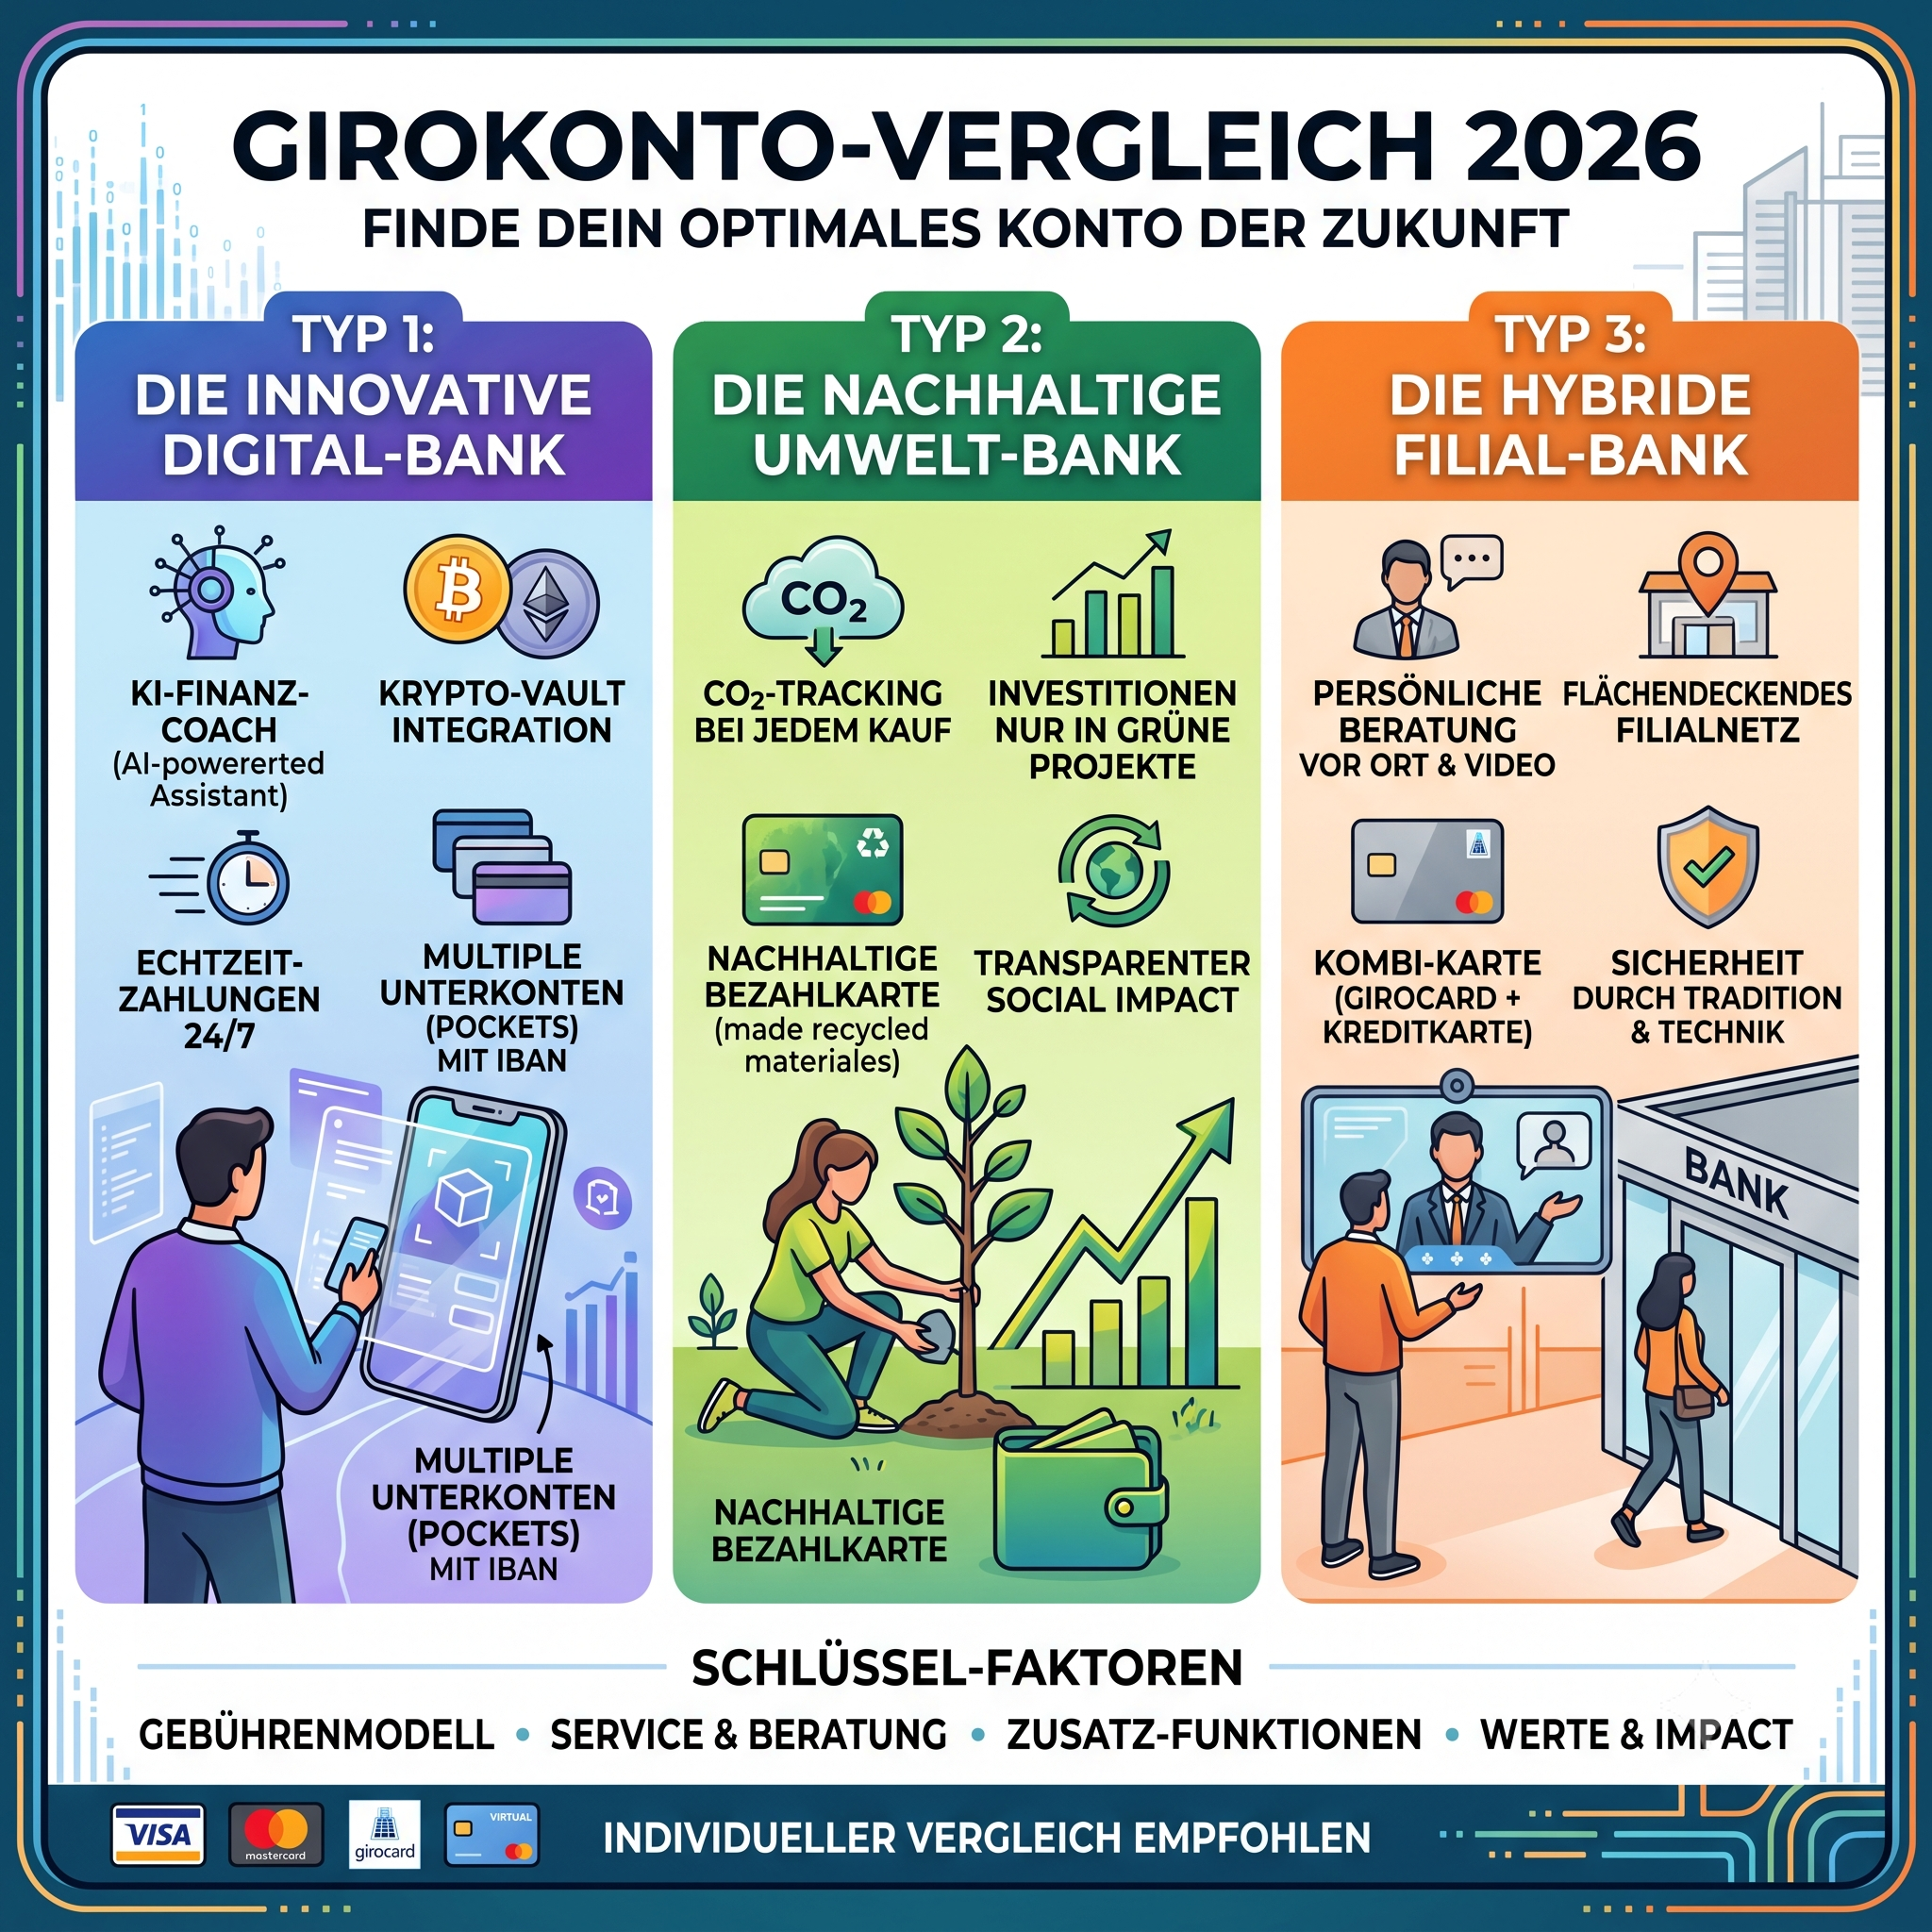
Girokonto Vergleich 2026: So findest du das beste Konto für dich
Girokonto Vergleich 2026: So findest du das beste Konto für dich Datum:15. Juli 2026 Author:Ralf Bischoff Ein Girokonto nutzt heute fast jeder täglich – für Gehalt, Miete, Einkäufe oder Daueraufträge. Trotzdem zahlen viele Menschen Jahr für Jahr unnötig hohe Kontoführungsgebühren oder verpassen attraktive Konditionen, nur weil sie nie verglichen haben. Dabei lohnt sich ein Blick auf die Alternativen fast immer: Mit dem passenden Konto sparst du bares Geld, bekommst oft sogar eine Prämie für die Kontoeröffnung und profitierst von besseren Leistungen. In diesem Artikel zum Girokonto Vergleich 2026 zeigen wir dir, warum sich ein Vergleich lohnt, wie du dabei sparst und worauf du achten solltest. Das Wichtigste in Kürze Viele Banken verlangen monatliche Kontoführungsgebühren von 5 bis 15 Euro – ein Wechsel kann das komplett einsparen. Zahlreiche Anbieter locken mit Startguthaben oder Prämien von teils über 100 Euro bei Kontoeröffnung. Ein kostenloses Girokonto ist in Deutschland heute für die meisten Nutzer problemlos verfügbar. Mit einem Online-Vergleichsrechner findest du das passende Konto in wenigen Minuten – inklusive direkter Abschlussmöglichkeit. Warum sich ein Vergleich wirklich lohnt Girokonten unterscheiden sich stärker, als viele denken. Während manche Banken nach wie vor feste Monatsgebühren berechnen, bieten andere ein dauerhaft kostenloses Konto an – teilweise sogar ganz ohne Mindestgeldeingang. Wer sein Konto seit Jahren nicht mehr verglichen hat, zahlt oft für Leistungen, die woanders im Basispaket enthalten sind, etwa kostenlose Kartenzahlungen im Ausland, eine kostenlose Kreditkarte dazu oder gebührenfreies Bargeldabheben an vielen Automaten. Ein Vergleich zeigt in Sekunden, wo du aktuell zu viel zahlst und welche Bank dir mehr für dein Geld bietet. Wie du beim Girokonto Geld sparen kannst Sparpotenzial gibt es an mehreren Stellen gleichzeitig: Kontoführungsgebühren vermeiden: Viele Direktbanken bieten dauerhaft kostenlose Konten an. Wechselprämien mitnehmen: Bei einer Neueröffnung zahlen zahlreiche Banken ein Startguthaben. Gebühren fürs Geldabheben sparen: Manche Konten ermöglichen kostenloses Abheben weltweit oder an ausgewählten Automatennetzen. Zusatzleistungen einsparen: Eine kostenlose Kreditkarte oder Fremdwährungseinsatz ohne Gebühren spart zusätzliches Geld im Alltag und auf Reisen. Zinsen mitnehmen: Einige Anbieter verzinsen das Guthaben auf dem Girokonto oder verknüpften Tagesgeldkonto. Gerade in Summe machen diese Punkte über ein Jahr gerechnet oft einen dreistelligen Betrag aus – ganz ohne, dass du auf Leistung verzichten musst. Am einfachsten gelingt der Vergleich mit unserem Girokonto-Vergleichsrechner. Du gibst kurz an, worauf es dir ankommt – etwa kostenlose Kontoführung, Prämie oder Filialbank versus Direktbank – und bekommst sofort die passenden Angebote übersichtlich gegenübergestellt. Das Beste daran: Ist das passende Konto gefunden, kannst du den Kontowechsel direkt online abschließen, ganz ohne Papierkram oder Wartezeit in der Filiale. Werbung: Worauf du beim Vergleich achten solltest Damit du wirklich das beste Konto für deine Bedürfnisse findest, lohnt sich ein Blick auf folgende Punkte: Kontoführungsgebühren: Fallen sie dauerhaft weg oder nur bei Erfüllung bestimmter Bedingungen (z. B. Mindestgeldeingang)? Kosten für die Girocard und Kreditkarte: Ist eine Karte im Preis enthalten und wie sieht es mit Auslandseinsatzgebühren aus? Bargeldversorgung: Wie groß ist das kostenlose Automatennetz und wie einfach ist Bargeldabheben im Alltag? Filiale oder Online-Bank: Legst du Wert auf persönliche Beratung vor Ort oder reicht dir eine leistungsstarke App? Startguthaben und Prämien: Attraktiv, sollten aber nicht das einzige Auswahlkriterium sein – die laufenden Konditionen zählen langfristig mehr. Zusatzleistungen: Verzinsung, Versicherungsleistungen oder Rabattprogramme können den Unterschied machen. Häufige Fragen (FAQ) Ist ein Kontowechsel kompliziert? Nein. Viele Banken bieten einen kostenlosen Kontowechselservice an, der Daueraufträge und Lastschriften automatisch überträgt. Über den Vergleichsrechner ist die Eröffnung zudem direkt online möglich. Gibt es wirklich dauerhaft kostenlose Girokonten? Ja, zahlreiche Direktbanken bieten Konten ohne laufende Kontoführungsgebühren an, teils ohne jede Mindestanforderung. Wie oft sollte ich mein Girokonto vergleichen? Ein Vergleich alle ein bis zwei Jahre lohnt sich, da sich Konditionen und Prämien am Markt regelmäßig ändern. Fazit Ein Girokonto-Vergleich kostet nur wenige Minuten, kann sich über das Jahr gerechnet aber deutlich auszahlen – durch wegfallende Gebühren, attraktive Prämien und bessere Leistungen im Alltag. Mit unserem Vergleichsrechner findest du unkompliziert das passende Konto und kannst den Wechsel bei Bedarf direkt online abschließen. Gefällt dir der Beitrag? Dann empfehle ihn gerne weiter. Werbung: Das könnte dir auch gefallen: All Posts Artikel Erfahrungsberichte Finanzprodukte Evergreen Erfahrungen 2026: Digitale Altersvorsorge im Test 17. September 2026 Evergreen Erfahrungen 2026: Digitale Altersvorsorge im Test Datum:17. September 2026 Author:Ralf Bischoff Mit Evergreen lässt sich Altersvorsorge komplett digital organisieren:… zum Artikel ETF-Sparplan-Vergleich 2026: Die günstigsten kostenlosen Depots im Test 26. Juni 2026 ETF-Sparplan-Vergleich 2026: Die günstigsten kostenlosen Depots im Test Datum:26. Juni 2026 Author:Ralf Bischoff Kostenlose ETF-Sparpläne sind in Deutschland längst zum… zum Artikel Werbung: Schreibe ein Kommentar Antwort abbrechen Du bist angemeldet als Ralf Bischoff. Dein Profil bearbeiten. Abmelden? Erforderliche Felder sind mit * markiert Message*