
26. Juni 2026
ETF-Sparplan-Vergleich 2026: Die günstigsten kostenlosen Depots im Test Datum:26. Juni 2026 Author:Ralf Bischoff Kostenlose ETF-Sparpläne sind in Deutschland längst zum...
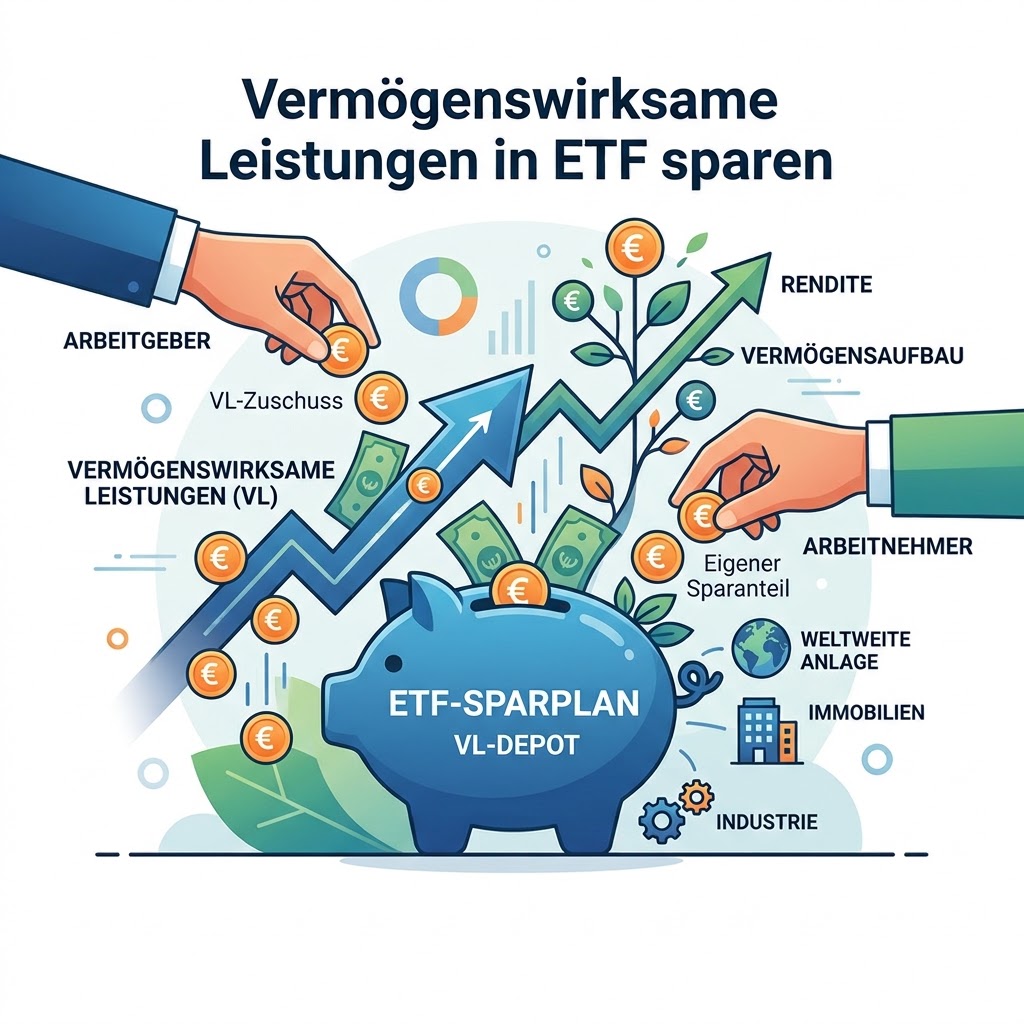
Bis zu 40 Euro im Monat zusätzlich vom Arbeitgeber – das sind vermögenswirksame Leistungen (VL). Viele Beschäftigte schieben dieses Geld seit Jahren in einen Bausparvertrag oder Banksparplan, obwohl dort kaum Rendite herauskommt. Dabei gibt es inzwischen eine Alternative: VL-Sparen mit ETF. Wer seine vermögenswirksamen Leistungen in einen ETF einzahlt, investiert Monat für Monat breit gestreut am Aktienmarkt – ohne siebenjährige Sperrfrist. Dieser Artikel erklärt, wie das funktioniert, was es kostet und welche beiden bekannten Anbieter in Deutschland das Vermögenswirksame-Leistungen-ETF-Sparen anbieten: Ginmon und OSKAR.
Vermögenswirksame Leistungen sind Geldleistungen des Arbeitgebers, die ausschließlich dem Vermögensaufbau dienen. Sie werden nicht auf Ihr Girokonto ausgezahlt, sondern direkt in einen VL-Vertrag eingezahlt. Anspruch haben Arbeitnehmer, Auszubildende, Beamte, Richter und Soldaten – vorausgesetzt, Tarifvertrag, Betriebsvereinbarung oder Arbeitsvertrag sehen VL vor. Eine allgemeine gesetzliche Pflicht für Arbeitgeber gibt es nicht. Die monatliche Höhe liegt meist zwischen 6 und 40 Euro; im öffentlichen Dienst sind es in der Regel 6,65 Euro für Vollzeitbeschäftigte.
Ob Sie Anspruch haben, erfahren Sie bei Ihrer Personalabteilung oder im Arbeits- beziehungsweise Tarifvertrag. Wichtig: Nachträglich lassen sich nicht genutzte VL nicht einfordern – wer das Geld heute nicht abruft, verschenkt es.
Wichtig zur Steuer: VL werden zum Bruttogehalt gerechnet und sind steuer- und sozialabgabenpflichtig. Ihr Nettogehalt sinkt dadurch geringfügig, dafür fließt der volle Bruttobetrag in Ihr Vermögen. Gewinne aus der Anlage unterliegen später der Kapitalertragsteuer – ein Freistellungsauftrag (bis 1.000 € Sparerpauschbetrag pro Person) hilft, diese zu vermeiden.
Jahrzehntelang war der VL-Bausparvertrag der Standard. Heute stellt sich für viele Beschäftigte die Frage, ob das noch zeitgemäß ist. Die Gründe: Die Verzinsung in der Sparphase ist niedrig, die Vertragsgebühren schmälern den Ertrag, und das Geld ist in der Regel sieben Jahre gebunden. Zudem lohnt sich ein Bausparvertrag nur, wenn Sie später tatsächlich ein günstiges Bauspardarlehen für Kauf, Bau oder Modernisierung einer Immobilie nutzen möchten.
Auch die Branche selbst meldet nach dem Boom der Jahre 2022 und 2023 eine Abkühlung: Die Landesbausparkassen verzeichneten in den ersten neun Monaten 2025 rund 13,9 Prozent weniger neue Verträge als im Vorjahreszeitraum. Das heißt nicht, dass der Bausparvertrag ausgedient hat – wer konkret eine Immobilie plant, kann damit weiterhin gut fahren. Für alle anderen ist ein ETF-Sparplan mit den vermögenswirksamen Leistungen häufig die chancenreichere Lösung.
Werbung:
Beim VL-Sparen mit ETF überweist Ihr Arbeitgeber die vermögenswirksamen Leistungen jeden Monat auf ein spezielles VL-Konto mit Depot. Dort werden automatisch Anteile an börsengehandelten Indexfonds (ETFs) gekauft. Ein ETF bildet einen Index nach und streut Ihr Geld auf Hunderte oder Tausende Unternehmen weltweit. Weil die Beträge regelmäßig fließen, kaufen Sie bei niedrigen Kursen mehr und bei hohen Kursen weniger Anteile (Cost-Average-Effekt).
Wichtig zu wissen: Nicht jeder ETF und nicht jede Bank ist für VL geeignet. Deshalb sind vermögenswirksame Leistungen im ETF meist gesonderte Verträge bei wenigen spezialisierten Anbietern. Ihr bestehender ETF-Sparplan bei einem normalen Broker lässt sich dafür in der Regel nicht nutzen.
Die folgende Tabelle zeigt, wie sich 40 Euro pro Monat entwickeln können – abhängig von der Rendite nach Abzug aller Kosten. Eine Rendite von 1 Prozent entspricht etwa dem Niveau eines mäßig verzinsten Sparplans, die höheren Werte stehen für unterschiedliche Börsenverläufe.
| Rendite p. a. (nach Kosten) | Nach 7 Jahren (3.360 € eingezahlt) |
Nach 15 Jahren (7.200 € eingezahlt) |
Nach 25 Jahren (12.000 € eingezahlt) |
|---|---|---|---|
| 1 % | ca. 3.478 € | ca. 7.762 € | ca. 13.619 € |
| 3 % | ca. 3.728 € | ca. 9.050 € | ca. 17.740 € |
| 5 % | ca. 3.997 € | ca. 10.593 € | ca. 23.429 € |
| 7 % | ca. 4.286 € | ca. 12.444 € | ca. 31.322 € |
Vereinfachte Modellrechnung vor Steuern: 40 € monatliche Einzahlung, monatliche Verzinsung, konstante Rendite. Kein Prognosewert und keine Garantie – Aktienkurse schwanken, und es sind auch Verluste möglich.
In Deutschland gibt es nur wenige Anbieter, bei denen sich vermögenswirksame Leistungen direkt in einen ETF-Sparplan lenken lassen. Zu den bekanntesten digitalen Vermögensverwaltern mit eigenem VL-Produkt zählen Ginmon und OSKAR. Beide arbeiten als Robo-Advisor: Sie müssen keine einzelnen ETFs auswählen, das Portfolio wird automatisch aufgebaut und verwaltet. Und beide verzichten auf die klassische Sperrfrist.
Ginmon ist ein deutscher Robo-Advisor, der laut eigenen Angaben rund 500 Millionen Euro Vermögen verwaltet. Mit Ginmon VL fließen Ihre vermögenswirksamen Leistungen automatisch in ein breit gestreutes ETF-Portfolio. Auch Finanztip empfiehlt das Ginmon-VL-Depot in seinem Test (Stand: November 2025).
OSKAR ist eine digitale Vermögensverwaltung aus Karlsruhe, die Depots über die Baader Bank führt. Das Produkt OSKAR VL richtet sich ausdrücklich an Beschäftigte, die ihre vermögenswirksamen Leistungen in ETFs investieren wollen – ohne sich um die Auswahl kümmern zu müssen.
Werbung:
| Merkmal | Ginmon VL | OSKAR VL |
|---|---|---|
| Anlage | ETF-Portfolio „Global VL“ oder „Green VL“ | Aktien-ETF-Portfolio (100 % Aktien) |
| Laufende Gebühr | 0,75 % p. a. (All-in) | ca. 1,0 % p. a. bei Depotwert unter 10.000 €, danach 0,8 % |
| ETF-Kosten | ca. 0,26 % p. a. (Anbieterangabe) | ca. 0,14 % p. a. |
| Mindestlaufzeit / Sperrfrist | Keine | Keine |
| Mindestsparrate | Keine | 25 € pro Monat (laut Stiftung Warentest) |
| Nachhaltige Variante | Ja („Green VL“) | Teilweise ESG-gefilterte ETFs |
| Arbeitnehmersparzulage | Nicht möglich | Nicht möglich |
| Kündigung | Jederzeit, ohne Kosten | Jederzeit; ETF-Anteile werden verkauft |
Kurz gefasst: Bei kleinen Depotwerten liegt Ginmon bei den laufenden Kosten etwas niedriger, bietet zwei Strategievarianten und keine Mindestsparrate. OSKAR punktet mit der reinen Aktienausrichtung, einem sehr einfachen Konzept und einer ausgereiften App. Welcher Anbieter besser zu Ihnen passt, hängt von Ihren Prioritäten ab – beide sind eine sinnvolle Alternative zum klassischen VL-Bausparvertrag.
Zusätzlich zum Arbeitgeberzuschuss fördert der Staat bestimmte VL-Anlagen mit der Arbeitnehmersparzulage. Beim Fondssparen beträgt sie 20 % auf maximal 400 Euro, also höchstens 80 Euro pro Jahr; beim Bausparen sind es 9 % auf maximal 470 Euro, also höchstens 43 Euro. Voraussetzung ist ein zu versteuerndes Einkommen von höchstens 40.000 Euro (Paare: 80.000 Euro), außerdem eine Mindestlaufzeit des Vertrags von sieben Jahren.
Bei Ginmon VL und OSKAR VL ist die Arbeitnehmersparzulage nicht möglich – dafür gibt es weder eine Bindung von sieben Jahren noch Kosten bei vorzeitiger Beendigung. Liegt Ihr zu versteuerndes Einkommen unter der Grenze und Sie wollen die Zulage unbedingt mitnehmen, sollten Sie zusätzlich prüfen, ob ein förderfähiger VL-Vertrag für Sie günstiger ist. Wer die Zulage ohnehin nicht erhält – etwa wegen eines höheren Einkommens –, verliert mit Ginmon oder OSKAR nichts. Ihren Anspruch erkennen Sie am zu versteuernden Einkommen in Ihrem Steuerbescheid.
Hinweis: Haben Sie bereits einen VL-Vertrag, können Sie die Zahlungen des Arbeitgebers jederzeit auf das neue VL-Konto umleiten. Der alte Vertrag wird dann nicht mehr bespart, und Sie lassen sich das Guthaben nach Ablauf der Sperrfrist auszahlen.
Was bedeutet VL-Sparen mit ETF?
Beim VL-Sparen mit ETF zahlt Ihr Arbeitgeber die vermögenswirksamen Leistungen nicht in einen Bausparvertrag oder Banksparplan, sondern in einen ETF-Sparplan. Jeden Monat werden davon automatisch ETF-Anteile gekauft.
Sind vermögenswirksame Leistungen steuerfrei?
Nein. VL zählen zum Arbeitslohn und sind steuer- und sozialabgabenpflichtig. Sie sind aber zusätzliches Geld vom Arbeitgeber, das Sie sonst nicht bekämen.
Wie viel zahlt der Arbeitgeber an vermögenswirksamen Leistungen?
Das ist unterschiedlich. Häufig sind es bis zu 40 Euro im Monat, im öffentlichen Dienst meist 6,65 Euro für Vollzeitkräfte. Die genaue Höhe steht im Arbeits- oder Tarifvertrag.
Kann ich VL in meinen bestehenden ETF-Sparplan einzahlen?
In der Regel nicht. Nur wenige Anbieter bieten das VL-Sparen mit ETF an, meist über ein eigenes VL-Konto. Zahlungen müssen immer vom Arbeitgeber kommen.
Gibt es bei Ginmon und OSKAR eine Sperrfrist?
Nein, bei beiden Anbietern gibt es keine siebenjährige Mindestlaufzeit. Weil damit keine Arbeitnehmersparzulage verbunden ist, können Sie jederzeit über Ihr Geld verfügen.
Was passiert beim Arbeitgeberwechsel?
Sie können die VL-Zahlungen auf den neuen Arbeitgeber übertragen. Zahlt dieser keine VL, können Sie ihn bitten, Beträge aus Ihrem Nettogehalt direkt auf das VL-Konto zu überweisen.
Was kostet VL-Sparen mit ETF bei Ginmon und OSKAR?
Bei Ginmon fallen 0,75 % p. a. Servicegebühr plus ETF-Kosten an. Bei OSKAR sind es bis 10.000 Euro Depotwert rund 1 % p. a. zuzüglich etwa 0,14 % ETF-Kosten.
Ist ein Bausparvertrag für VL noch sinnvoll?
Ja, wenn Sie konkret eine Immobilie finanzieren oder modernisieren wollen und das günstige Bauspardarlehen nutzen möchten. Für reines Sparen mit langfristiger Renditechance ist ein ETF-Sparplan oft attraktiver.
Welche Risiken hat das VL-Sparen mit ETF?
ETFs unterliegen Kursschwankungen. Ihr Kapital ist nicht garantiert, und der Wert kann zeitweise unter die Einzahlungen fallen. Wer einen kurzen Anlagehorizont hat, sollte das bedenken.
Wer vermögenswirksame Leistungen im ETF anlegt, nutzt geschenktes Arbeitgebergeld mit deutlich besseren Renditechancen als in vielen klassischen VL-Verträgen – und bleibt dank fehlender Sperrfrist flexibel. Ginmon und OSKAR machen das VL-Sparen mit ETF einfach: Konto eröffnen, Bescheinigung an den Arbeitgeber geben, fertig. Beachten sollten Sie die laufenden Kosten, die Kursschwankungen am Aktienmarkt und den Verzicht auf die Arbeitnehmersparzulage. Wer sich darauf einlässt, macht aus 40 Euro im Monat einen langfristigen Baustein für den Vermögensaufbau.
Dieser Beitrag dient der allgemeinen Information, enthält Werbung (Affiliate-Links) und stellt keine Anlage- oder Steuerberatung dar. Kapitalanlagen sind mit Risiken verbunden, vergangene Wertentwicklungen sind keine Garantie für die Zukunft. Gebühren und Konditionen können sich ändern – maßgeblich sind die Angaben der Anbieter. Stand: 14. Oktober 2026. Angaben ohne Gewähr.
ETF-Sparplan-Vergleich 2026: Die günstigsten kostenlosen Depots im Test Datum:26. Juni 2026 Author:Ralf Bischoff Kostenlose ETF-Sparpläne sind in Deutschland längst zum...

Meine Traders Place Erfahrungen 2026 – Lohnt sich der Neobroker aus Bayern wirklich? Datum:6. April 2026 Author:Ralf Bischoff Das Wichtigste...