
23. September 2026
Depot-Jahresendcheck 2026: Verluste bis zum Jahreswechsel richtig verrechnen Datum:23. September 2026 Author:Ralf Bischoff Der Dezember ist für Anleger der wichtigste...
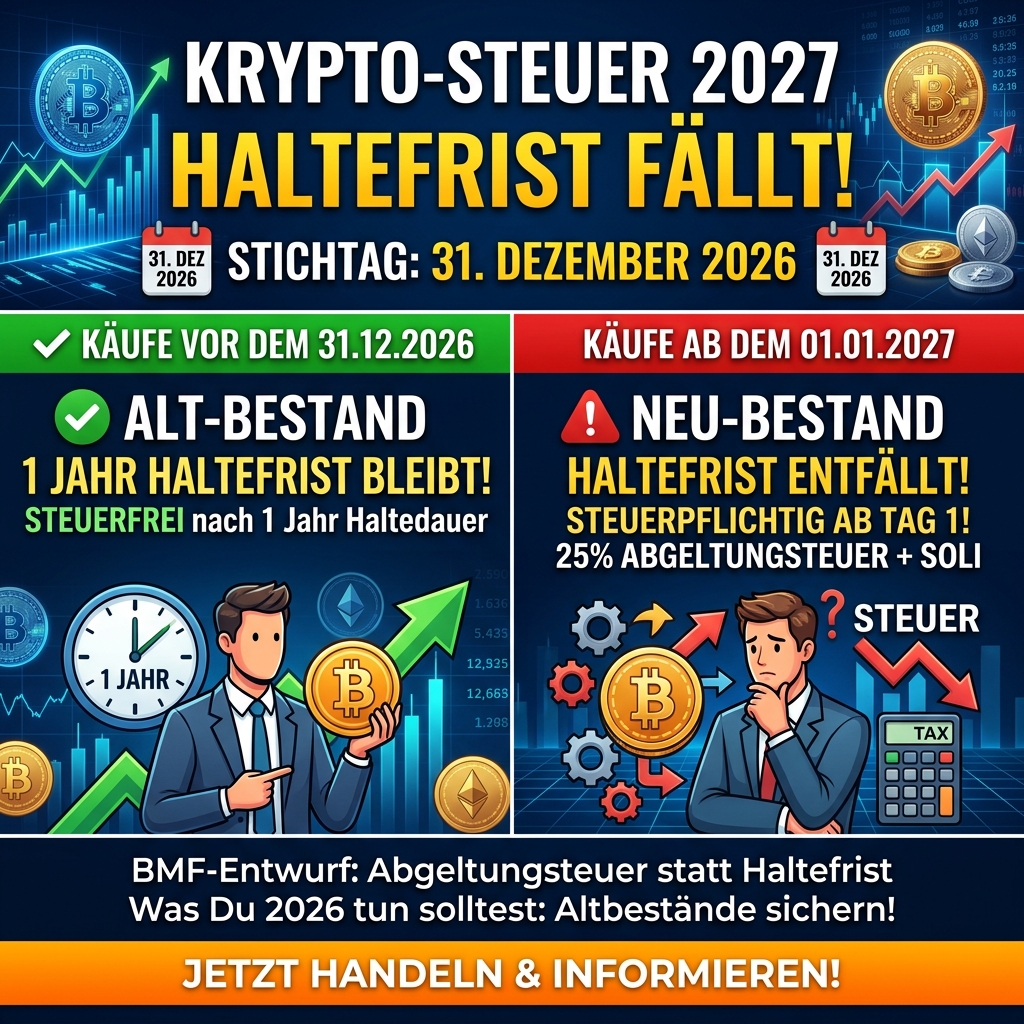
Ein Referentenentwurf des Bundesfinanzministeriums (BMF) sorgt aktuell für Aufsehen in der deutschen Krypto-Szene: Gewinne aus Bitcoin, Ethereum und anderen Kryptowerten sollen künftig unabhängig von der Haltedauer den Einkünften aus Kapitalvermögen zugeordnet und pauschal mit 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag belegt werden. Damit würde die bisher einjährige Krypto-Haltefrist – ein im internationalen Vergleich attraktives Steuerprivileg – für neu erworbene Bestände wegfallen. Entscheidend für Anleger ist ein einziges Datum: der 31. Dezember 2026. Wir zeigen, was der Entwurf konkret vorsieht, wie sicher die Reform tatsächlich ist und was du bis zum Jahresende beachten solltest.
Bundesfinanzminister Lars Klingbeil (SPD) hatte bereits im April 2026 eine „Anpassung der Besteuerung von Kryptowerten" angekündigt. Am 6. Juli 2026 beschloss das Bundeskabinett den Regierungsentwurf zum Bundeshaushalt 2027, der die Reform als politische Zielsetzung enthält. Seit Mitte August 2026 liegt – zuerst von der „Welt" berichtet, später vom Handelsblatt bestätigt – ein konkreter Referentenentwurf des BMF vor.
Der Kern der Reform: Gewinne aus dem Verkauf von Kryptowerten sollen künftig fristenunabhängig steuerpflichtig sein und wie Aktien- oder Fondsgewinne den Einkünften aus Kapitalvermögen zugeordnet werden. Statt der bisherigen Regel „steuerfrei nach zwölf Monaten Haltedauer" (§ 23 EStG) würde dann durchgehend die Abgeltungsteuer von 25 Prozent greifen – zuzüglich Solidaritätszuschlag (in Summe rund 26,375 %) und gegebenenfalls Kirchensteuer von 8 oder 9 Prozent, was die Gesamtbelastung nach Berichten auf bis zu knapp 28 Prozent treiben kann. Im Gegenzug würden realisierte Krypto-Verluste künftig unabhängig von der Haltedauer stets verrechenbar sein, und auch der Sparer-Pauschbetrag (1.000 Euro für Singles, 2.000 Euro für zusammenveranlagte Paare) soll für Krypto-Erträge gelten.
Der aus Anlegersicht wichtigste Satz des Entwurfs steht nicht in den Schlagzeilen: Die Neuregelung soll nur Kryptowerte erfassen, die nach dem 31. Dezember 2026 angeschafft werden. Für vorher erworbene Bestände bleibt es beim bisherigen System der einjährigen Haltefrist – ein sogenannter Bestandsschutz.
Praktisch bedeutet das: Wer über Jahre auf mehreren Handelsplätzen und in eigenen Wallets gekauft, getauscht und verschoben hat, müsste ab 2027 zwei Bestände sauber getrennt dokumentieren – Alt- und Neubestand mit jeweils eigenem Anschaffungsdatum und eigener steuerlicher Behandlung. Wie die Verlustverrechnung zwischen beiden Beständen in der Praxis konkret gehandhabt wird, ist laut Berichten noch nicht abschließend geklärt.
Werbung:
Trotz aller politischen Debatte gilt: Für das Steuerjahr 2026 ist die einjährige Haltefrist (§ 23 EStG) weiterhin in Kraft und unverändert anwendbar. Ein ausformulierter Referentenentwurf mit endgültigem Gesetzestext liegt vor, Bundestag und Bundesrat haben aber noch nicht zugestimmt. Wer heute Kryptowerte kauft und mindestens zwölf Monate hält, verkauft nach aktuellem Stand weiterhin steuerfrei – unabhängig davon, ob der Verkauf noch 2026 oder erst 2027 erfolgt, solange die Anschaffung bis zum 31. Dezember 2026 liegt.
Auch wenn die Reform noch nicht beschlossen ist, lohnt sich eine saubere Vorbereitung. Ein schematisches Vorziehen von Käufen oder Verkäufen ist steuerlich nicht per se geboten – jede Entscheidung sollte zur eigenen Anlagestrategie passen. Sinnvoll ist aber in jedem Fall:
| Kriterium | Altbestand (Kauf bis 31.12.2026) | Neubestand (Kauf ab 1.1.2027) |
|---|---|---|
| Steuerliche Regel | Einjährige Haltefrist, § 23 EStG | Abgeltungsteuer, unabhängig von der Haltedauer |
| Steuersatz bei Verkauf | 0 % nach 12 Monaten Haltedauer | 25 % zzgl. Soli (ca. 26,375 %), ggf. zzgl. Kirchensteuer |
| Steuerfreibetrag | Freigrenze für private Veräußerungsgeschäfte (§ 23 EStG) | Sparer-Pauschbetrag (1.000 € / 2.000 € gemeinsam veranlagt) |
| Automatischer Steuerabzug | Nein | Geplant ab 2028 durch Börsen/Dienstleister |
| Verlustverrechnung | Nur innerhalb § 23 EStG, fristgebunden | Laut Entwurf unabhängig von der Haltedauer verrechenbar |
Alle Angaben nach aktuellem Stand des Referentenentwurfs (September 2026), ohne Gewähr auf Umsetzung in dieser Form.
Anders als bei klassischen Wertpapieren, wo Banken die Abgeltungsteuer direkt einbehalten, sollen Kryptobörsen und -dienstleister diese Aufgabe laut Entwurf erst ab 2028 übernehmen. Für das Übergangsjahr 2027 müssten Anleger ihre Krypto-Gewinne aus Neubestand voraussichtlich weiterhin selbst in der Steuererklärung angeben. Die zeitliche Verzögerung soll den Plattformen Zeit geben, die notwendigen technischen Verfahren für den automatisierten Steuerabzug einzuführen – ähnlich wie es die EU-Meldepflicht DAC8 bereits für den reinen Datenaustausch mit den Finanzbehörden vorschreibt.
Ein Referentenentwurf in der Frühkoordinierung ist ein früher Verfahrensschritt – kein beschlossenes Gesetz. Es folgen noch die Länder- und Verbändeanhörung, ein Kabinettsbeschluss zum konkreten Gesetzestext sowie die Zustimmung von Bundestag und Bundesrat. In jedem dieser Schritte sind inhaltliche Änderungen möglich. Nach der parlamentarischen Sommerpause wird der Haushaltsentwurf inklusive der Krypto-Steuerreform seit September 2026 im Bundestag beraten; parallel dazu läuft die Diskussion in Finanz- und Haushaltsausschuss.
Politisch ist die Lage keineswegs eindeutig: Union und AfD haben die bisherige Haltefrist zuletzt im Finanzausschuss verteidigt, für eine Abschaffung bräuchte Finanzminister Klingbeil also zusätzliche Unterstützung. Krypto-Verbände sprechen zudem von einem Wortbruch gegenüber dem Koalitionsvertrag, eine Petition gegen die Reform hat bereits das nötige Quorum für eine öffentliche Behandlung erreicht. Auch die vom BMF erwarteten Mehreinnahmen relativieren die Debatte: Statt der ursprünglich kolportierten rund zwei Milliarden Euro nennt der Referentenentwurf für 2028 nur noch rund 160 Millionen Euro zusätzlich, mit einem Anstieg auf geschätzt 350 Millionen Euro bis 2031.
Wird die Krypto-Haltefrist wirklich abgeschafft?
Geplant ist genau das – für Kryptowerte, die ab dem 1. Januar 2027 angeschafft werden. Ein Referentenentwurf des BMF liegt vor, beschlossen ist die Reform aber noch nicht. Sie muss noch Länder- und Verbändeanhörung, Kabinett, Bundestag und Bundesrat durchlaufen.
Betrifft die Reform auch meine bereits gekauften Coins?
Nach aktuellem Stand nein. Für Kryptowerte, die bis zum 31. Dezember 2026 angeschafft wurden, soll ein Bestandsschutz gelten: Sie bleiben weiterhin nach zwölf Monaten Haltedauer steuerfrei verkäuflich.
Wie hoch wäre die Steuer auf Krypto-Gewinne ab 2027?
Für Neubestand soll die Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag greifen, in Summe rund 26,375 Prozent. Bei Kirchensteuerpflicht kann die Gesamtbelastung Berichten zufolge auf bis zu knapp 28 Prozent steigen.
Muss ich jetzt noch 2026 verkaufen, um Steuern zu sparen?
Nicht zwingend. Der Bestandsschutz gilt für den Anschaffungszeitpunkt, nicht für den Verkaufszeitpunkt. Wer bis Ende 2026 kauft, kann auch nach 2027 noch von der bisherigen einjährigen Haltefrist profitieren, sofern der Verkauf nach Ablauf der zwölf Monate erfolgt.
Ab wann würde die Abgeltungsteuer automatisch abgezogen?
Laut Entwurf erst ab 2028. Für Gewinne aus 2027 müssten Anleger die Steuer voraussichtlich noch selbst über die Steuererklärung angeben.
Gilt der Sparer-Pauschbetrag künftig auch für Krypto-Gewinne?
Nach dem Referentenentwurf ja: Für Krypto-Erträge aus Neubestand soll der reguläre Sparer-Pauschbetrag von 1.000 Euro (Singles) beziehungsweise 2.000 Euro (gemeinsam veranlagte Partner) gelten.
Die geplante Krypto-Steuerreform 2027 wäre der größte Einschnitt für deutsche Krypto-Anleger seit Jahren – die einjährige Haltefrist gehörte bislang zu den attraktivsten Regelungen im internationalen Vergleich. Entscheidend ist aber: Beschlossen ist noch nichts, und mit dem geplanten Bestandsschutz zum Stichtag 31. Dezember 2026 bliebe bereits gekauften Kryptowerten die alte Regelung erhalten. Wer jetzt schon aktiv ist, sollte vor allem eines tun: Anschaffungsdaten sauber dokumentieren, das Gesetzgebungsverfahren im Blick behalten und keine überstürzten Entscheidungen allein auf Basis des aktuellen Entwurfsstands treffen.
Stand: 20. September 2026. Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Steuerberatung. Der Referentenentwurf befindet sich im Gesetzgebungsverfahren und kann sich noch ändern – verbindliche Auskünfte erteilt das zuständige Finanzamt oder ein Steuerberater.
Depot-Jahresendcheck 2026: Verluste bis zum Jahreswechsel richtig verrechnen Datum:23. September 2026 Author:Ralf Bischoff Der Dezember ist für Anleger der wichtigste...
TradersClub24 Test: Hier kannst du in einem kostenfreien Kurs Trading lernen Datum:12. September 2026 Author:Ralf Bischoff TradersClub24 Test: Hier kannst...