
20. September 2026
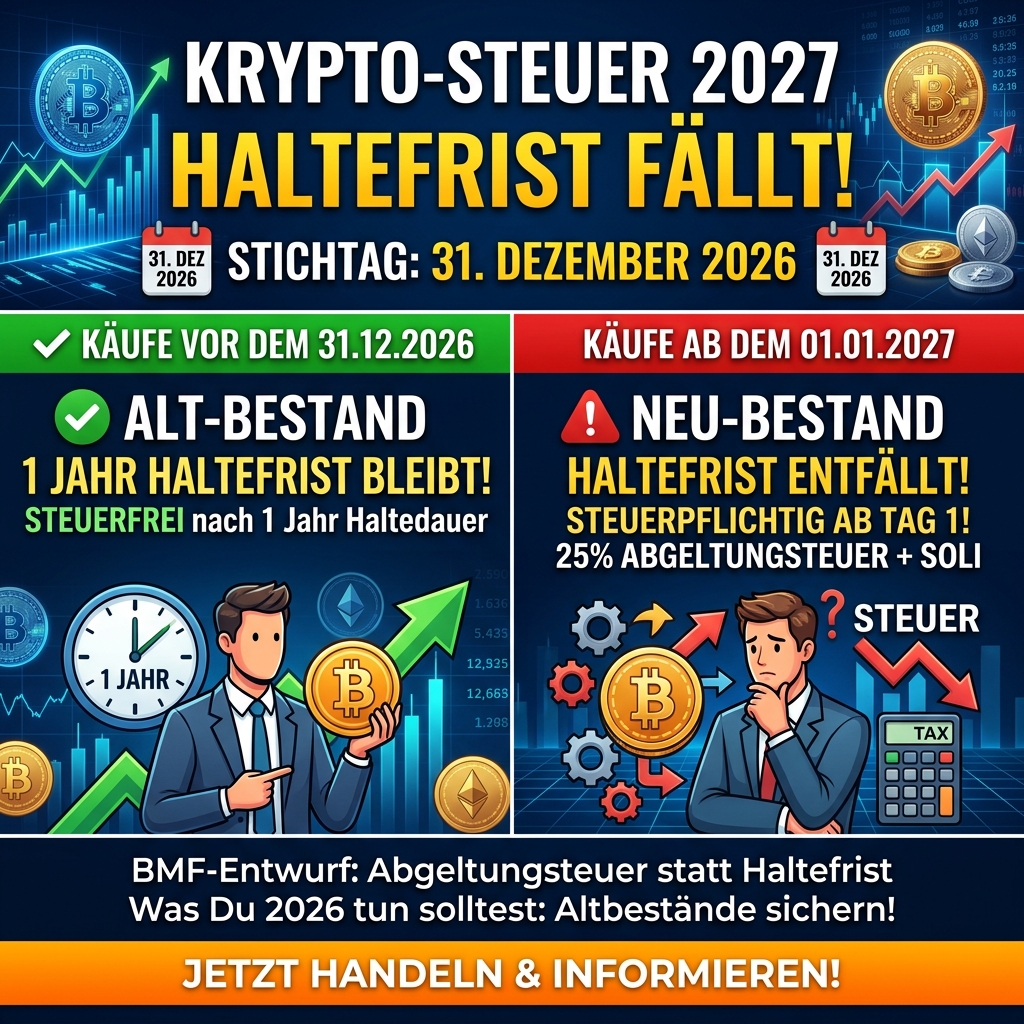
Krypto-Steuer 2027: Haltefrist fällt zum 31.12.2026 – das musst du jetzt wissen Datum:20. September 2026 Author:Ralf Bischoff Ein Referentenentwurf des...
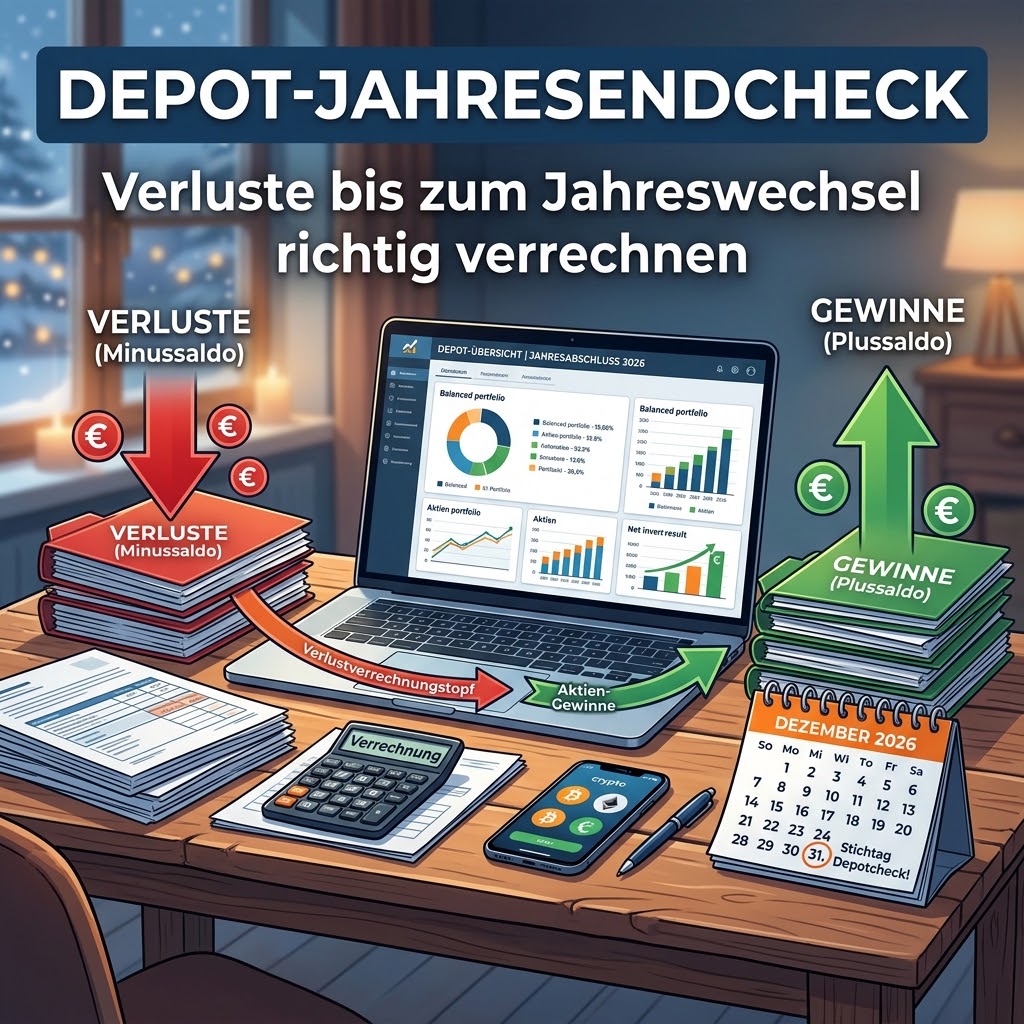
Der Dezember ist für Anleger der wichtigste Steuermonat des Jahres. Wer jetzt nicht handelt, verschenkt oft bares Geld: Verluste bleiben ungenutzt im Verlusttopf eines Brokers liegen, während bei einem anderen Broker auf Gewinne Abgeltungssteuer abgezogen wird. Mit einem kurzen Depot-Jahresendcheck holst du das Maximum heraus. Die wichtigste Frist: Die Verlustbescheinigung musst du bis zum 15. Dezember 2026 beim Broker beantragen. In diesem Ratgeber erfährst du Schritt für Schritt, wie du Verlusttöpfe brokerübergreifend zusammenführst, deinen Freistellungsauftrag clever aufteilst, die Vorabpauschale im Januar einplanst und den Kirchensteuer-Sperrvermerk prüfst.
Beim Depot-Jahresendcheck kommt es auf die richtige Reihenfolge an. Diese Termine solltest du dir in den Kalender eintragen:
| Datum | Was ist zu tun? | Warum? |
|---|---|---|
| bis 15.12.2026 | Verlustbescheinigung beantragen | Nur so lassen sich Verluste mit Gewinnen bei anderen Brokern oder beim Ehepartner verrechnen. |
| vor dem letzten Handelstag | Gewinne oder Verluste gezielt realisieren | Nur Verkäufe, die noch 2026 abgewickelt werden, zählen für das Steuerjahr 2026. |
| bis 31.12.2026 | Freistellungsaufträge für 2027 anpassen | Damit die Vorabpauschale im Januar beim richtigen Broker steuerfrei bleibt. |
| 04.01.2027 | Vorabpauschale für 2026 wird abgerechnet | Gilt als Kapitalertrag 2027 und verbraucht den neuen Freibetrag. |
| bis 31.01.2027 | Freistellungsauftrag 2026 rückwirkend erhöhen | Letzte Chance, zu viel gezahlte Steuer direkt von der Bank zurückzuholen. |
| bis 30.06.2027 | ggf. Kirchensteuer-Sperrvermerk beim BZSt | Wirkt für den Kirchensteuerabzug ab 2028. |
Jede Bank und jeder Broker verrechnet Gewinne und Verluste bereits während des Jahres automatisch. Dafür führt das Institut für dich zwei getrennte Verlustverrechnungstöpfe. Solange ein Topf ein Guthaben an Verlusten enthält, wird auf passende Gewinne keine Abgeltungsteuer einbehalten – oder bereits gezahlte Steuer wird dir wieder gutgeschrieben.
| Topf | Was landet darin? | Womit verrechenbar? |
|---|---|---|
| Verlusttopf Aktien | Verluste aus dem Verkauf von Einzelaktien | Nur mit Gewinnen aus Aktienverkäufen |
| Allgemeiner Verlusttopf („sonstige Verluste“) | Verluste aus ETFs, Fonds, Anleihen, Zertifikaten, Optionsscheinen, gezahlte Stückzinsen | Mit allen Kapitalerträgen: Zinsen, Dividenden, ETF-Gewinne, Aktiengewinne |
Wichtig: Die Verlusttöpfe gelten immer nur innerhalb eines Instituts. Hast du bei Broker A Verluste und bei Broker B Gewinne, weiß Broker B davon nichts – und zieht ganz normal Abgeltungsteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer ab. Genau hier setzt der Jahresendcheck an.
Dass Aktienverluste nur mit Aktiengewinnen verrechnet werden dürfen, ist seit Jahren umstritten. Der Bundesfinanzhof hält diese Sonderregel für verfassungswidrig und hat die Frage dem Bundesverfassungsgericht vorgelegt (Az. 2 BvL 3/21). Das Gericht hat in seiner Jahresvorschau eine Entscheidung für 2026 angekündigt; bis zum Redaktionsschluss lag sie noch nicht vor.
Für dich heißt das: Steuerbescheide ergehen in diesem Punkt automatisch vorläufig, du musst also keinen Einspruch einlegen. Profitieren kannst du von einem anlegerfreundlichen Urteil aber nur, wenn deine Aktienverluste auch tatsächlich in der Steuererklärung stehen. Verluste, die im Verlusttopf der Bank schlummern, tauchen beim Finanzamt nicht auf. Wer größere, bisher nicht verrechnete Aktienverluste hat, sollte deshalb in diesem Jahr besonders genau prüfen, ob sich eine Verlustbescheinigung lohnt.
Werbung:
Am Jahresende hast du für jeden Verlusttopf mit negativem Saldo zwei Möglichkeiten:
Die Verlustbescheinigung Frist ist gesetzlich geregelt (§ 43a Abs. 3 EStG): Der Antrag muss bis zum 15. Dezember des laufenden Jahres beim Institut eingegangen sein – 2026 ist das ein Dienstag. Eine Verlängerung gibt es nicht. Wer die Frist verpasst, kann die Verluste des Jahres 2026 nicht mehr bankübergreifend nutzen; sie wandern automatisch in den Verlustvortrag des Brokers.
Anna hat 2026 bei Broker A durch den Verkauf einer Aktie 3.000 € Verlust gemacht. Bei Broker B hat sie Aktien mit 5.000 € Gewinn verkauft, ihr Freistellungsauftrag ist dort bereits ausgeschöpft. Broker B hat auf die 5.000 € Abgeltungsteuer plus Soli einbehalten.
Vereinfachte Modellrechnung. Mit Kirchensteuer fällt die Erstattung etwas höher aus.
Bei den meisten Banken und Brokern geht das im Onlinebanking oder in der App (meist unter „Steuern“ oder „Verlustverrechnung“), bei einigen Neobrokern per Formular oder Nachricht an den Kundenservice. Du kannst angeben, ob du die Bescheinigung für den Aktientopf, den allgemeinen Topf oder beide willst. Die Bescheinigung selbst bekommst du zusammen mit der Jahressteuerbescheinigung im Frühjahr 2027.
Der Standardweg für alle, die mehrere Depots führen: Verlustbescheinigung bis 15. Dezember beim „Verlust-Broker“ beantragen, im Frühjahr die Jahressteuerbescheinigungen aller Institute sammeln und alles in der Anlage KAP eintragen. Das Finanzamt verrechnet dann Verluste und Gewinne über alle Depots hinweg und erstattet zu viel gezahlte Steuer.
Willst du ohnehin zu einem günstigeren Broker wechseln, kannst du die Verlusttöpfe mitnehmen. Voraussetzung: Du überträgst das komplette Depot und beantragst beim Übertrag ausdrücklich die Übertragung der Verlusttöpfe. Die neue Bank verrechnet die Altverluste dann direkt mit deinen künftigen Gewinnen. Bei einem Teilübertrag funktioniert das nicht, ebenso wenig bei einem Übertrag auf eine andere Person (etwa an Partner oder Kind) – dann verfallen die Töpfe beim Broker. Beendest du die Geschäftsbeziehung komplett, stellt die alte Bank automatisch eine Verlustbescheinigung aus.
Haben Ehe- oder eingetragene Lebenspartner bei derselben Bank einen gemeinsamen Freistellungsauftrag erteilt, verrechnet das Institut zum Jahresende automatisch Verluste des einen mit Gewinnen des anderen – auch über Einzeldepots hinweg. Liegen die Depots bei verschiedenen Banken, bleibt nur der Weg über Verlustbescheinigung und gemeinsame Steuererklärung.
Depotwechsel geplant? Ein Broker mit niedrigen Kosten, übersichtlicher Steuerübersicht und Online-Antrag für die Verlustbescheinigung spart dir jedes Jahr Zeit und Geld.
Jetzt Depots vergleichenHast du in einem Depot Gewinne realisiert und liegen gleichzeitig Positionen im Minus, kannst du diese vor Jahresende verkaufen, um die Steuerlast zu drücken. Der Bundesfinanzhof hat entschieden, dass es kein Gestaltungsmissbrauch ist, eine Aktie mit Verlust zu verkaufen und kurz darauf wieder zu kaufen (BFH, Urteil vom 12.06.2018, VIII R 32/16). Beachte dabei:
Kapitalerträge bis 1.000 € pro Jahr (Ehepaare: 2.000 €) sind steuerfrei. Damit die Bank die Steuer gar nicht erst abzieht, brauchst du einen Freistellungsauftrag. Hast du mehrere Konten und Depots, kannst du den Betrag frei aufteilen – die Summe aller Aufträge darf den Pauschbetrag aber nicht überschreiten. Das Bundeszentralamt für Steuern bekommt alle Freistellungsaufträge gemeldet und prüft das.
| Institut | Erwartete Erträge 2027 | Sinnvoller Freistellungsauftrag |
|---|---|---|
| Tagesgeldkonto | ca. 300 € Zinsen | 300 € |
| ETF-Depot (thesaurierend) | ca. 450 € Vorabpauschale + Ausschüttungen | 500 € |
| Aktien-Depot | ca. 200 € Dividenden | 200 € |
| Summe | ca. 950 € | 1.000 € |
Beispielwerte zur Veranschaulichung, keine Empfehlung für deine persönliche Aufteilung.
Viele Anleger ärgern sich jedes Jahr Anfang Januar über einen Steuerabzug im ETF-Depot. Der Grund ist die Vorabpauschale auf thesaurierende Fonds und ETFs. Für 2026 gilt ein Basiszins von 3,20 % – deutlich mehr als im Vorjahr (2,53 %). Die Vorabpauschale für 2026 gilt am 4. Januar 2027 als zugeflossen und zählt damit steuerlich schon zum Jahr 2027.
Beispiel: Ein Aktien-ETF im Wert von 10.000 € zu Jahresbeginn 2026 ergibt einen Basisertrag von 224 € (10.000 € × 70 % × 3,20 %), vorausgesetzt der ETF ist 2026 mindestens um diesen Betrag gestiegen. Nach 30 % Teilfreistellung bleiben 156,80 € steuerpflichtig. Ohne Freistellungsauftrag kostet das rund 41 € Steuer (ohne Kirchensteuer). Bei größeren Depots summiert sich das schnell.
Deshalb gehört zum Jahresendcheck: Prüfe, ob beim ETF-Broker für 2027 genug Freistellungsauftrag hinterlegt ist. Wie sich die Vorabpauschale genau berechnet und wie du sie für dein Depot abschätzt, liest du in unserem Ratgeber zur Vorabpauschale 2027. Den passenden Betrag kannst du direkt mit unserem Vorabpauschale-Rechner ermitteln.
Seit 2015 behalten Banken und Broker die Kirchensteuer auf Kapitalerträge automatisch ein. Dazu fragen sie jedes Jahr zwischen dem 1. September und dem 31. Oktober beim Bundeszentralamt für Steuern (BZSt) deine Religionszugehörigkeit ab. Das Ergebnis gilt für den Steuerabzug im folgenden Jahr.
Mit einem Sperrvermerk kannst du dieser Abfrage widersprechen. Die Bank erhält dann einen neutralen Nullwert und zieht keine Kirchensteuer ab. Das heißt aber nicht, dass die Kirchensteuer entfällt: Mit Sperrvermerk bist du verpflichtet, eine Steuererklärung mit Anlage KAP abzugeben, und das BZSt meldet deinem Finanzamt, welche Banken abgefragt haben.
Bis wann muss ich die Verlustbescheinigung beantragen?
Die Verlustbescheinigung musst du bis spätestens 15. Dezember des laufenden Jahres bei deiner Bank oder deinem Broker beantragen. Für das Steuerjahr 2026 ist das Dienstag, der 15. Dezember 2026. Eine Fristverlängerung gibt es nicht.
Was passiert, wenn ich die Frist für die Verlustbescheinigung verpasse?
Dann trägt dein Broker die Verluste automatisch ins nächste Jahr vor und verrechnet sie mit künftigen Gewinnen bei ihm. Verloren sind sie nicht, du kannst sie aber für 2026 nicht mit Gewinnen bei anderen Instituten verrechnen.
Kann ich Aktienverluste mit ETF-Gewinnen verrechnen?
Nein. Verluste im Verlusttopf Aktien dürfen nach aktueller Rechtslage nur mit Gewinnen aus Aktienverkäufen verrechnet werden. Umgekehrt lassen sich ETF-Verluste aber mit Aktiengewinnen verrechnen. Ob die Beschränkung verfassungsgemäß ist, prüft derzeit das Bundesverfassungsgericht.
Kann ich meinen Verlusttopf zu einem neuen Broker mitnehmen?
Ja, wenn du das gesamte Depot überträgst und die Übertragung der Verlusttöpfe beim Depotwechsel ausdrücklich beantragst. Bei einem Teilübertrag bleiben die Töpfe beim alten Broker.
Wie teile ich meinen Freistellungsauftrag auf mehrere Banken auf?
Du kannst den Sparer-Pauschbetrag von 1.000 € (Ehepaare 2.000 €) beliebig auf mehrere Institute verteilen, solange die Summe den Höchstbetrag nicht übersteigt. Orientiere dich an den erwarteten Erträgen je Bank und denke beim ETF-Depot an die Vorabpauschale im Januar.
Kann ich den Freistellungsauftrag rückwirkend ändern?
Eine Erhöhung für das abgelaufene Jahr ist bis zum 31. Januar des Folgejahres möglich. Die Bank erstattet dann zu viel einbehaltene Steuer. Danach bekommst du die Steuer nur noch über die Anlage KAP in der Steuererklärung zurück.
Spare ich mit einem Kirchensteuer-Sperrvermerk Steuern?
Nein. Der Sperrvermerk verhindert nur, dass die Bank die Kirchensteuer direkt abzieht. Du musst sie dann über die Steuererklärung zahlen und bist zur Abgabe verpflichtet.
Muss ich für die Verlustverrechnung eine Steuererklärung abgeben?
Wenn du Verluste über eine Verlustbescheinigung bankübergreifend verrechnen willst, ja. Die Verrechnung erfolgt dann über die Anlage KAP deiner Einkommensteuererklärung.
Der Depot-Jahresendcheck kostet dich eine Stunde, kann aber mehrere hundert Euro bringen. Der wichtigste Punkt: Beantrage die Verlustbescheinigung bis zum 15. Dezember 2026 überall dort, wo Verluste bei einem Broker auf Gewinne bei einem anderen treffen. Gerade Aktienverluste solltest du in diesem Jahr mit Blick auf die ausstehende Entscheidung des Bundesverfassungsgerichts sauber dokumentieren. Teile deinen Freistellungsauftrag so auf, dass kein Freibetrag verpufft, und plane die Vorabpauschale vom 4. Januar 2027 schon jetzt ein. Wer ohnehin mit seinem Broker unzufrieden ist, nutzt den Jahreswechsel für einen vollständigen Depotübertrag – inklusive Verlusttopf.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Steuerberatung. Beispielrechnungen sind vereinfachte Modellrechnungen. Fristen, Beträge und die Rechtslage zur Verlustverrechnung können sich ändern – verbindliche Auskünfte geben dein Finanzamt oder ein Steuerberater.
Stand: September 2026. Angaben ohne Gewähr.
Krypto-Steuer 2027: Haltefrist fällt zum 31.12.2026 – das musst du jetzt wissen Datum:20. September 2026 Author:Ralf Bischoff Ein Referentenentwurf des...

Beitragsbemessungsgrenze 2026: Was Gutverdiener jetzt mehr zahlen Datum:28. Juni 2026 Author:Ralf Bischoff Zum 1. Januar 2026 sind die Beitragsbemessungsgrenzen in...