
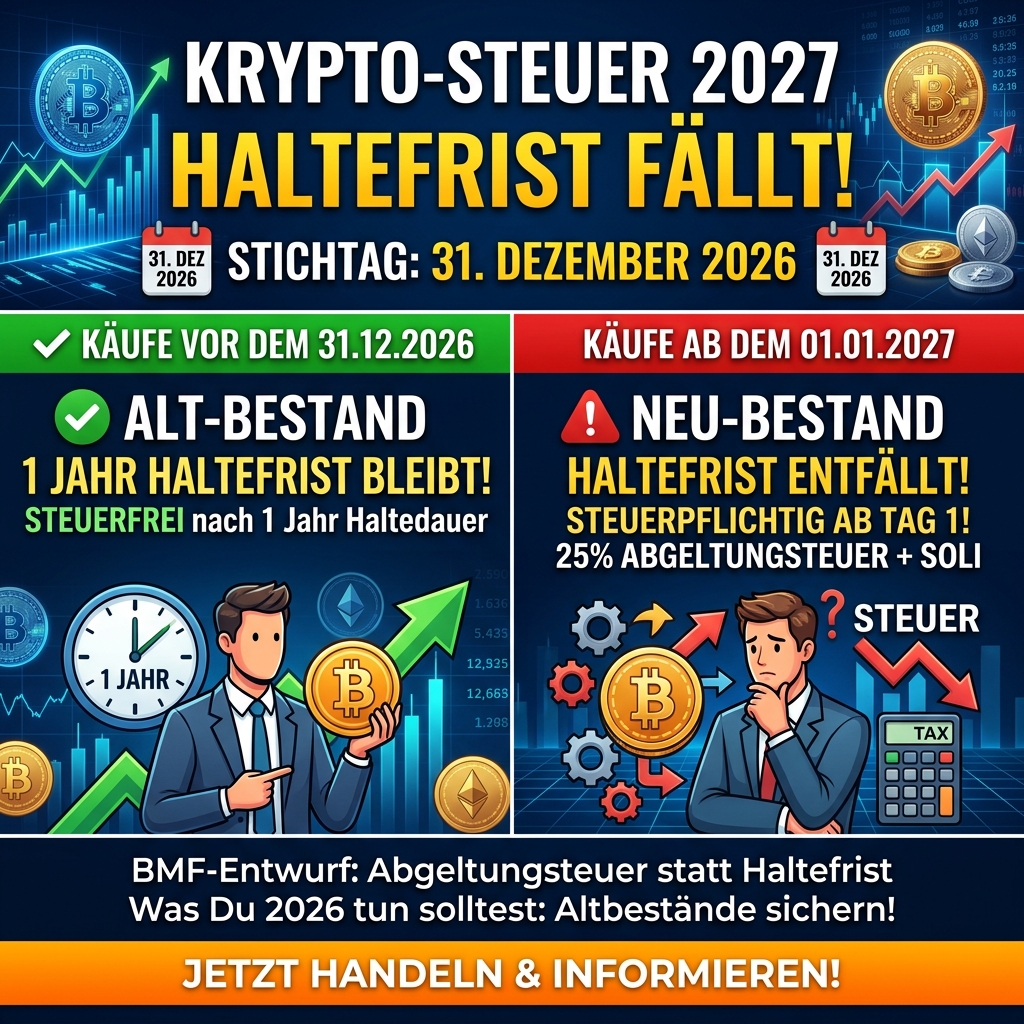
Krypto-Steuer 2027: Haltefrist fällt zum 31.12.2026 – das musst du jetzt wissen Datum:20. September 2026 Author:Ralf Bischoff Ein Referentenentwurf des Bundesfinanzministeriums (BMF) sorgt aktuell für Aufsehen in der deutschen Krypto-Szene: Gewinne aus Bitcoin, Ethereum und anderen Kryptowerten sollen künftig unabhängig von der Haltedauer den Einkünften aus Kapitalvermögen zugeordnet und pauschal mit 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag belegt werden. Damit würde die bisher einjährige Krypto-Haltefrist – ein im internationalen Vergleich attraktives Steuerprivileg – für neu erworbene Bestände wegfallen. Entscheidend für Anleger ist ein einziges Datum: der 31. Dezember 2026. Wir zeigen, was der Entwurf konkret vorsieht, wie sicher die Reform tatsächlich ist und was du bis zum Jahresende beachten solltest. Das Wichtigste in Kürze Ein BMF-Referentenentwurf sieht vor, Krypto-Gewinne ab 2027 unabhängig von der Haltedauer mit 25 % Abgeltungsteuer (plus Soli, effektiv 26,375 %, mit Kirchensteuer bis zu rund 28 %) zu belegen. Betroffen wären nur Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden – Altbestände behalten die einjährige Haltefrist und bleiben nach zwölf Monaten weiter steuerfrei. Der automatische Steuerabzug durch Börsen und Krypto-Dienstleister soll erst ab 2028 starten. Beschlossen ist noch nichts: Der Entwurf befindet sich in der regierungsinternen Frühkoordinierung, Union und AfD lehnen eine Abschaffung der Haltefrist bislang ab. Für das Steuerjahr 2026 gilt die bisherige Ein-Jahres-Regel unverändert – wer jetzt handelt, kann sich Bestandsschutz sichern. Was der Referentenentwurf konkret vorsieht Bundesfinanzminister Lars Klingbeil (SPD) hatte bereits im April 2026 eine „Anpassung der Besteuerung von Kryptowerten“ angekündigt. Am 6. Juli 2026 beschloss das Bundeskabinett den Regierungsentwurf zum Bundeshaushalt 2027, der die Reform als politische Zielsetzung enthält. Seit Mitte August 2026 liegt – zuerst von der „Welt“ berichtet, später vom Handelsblatt bestätigt – ein konkreter Referentenentwurf des BMF vor. Der Kern der Reform: Gewinne aus dem Verkauf von Kryptowerten sollen künftig fristenunabhängig steuerpflichtig sein und wie Aktien- oder Fondsgewinne den Einkünften aus Kapitalvermögen zugeordnet werden. Statt der bisherigen Regel „steuerfrei nach zwölf Monaten Haltedauer“ (§ 23 EStG) würde dann durchgehend die Abgeltungsteuer von 25 Prozent greifen – zuzüglich Solidaritätszuschlag (in Summe rund 26,375 %) und gegebenenfalls Kirchensteuer von 8 oder 9 Prozent, was die Gesamtbelastung nach Berichten auf bis zu knapp 28 Prozent treiben kann. Im Gegenzug würden realisierte Krypto-Verluste künftig unabhängig von der Haltedauer stets verrechenbar sein, und auch der Sparer-Pauschbetrag (1.000 Euro für Singles, 2.000 Euro für zusammenveranlagte Paare) soll für Krypto-Erträge gelten. Der Stichtag 31. Dezember 2026: Altbestand vs. Neubestand Der aus Anlegersicht wichtigste Satz des Entwurfs steht nicht in den Schlagzeilen: Die Neuregelung soll nur Kryptowerte erfassen, die nach dem 31. Dezember 2026 angeschafft werden. Für vorher erworbene Bestände bleibt es beim bisherigen System der einjährigen Haltefrist – ein sogenannter Bestandsschutz. Altbestand (Anschaffung bis 31.12.2026): weiterhin steuerfrei nach Ablauf der einjährigen Haltefrist, wie es der Bundesfinanzhof 2023 bestätigt hat. Neubestand (Anschaffung ab 1.1.2027): fristenunabhängig steuerpflichtig, pauschal mit Abgeltungsteuer belastet. Praktisch bedeutet das: Wer über Jahre auf mehreren Handelsplätzen und in eigenen Wallets gekauft, getauscht und verschoben hat, müsste ab 2027 zwei Bestände sauber getrennt dokumentieren – Alt- und Neubestand mit jeweils eigenem Anschaffungsdatum und eigener steuerlicher Behandlung. Wie die Verlustverrechnung zwischen beiden Beständen in der Praxis konkret gehandhabt wird, ist laut Berichten noch nicht abschließend geklärt. Werbung: Was gilt aktuell – also für das Steuerjahr 2026? Trotz aller politischen Debatte gilt: Für das Steuerjahr 2026 ist die einjährige Haltefrist (§ 23 EStG) weiterhin in Kraft und unverändert anwendbar. Ein ausformulierter Referentenentwurf mit endgültigem Gesetzestext liegt vor, Bundestag und Bundesrat haben aber noch nicht zugestimmt. Wer heute Kryptowerte kauft und mindestens zwölf Monate hält, verkauft nach aktuellem Stand weiterhin steuerfrei – unabhängig davon, ob der Verkauf noch 2026 oder erst 2027 erfolgt, solange die Anschaffung bis zum 31. Dezember 2026 liegt. Wichtig: Unabhängig von dieser Reform gelten seit 2026 bereits neue Meldepflichten für Krypto-Dienstleister auf Basis des Kryptowerte-Steuertransparenz-Gesetzes (Umsetzung der EU-Vorgabe DAC8). Anbieter müssen Transaktionsdaten jährlich bis zum 31. Juli an das Bundeszentralamt für Steuern übermitteln. Nicht erklärte Alt-Gewinne werden dadurch für Finanzämter deutlich leichter nachvollziehbar. Was du noch 2026 tun solltest Auch wenn die Reform noch nicht beschlossen ist, lohnt sich eine saubere Vorbereitung. Ein schematisches Vorziehen von Käufen oder Verkäufen ist steuerlich nicht per se geboten – jede Entscheidung sollte zur eigenen Anlagestrategie passen. Sinnvoll ist aber in jedem Fall: Anschaffungsdaten dokumentieren: Notiere für jede Kryptoposition genau, wann sie gekauft wurde – der Stichtag 31.12.2026 entscheidet künftig über die steuerliche Einordnung als Alt- oder Neubestand. Käufe, die du ohnehin planst, zeitlich einordnen: Wer eine Position noch 2026 aufbaut, sichert sich damit die Möglichkeit auf die bisherige einjährige Haltefrist und den bestehenden Bestandsschutz – ein Verkauf frühestens nach zwölf Monaten bliebe dann steuerfrei. Alt-Gewinne prüfen und nacherklären: Wer Krypto-Gewinne früherer Jahre nicht oder unvollständig erklärt hat, sollte angesichts der ab 2026 laufenden Meldepflichten der Börsen an das Bundeszentralamt für Steuern zeitnah eine Nacherklärung bzw. eine strafbefreiende Selbstanzeige nach § 371 AO prüfen. Portfolio nach Anschaffungszeitpunkt strukturieren: Wer auf mehreren Börsen und in eigenen Wallets aktiv ist, sollte schon jetzt ein Tool oder eine Tabelle nutzen, die Transaktionen lückenlos nach Kaufdatum zuordnet – das erleichtert später die Trennung zwischen Alt- und Neubestand erheblich. Gesetzgebungsverfahren im Blick behalten: Der Entwurf kann sich in der Länder- und Verbändeanhörung, im Kabinett sowie in Bundestag und Bundesrat noch ändern – größere Entscheidungen (z. B. gezielte Verkäufe) sollten nicht allein auf Basis des aktuellen Entwurfsstands getroffen werden. Altbestand vs. Neubestand im Vergleich Kriterium Altbestand (Kauf bis 31.12.2026) Neubestand (Kauf ab 1.1.2027) Steuerliche Regel Einjährige Haltefrist, § 23 EStG Abgeltungsteuer, unabhängig von der Haltedauer Steuersatz bei Verkauf 0 % nach 12 Monaten Haltedauer 25 % zzgl. Soli (ca. 26,375 %), ggf. zzgl. Kirchensteuer Steuerfreibetrag Freigrenze für private Veräußerungsgeschäfte (§ 23 EStG) Sparer-Pauschbetrag (1.000 € / 2.000 € gemeinsam veranlagt) Automatischer Steuerabzug Nein Geplant ab 2028 durch Börsen/Dienstleister Verlustverrechnung Nur innerhalb § 23 EStG, fristgebunden Laut Entwurf unabhängig von der Haltedauer verrechenbar Alle Angaben nach aktuellem Stand des Referentenentwurfs (September 2026), ohne Gewähr auf Umsetzung in dieser Form. Automatischer Steuerabzug erst ab 2028 – was bedeutet das? Anders als bei klassischen Wertpapieren, wo Banken die Abgeltungsteuer direkt einbehalten, sollen Kryptobörsen und -dienstleister
Evergreen Erfahrungen 2026: Digitale Altersvorsorge im Test
Evergreen Erfahrungen 2026: Digitale Altersvorsorge mit Robo-Advisor im Test Datum:17. September 2026 Author:Ralf Bischoff Mit Evergreen lässt sich Altersvorsorge komplett digital organisieren: Sparplan einrichten, Anlagestrategie wählen, fertig. Der Anbieter aus Leipzig positioniert sich als nachhaltiger Robo-Advisor mit eigenem Fondsmanagement, BaFin-Regulierung und einem Einstieg ab nur einem Euro. In diesem Erfahrungsbericht zeige ich dir, wie Evergreen funktioniert, was die Geldanlage kostet und für wen sich das Angebot eignet. ABer so viel vorab, meine Evergreen Erfahrungen sind bisher durchaus positiv. Das Wichtigste in Kürze Anbieter: Evergreen GmbH, 2018 in Leipzig von Iven Kurz gegründet, reguliert als Wertpapierinstitut durch die BaFin. Einstieg: Sparpläne und Einmalanlagen bereits ab 1 Euro möglich, keine Mindestanlage. Kosten: Fondskosten von rund 0,19 % bis 0,79 % pro Jahr je nach Produkt, keine separaten Depot-, Order- oder Performancegebühren. Sicherheit: Depotführung bei der DAB BNP Paribas, Anlagegelder als Sondervermögen insolvenzgeschützt. Produkte: Vermögensaufbau mit „Pockets“, Kinderdepot, betriebliche Altersvorsorge, VL-Sparen sowie ab 2027 ein gefördertes Altersvorsorgedepot. Nachhaltigkeit: Eigene ESG-Fonds statt klassischer ETFs, Evergreen ist zudem B-Corp-zertifiziert. Was ist Evergreen? Evergreen ist eine digitale Vermögensverwaltung (Robo-Advisor) mit Sitz in Leipzig, die 2018 von Iven Kurz gegründet wurde. Anders als viele Wettbewerber setzt Evergreen nicht auf fremde ETFs, sondern investiert ausschließlich in eigene, aktiv gemanagte Fonds mit klar definierten Nachhaltigkeitskriterien. Das Unternehmen verfügt über eine vollständige BaFin-Lizenz als Wertpapierinstitut nach § 15 WpIG und wird sowohl von der BaFin als auch von der Deutschen Bundesbank beaufsichtigt. Das Angebot richtet sich an alle, die Geld anlegen möchten, ohne sich selbst intensiv mit Fondsauswahl oder Depotverwaltung zu beschäftigen: Nutzer wählen eine Anlagestrategie passend zu Sparziel, Anlagehorizont und Risikobereitschaft, den Rest übernimmt das Fondsmanagement von Evergreen. Wie funktioniert die Altersvorsorge bei Evergreen? Zentrales Element bei Evergreen sind die sogenannten Pockets: virtuelle Unterkonten, mit denen sich mehrere Sparziele parallel und unabhängig voneinander verfolgen lassen – zum Beispiel ein Pocket für die Altersvorsorge mit langem Anlagehorizont und ein zweites für kurzfristigere Ziele. Jedes Pocket bekommt eine eigene, zum Zeithorizont passende Anlagestrategie zugewiesen. Für den Vermögensaufbau stehen aktuell mehrere Strategiewelten zur Verfügung, die sich grob in die Kategorien Komfort (kapitalerhaltend), Balance (ausgewogen) und Wachstum (renditeorientiert) einteilen lassen. Ein Planungstool im Konto hilft dabei, Sparrate, Laufzeit und Risikoprofil auf das persönliche Sparziel abzustimmen; die angezeigte Wertentwicklung ist dabei ausdrücklich ein Rechenbeispiel und keine Anlageempfehlung oder Renditegarantie. Neben dem klassischen Sparplan bietet Evergreen weitere Bausteine für die Altersvorsorge an: Betriebliche Altersvorsorge (bAV): provisionsfreie Betriebsrente über den Arbeitgeber mit hoher Kapitalmarktquote von Vertragsbeginn an. VL-Sparen: Anlage der vermögenswirksamen Leistungen des Arbeitgebers als Einstieg in die Vorsorge. Kinderdepot: langfristiger Vermögensaufbau für den Nachwuchs. Altersvorsorgedepot (geplant ab 2027): neues, staatlich gefördertes Vorsorgeprodukt, das laut Evergreen deutlich günstiger als klassische Vorsorgeverträge kalkuliert werden soll. Jetzt unverbindlich ansehen, wie sich Ihre Altersvorsorge mit Evergreen digital planen lässt. Zu Evergreen » Affiliate-Link · Depoteröffnung dauert nur wenige Minuten Kosten bei Evergreen im Überblick Evergreen wirbt mit einem transparenten Kostenmodell: Es fallen ausschließlich die Fondskosten an, die je nach gewähltem Produkt und Strategie zwischen etwa 0,19 % und 0,79 % pro Jahr liegen. Diese Kosten sind bereits auf Fondsebene eingepreist und decken laut Anbieter sämtliche Leistungen ab, inklusive laufendem Rebalancing und Fondsmanagement. Kostenpunkt Höhe Hinweis Fondskosten p. a. ca. 0,19 % – 0,79 % abhängig von Produkt und Strategie Depotführung 0 € keine Depotgebühr Ein- und Auszahlungen 0 € gebührenfrei Sparplanausführung 0 € bereits ab 1 € monatlich Performancegebühr 0 € wird nicht erhoben Angaben gemäß Evergreen (Stand September 2026), Kosten können sich je nach Produkt und Strategie unterscheiden. Bitte die aktuellen Konditionen direkt bei Evergreen prüfen. Werbung: Wie sicher ist die Geldanlage bei Evergreen? Evergreen selbst verwaltet kein Kundengeld direkt, sondern ist als Wertpapierinstitut für das Portfoliomanagement zuständig. Die eigentliche Depotführung übernimmt die DAB BNP Paribas, eine der größeren Depotbanken in Deutschland. Investiertes Kapital liegt als Sondervermögen in den Evergreen-Fonds – im Falle einer Insolvenz von Evergreen oder der Depotbank ist dieses Vermögen gesetzlich vor dem Zugriff der Gläubiger geschützt und würde auf eine andere Bank übertragen. Wichtig zu wissen: Da Evergreen kein Kreditinstitut ist, greift die klassische Einlagensicherung bis 100.000 Euro nur für nicht investiertes Guthaben auf dem Verrechnungskonto, nicht für die Fondsanteile selbst. Der Schutz der Fondsanteile ergibt sich stattdessen aus dem Sondervermögens-Status. Nachhaltigkeit bei Evergreen Evergreen positioniert sich explizit als nachhaltiger Anbieter: Investiert wird ausschließlich in hauseigene Fonds mit definierten Ausschlusskriterien und ESG-Fokus, etwa für Aktien- und Anleiheninvestments. Das Unternehmen selbst ist zudem B-Corp-zertifiziert – dabei wird nicht nur das Fondsangebot, sondern das gesamte Unternehmen nach sozialen und ökologischen Kriterien bewertet. Vorteile und Nachteile im Überblick Vorteile Einstieg schon ab 1 Euro, keine Mindestanlage Transparentes Kostenmodell ohne versteckte Gebühren BaFin-reguliert, Anlagen als Sondervermögen geschützt Mehrere Sparziele über Pockets parallel verwaltbar Konsequenter Nachhaltigkeitsfokus, B-Corp-zertifiziert Auch bAV, VL-Sparen und Kinderdepot aus einer Hand Nachteile Eigene Fonds statt frei wählbarer ETFs, dadurch weniger Vergleichbarkeit Fondskosten je nach Produkt spürbar höher als bei den günstigsten ETF-Robo-Advisors Gefördertes Altersvorsorgedepot startet erst 2027 Keine klassische Einlagensicherung auf die Fondsanteile Für wen eignet sich Evergreen? Evergreen richtet sich vor allem an Anlegerinnen und Anleger, die Wert auf eine einfache, digitale Lösung mit Nachhaltigkeitsfokus legen und nicht selbst aktiv ETFs auswählen möchten. Der niedrige Einstiegsbetrag macht das Angebot auch für Berufseinsteiger oder als ergänzenden Baustein zur gesetzlichen Rente interessant. Wer dagegen ausschließlich auf möglichst günstige, breit gestreute ETF-Portfolios setzen möchte, sollte die Fondskosten von Evergreen mit reinen ETF-Robo-Advisors vergleichen. Depoteröffnung bei Evergreen: So geht’s Die Anmeldung bei Evergreen läuft vollständig digital ab und dauert in der Regel nur wenige Minuten: Konto per E-Mail-Adresse und Passwort anlegen. Angaben zu Finanzwissen und Risikobereitschaft machen; daraus leitet Evergreen ein persönliches Risikoprofil ab. Sparziel festlegen (z. B. Altersvorsorge) und passendes Pocket samt Strategie wählen. Identifikation z. B. per Video-Ident oder Post-Ident abschließen. Sparplan oder Einmalanlage einrichten und Referenzkonto hinterlegen. Häufige Fragen zu Evergreen (FAQ) Ab wie viel Geld kann ich bei Evergreen einsteigen? Sparpläne und Einmalanlagen sind bereits ab 1 Euro möglich, eine Mindestanlage gibt es nicht. Was kostet die Geldanlage bei Evergreen? Es fallen ausschließlich Fondskosten von rund 0,19 % bis 0,79 % pro Jahr an, abhängig von Produkt und Strategie. Depotführung, Ein- und Auszahlungen
TradersClub24 Test: Aktuell kostenfrei Trading lernen
TradersClub24 Test: Hier kannst du in einem kostenfreien Kurs Trading lernen Datum:12. September 2026 Author:Ralf Bischoff TradersClub24 Test: Hier kannst du in einem kostenfreien Kurs Trading lernen Der TradersClub24 zählt mit über 4.500 aktiven Mitgliedern zu den größten und ältesten Trading-Communities in Deutschland. Seit der Gründung 2009 durch Carlos Martins setzt der Hamburger Anbieter auf praxisnahes Lernen: börsentägliches Live-Trading, persönliches Coaching und eine klar strukturierte Swing-Trading-Strategie. In diesem Testbericht schauen wir uns an, was der kostenlose Trading-Onlinekurs bietet, wie die Club-Mitgliedschaften PRO und MASTER aufgebaut sind und für welche Trader-Typen sich ein Einstieg lohnt. Das Wichtigste in Kürze Gegründet 2009 von Carlos Martins, Sitz in Hamburg, über 4.500 aktive Mitglieder. Kostenloser Trading-Onlinekurs mit 5 Modulen, über 25 Videos plus Live-Online-Workshop – regulär 490 €, aktuell zeitlich begrenzt kostenlos. Hier kannst du von grundauf Trading lernen. Vermittelt eine Swing-Trading-Strategie mit klarem System, die sich auch nebenberuflich umsetzen lässt. Lebenslange Clubmitgliedschaften PRO und MASTER mit Zugang zu „theRoom“, dem digitalen Live-Trading- und Coaching-Bereich. Enthalten sind unter anderem Live-Trading-Sessions, Webinare, Trading-Software & Tools sowie persönliches Coaching. Was ist TradersClub24? Der TradersClub24 versteht sich als Ausbildungs- und Coaching-Community für alle, die Trading und Investieren praxisnah lernen möchten – unabhängig von Alter oder Vorkenntnissen. Im Mittelpunkt steht gemeinsames Lernen: Neben börsentäglichen Live-Trading-Sessions bietet der Club regelmäßige Webinare, Workshops und persönliches Coaching, um Mitgliedern die Analyse von Märkten und die Umsetzung eigener Handelsstrategien zu erleichtern. Herzstück des Ausbildungskonzepts ist theRoom, ein im September 2023 gelaunchtes, digitales Live-Format. Darin laufen das tägliche Live-Trading, Live-Webinare, praxisbasierte Trading- und Investment-Werkstätten, Mindset-Workshops sowie Experten-Sprechstunden zusammen. Kostenfrei Trading lernen: Der gratis Trading-Onlinekurs Einstiegspunkt für neue Interessenten ist der Trading-Onlinekurs von TradersClub24. Er richtet sich an alle, die einen strukturierten Einstieg ins Swing-Trading suchen, und besteht aus: 5 Modulen mit über 25 Videos, die im eigenen Tempo und flexibel bearbeitet werden können, einem ergänzenden Live-Online-Workshop mit Gründer Carlos Martins, in dem Inhalte vertieft und offene Fragen beantwortet werden. Im Zentrum steht eine leicht verständliche Swing-Trading-Strategie mit hoher angegebener Trefferquote, die laut Anbieter besonders für die nebenberufliche Umsetzung geeignet ist. Regulär kostet der Kurs 490 €, aktuell ist der Zugang für kurze Zeit kostenlos. Jetzt zum kostenfreien Tradingkurs anmelden Die Club-Mitgliedschaften: PRO und MASTER im Vergleich Wer über den kostenlosen Einstiegskurs hinaus dauerhaft mit dem TradersClub24 arbeiten möchte, kann eine der beiden lebenslangen Mitgliedschaften abschließen: Leistung PRO-Mitgliedschaft MASTER-Mitgliedschaft Zugang zu theRoom (digitaler Clubbereich) Unbegrenzt Unbegrenzt Trading-Software, Tools & Lizenzen Enthalten Enthalten Strategien & aktuelle Signale Enthalten Enthalten Webinare & Trainings Enthalten Enthalten Live-Trading-Raum DAX & Co. Enthalten Enthalten Persönliches Coaching Enthalten Enthalten Master-Kurs für Trading-Profis — Enthalten Master-Live-Tradingraum (US-Markt) — Enthalten Die MASTER-Mitgliedschaft umfasst also alle Leistungen der PRO-Variante und ergänzt sie um vertiefende Inhalte für erfahrenere Trader sowie einen eigenen Live-Tradingraum für den US-Markt. Konkrete Preise für PRO und MASTER nennt TradersClub24 im Beratungsgespräch bzw. auf Anfrage – Interessenten erhalten diese Informationen in der Regel im Anschluss an den kostenlosen Onlinekurs. Werbung: Vorteile und Nachteile im Überblick Vorteile Langjährig etablierter Anbieter mit großer, aktiver Community Kostenloser Einstiegskurs mit klarer Struktur (5 Module + Live-Workshop) Praxisnahes Lernen durch börsentägliches Live-Trading statt reiner Theorie Persönliches Coaching statt anonymer Online-Kurse Lebenslanger Zugang bei den kostenpflichtigen Mitgliedschaften (kein Abo-Modell) Nachteile Konkrete Preise für PRO/MASTER werden erst im Beratungsgespräch genannt Trading- und Investment-Erfolg hängt immer auch von Marktrisiko und Eigenleistung ab Zeitintensiv: Live-Sessions und Coaching erfordern regelmäßige Teilnahme Swing-Trading-Ansatz eignet sich nicht für jeden Anlagehorizont Für wen eignet sich TradersClub24? Der kostenlose Onlinekurs richtet sich vor allem an Einsteiger, die ohne Vorkenntnisse einen strukturierten Zugang zum Swing-Trading suchen und dafür bereit sind, die Videos plus Live-Workshop im eigenen Tempo durchzuarbeiten. Die kostenpflichtigen Club-Mitgliedschaften richten sich eher an Trader, die: langfristig an ihrer Trading-Strategie arbeiten und dabei auf persönliches Coaching statt Selbststudium setzen möchten, Wert auf den Austausch in einer aktiven Community sowie börsentägliche Live-Sessions legen, bereit sind, Zeit in regelmäßige Weiterbildung zu investieren, statt eine einmalige Anlageentscheidung zu treffen. Risikohinweis: Trading und Investieren sind grundsätzlich mit Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals. Weder der kostenlose Onlinekurs noch die Club-Mitgliedschaften stellen eine individuelle Anlageberatung dar. Erfolge einzelner Mitglieder oder angegebene Trefferquoten sind keine Garantie für zukünftige Ergebnisse. Kosten im Überblick Der Trading-Onlinekurs kostet regulär 490 €, ist aktuell jedoch zeitlich begrenzt kostenlos zugänglich. Die lebenslangen Clubmitgliedschaften PRO und MASTER sind kostenpflichtig; konkrete Preise werden von TradersClub24 individuell im Rahmen eines Beratungsgesprächs mitgeteilt. Wer sich zunächst unverbindlich einen Eindruck verschaffen möchte, kann dies über den kostenlosen Kurs tun, bevor eine Entscheidung für eine Mitgliedschaft ansteht. Häufige Fragen zu TradersClub24 (FAQ) Was ist der TradersClub24? Der TradersClub24 ist eine 2009 gegründete deutsche Trading- und Investment-Community mit über 4.500 Mitgliedern, die praxisnahe Ausbildung, Live-Trading und persönliches Coaching anbietet. Ist der Trading-Onlinekurs wirklich kostenlos? Ja, der Kurs ist aktuell zeitlich begrenzt kostenlos zugänglich, obwohl er regulär 490 € kostet. Was ist theRoom? theRoom ist der digitale Live-Bereich von TradersClub24, in dem börsentägliches Live-Trading, Webinare, Werkstätten und Coaching-Formate stattfinden. Was ist der Unterschied zwischen PRO- und MASTER-Mitgliedschaft? Die MASTER-Mitgliedschaft enthält zusätzlich zu allen PRO-Leistungen einen Master-Kurs für Trading-Profis und einen eigenen Live-Tradingraum für den US-Markt. Für wen eignet sich TradersClub24? Für Einsteiger, die einen strukturierten kostenlosen Einstieg suchen, ebenso wie für fortgeschrittenere Trader, die langfristig mit persönlichem Coaching und Live-Trading-Sessions arbeiten möchten. Fazit unseres TradersClub24 Test Der TradersClub24 punktet im Test vor allem mit seiner langjährigen Erfahrung, der großen aktiven Community und dem praxisnahen Ausbildungskonzept rund um theRoom. Der kostenlose Trading-Onlinekurs bietet einen niedrigschwelligen, strukturierten Einstieg ins Swing-Trading und eignet sich gut, um den Coaching-Ansatz des Anbieters unverbindlich kennenzulernen, bevor eine der kostenpflichtigen Clubmitgliedschaften infrage kommt. Jetzt zum kostenfreien Tradingkurs anmelden Stand: 12. September 2026. Angaben basieren auf Herstellerangaben und ohne Gewähr. Trading und Investieren sind mit Risiken verbunden; dieser Beitrag stellt keine Anlageberatung dar. Gefällt dir der Beitrag? Dann empfehle ihn gerne weiter. Werbung: Das könnte dir auch gefallen: All Posts Artikel Erfahrungsberichte Finanzprodukte Krypto-Steuer 2027: Haltefrist fällt zum 31.12.2026 20. September 2026 Krypto-Steuer 2027: Haltefrist fällt zum 31.12.2026 – das musst du jetzt wissen Datum:20. September 2026 Author:Ralf Bischoff Ein Referentenentwurf des… zum Artikel CapTrader Test 2026:
Tide Geschäftskonto Test 2026: Kosten, Konditionen & Erfahrungen
Tide Geschäftskonto Test 2026: Kosten, Konditionen & Erfahrungen Datum:11. September 2026 Author:Ralf Bischoff Tide wirbt mit einem kostenlosen Geschäftskonto ohne SCHUFA-Abfrage, deutscher IBAN und smarten Buchhaltungstools direkt in der App. Über 1,5 Millionen Selbstständige sollen dem britischen Fintech bereits vertrauen. Doch wie schlägt sich Tide im Alltag wirklich – und für wen lohnt sich das kostenlose Konto, für wen eher der kostenpflichtige Smart Plan? Dieser Test zeigt alle Gebühren, Funktionen und echten Kundenerfahrungen im Überblick. Das Wichtigste in Kürze Kostenloses Geschäftskonto (Lite-Plan) mit 0 € Grundgebühr, deutscher IBAN und Mastercard – Kontoeröffnung ohne SCHUFA-Prüfung. 5 kostenlose Überweisungen/Lastschriften pro Monat im Lite-Plan, danach 0,20 € je Transaktion. Smart Plan für 9,99 € im Monat (bzw. 72 € im Jahr) bietet 75 Freitransaktionen, kostenlose Fremdwährungszahlungen und Telefon-Support. Integriertes Tagesgeldkonto mit gesetzlicher Einlagensicherung bis 100.000 € und aktuell erhöhter Neukund*innen-Verzinsung für begrenzte Zeit. Trustpilot-Bewertung von rund 4,4 von 5 Sternen bei mehreren zehntausend Rezensionen – allerdings überwiegend von internationalen Kund*innen, da Tide erst seit 2024 in Deutschland aktiv ist. Jetzt kostenloses Tide Geschäftskonto eröffnen* *Affiliate-Link Was ist Tide? Kurzvorstellung des Anbieters Tide ist keine klassische Bank, sondern eine britische Business-Finanzplattform, die seit 2024 auch in Deutschland aktiv ist. Betrieben wird das Angebot von der Tide Platform GmbH mit Sitz in Berlin; die Geschäftskonten selbst werden über den niederländischen, bei der De Nederlandsche Bank lizenzierten Zahlungsdienstleister Adyen N.V. geführt. Weltweit nutzen nach Unternehmensangaben mehr als zwei Millionen Geschäftskund*innen die Plattform, über die insgesamt bereits mehr als 1,75 Milliarden Euro an Unternehmensfinanzierungen vermittelt wurden. Zielgruppe sind in erster Linie Selbstständige, Freiberufler*innen und kleine Unternehmen. Seit 2026 können auch Kapitalgesellschaften wie GmbHs und UGs ein Tide Geschäftskonto eröffnen – zuvor war das Angebot in Deutschland auf Einzelunternehmen beschränkt. Tide Geschäftskonto Test: Kosten und Gebühren im Überblick Tide bietet zwei Kontomodelle an: den dauerhaft kostenlosen Lite-Plan und den kostenpflichtigen Smart Plan mit mehr Freikontingent und Zusatzfunktionen. Die wichtigsten Konditionen im Vergleich: Leistung Lite (kostenlos) Smart (9,99 €/Monat) Grundgebühr monatlich 0 € 9,99 € (monatlich kündbar) Grundgebühr bei Jahreszahlung – 72 € pro Jahr (≈ 6 €/Monat) Geschäftskonten mit deutscher IBAN 1 6 Kostenlose Überweisungen/Lastschriften pro Monat 5 (danach 0,20 € je Transfer) 75 Kartenzahlungen im EWR/Schweiz (EUR) 0 € 0 € Fremdwährungsgebühr 1 % 0 % Bargeldabhebung 2 € 2 € Virtuelle Karten 1 6 Verzinsung Tagesgeld (regulär, ohne Aktion) 1,25 % p. a. 1,75 % p. a. Kundenservice Chat-Support Telefon-Support (Mo–Fr, 9–18 Uhr) + priorisierter Chat Bargeldeinzahlungen sind bei Tide grundsätzlich nicht möglich – ein Punkt, der für bargeldintensive Betriebe relevant sein kann. Wer viele Überweisungen im Monat verschickt, sollte die 0,20-€-Gebühr je zusätzlichem Transfer im Lite-Plan gegen die 9,99 € des Smart Plans gegenrechnen: Ab rund 25 zusätzlichen Überweisungen im Monat lohnt sich der Wechsel rein rechnerisch. Werbung: Leistungen und Funktionen im Detail Über die reine Kontoführung hinaus bündelt Tide mehrere Tools, die klassische Geschäftskonten meist nicht oder nur gegen Aufpreis bieten: Rechnungsstellung: Rechnungen direkt in der App erstellen, anpassen, versenden und den Zahlungsstatus verfolgen – inklusive mehrsprachigem Versand (Deutsch/Englisch). Buchhaltung: automatische Kategorisierung von Transaktionen, Belege per Foto hochladen und verknüpfen, Finanzstatistiken zur Cashflow-Übersicht. DATEV-Schnittstelle: Buchhaltungsdaten lassen sich direkt an die Steuerkanzlei übermitteln – relevant für alle, die mit einem Steuerbüro zusammenarbeiten. Zahlungsarten: SEPA-Überweisung, SEPA-Echtzeitüberweisung, SEPA-Lastschrift sowie Apple Pay und Google Pay. Tagesgeldkonto: optional zubuchbar, mit monatlicher Zinsauszahlung und gesetzlicher Einlagensicherung bis 100.000 €. Kreditvermittlung: Zugang zu Firmenkrediten, Factoring und Leasing über die Tide-Plattform; die Tide Platform GmbH tritt hier als Kreditvermittler (§ 34c GewO) auf, nicht als Kreditgeber selbst. Kontoeröffnung: So funktioniert es Die Kontoeröffnung läuft vollständig digital über die App ab und dauert laut Anbieter wenige Minuten: Online-Formular ausfüllen und Unternehmensdaten hinterlegen. Identitätsprüfung per Videoanruf durchführen. Nach Prüfung wird das Konto in der Regel innerhalb weniger Minuten freigeschaltet. Die physische Mastercard wird anschließend per Post zugestellt. Eine SCHUFA-Abfrage findet bei der Kontoeröffnung nicht statt, was Tide insbesondere für Gründer*innen mit dünner oder belasteter Bonitätshistorie attraktiv macht. Wer kann ein Tide Geschäftskonto eröffnen? Tide richtet sich an Unternehmen mit Sitz in Deutschland. Folgende Voraussetzungen gelten: Mindestalter 18 Jahre. Geschäftssitz in Deutschland mit Steuer-ID und Steuernummer. Gültiger Lichtbildausweis und aktueller Adressnachweis. Umsatzsteuernummer nur bei innergemeinschaftlichem (EU-weitem) Handel erforderlich. Gewerbeschein nur bei Einzelunternehmen nötig. Zugelassen sind Einzelunternehmen, Freiberufler*innen sowie GmbHs und UGs. Tide Erfahrungen: Was sagen Kunden? Global bewegt sich Tide auf Trustpilot bei rund 4,4 von 5 Sternen und mehreren zehntausend Bewertungen – ein guter Wert, der allerdings überwiegend auf britischen Kund*innen basiert, da Tide dort seit Jahren etabliert ist. In Deutschland ist die Erfahrungsbasis noch kleiner, das Bild fällt gemischter aus: Häufig gelobt werden die schnelle Kontoeröffnung, die übersichtliche App und ein freundlicher Chat-Support. Auf einzelnen deutschsprachigen Bewertungsportalen finden sich zugleich wiederholt Beschwerden über vorübergehende Kontosperrungen im Rahmen automatisierter Compliance-Prüfungen, bei denen Guthaben zeitweise nicht verfügbar war und die Kommunikation mit dem Support als schleppend beschrieben wurde. Einordnung: Automatisierte Konto- oder Transaktionsprüfungen aus Geldwäscheprävention gehören bei digitalen Finanzdienstleistern branchenweit zum Standard und betreffen in der Regel nur einen kleinen Teil der Kund*innen. Für ein Geschäftskonto, über das laufende Betriebseinnahmen abgewickelt werden, sollte dieses Risiko dennoch bewusst einkalkuliert werden – etwa durch eine zweite Kontoverbindung als Rückfalloption. Vor- und Nachteile im Überblick Vorteile 0 € Grundgebühr im Lite-Plan, keine SCHUFA-Abfrage Kontoeröffnung meist in wenigen Minuten Integrierte Buchhaltung, Rechnungsstellung und DATEV-Anbindung Tagesgeldkonto mit gesetzlicher Einlagensicherung inklusive Auch für GmbH und UG verfügbar Nachteile Nur 5 kostenlose Transfers/Monat im Gratis-Plan Keine Bargeldeinzahlung möglich Tide ist keine Bank im klassischen Sinn, sondern Finanzplattform Vereinzelt Berichte über Kontosperrungen bei Compliance-Prüfungen Noch begrenzte deutsche Erfahrungswerte (Marktstart 2024) Tide im Vergleich zu klassischen Banken Gegenüber Filial- und klassischen Direktbanken punktet Tide vor allem mit der schnellen, digitalen Kontoeröffnung ohne SCHUFA-Abfrage und den integrierten Buchhaltungstools, die sonst oft separat als Software abonniert werden müssten. Klassische Banken bieten dafür in der Regel eine persönliche Filialberatung, teils Bargeldeinzahlung am Schalter und eine längere Marktpräsenz mit entsprechend umfangreicherer deutscher Erfahrungsbasis. Wer überwiegend digital arbeitet, planbare monatliche Kosten schätzt und Wert auf integrierte Rechnungsstellung legt, findet bei Tide ein schlankeres Angebot; wer auf Bargeld oder persönliche Beratung vor Ort angewiesen ist, ist bei einer klassischen
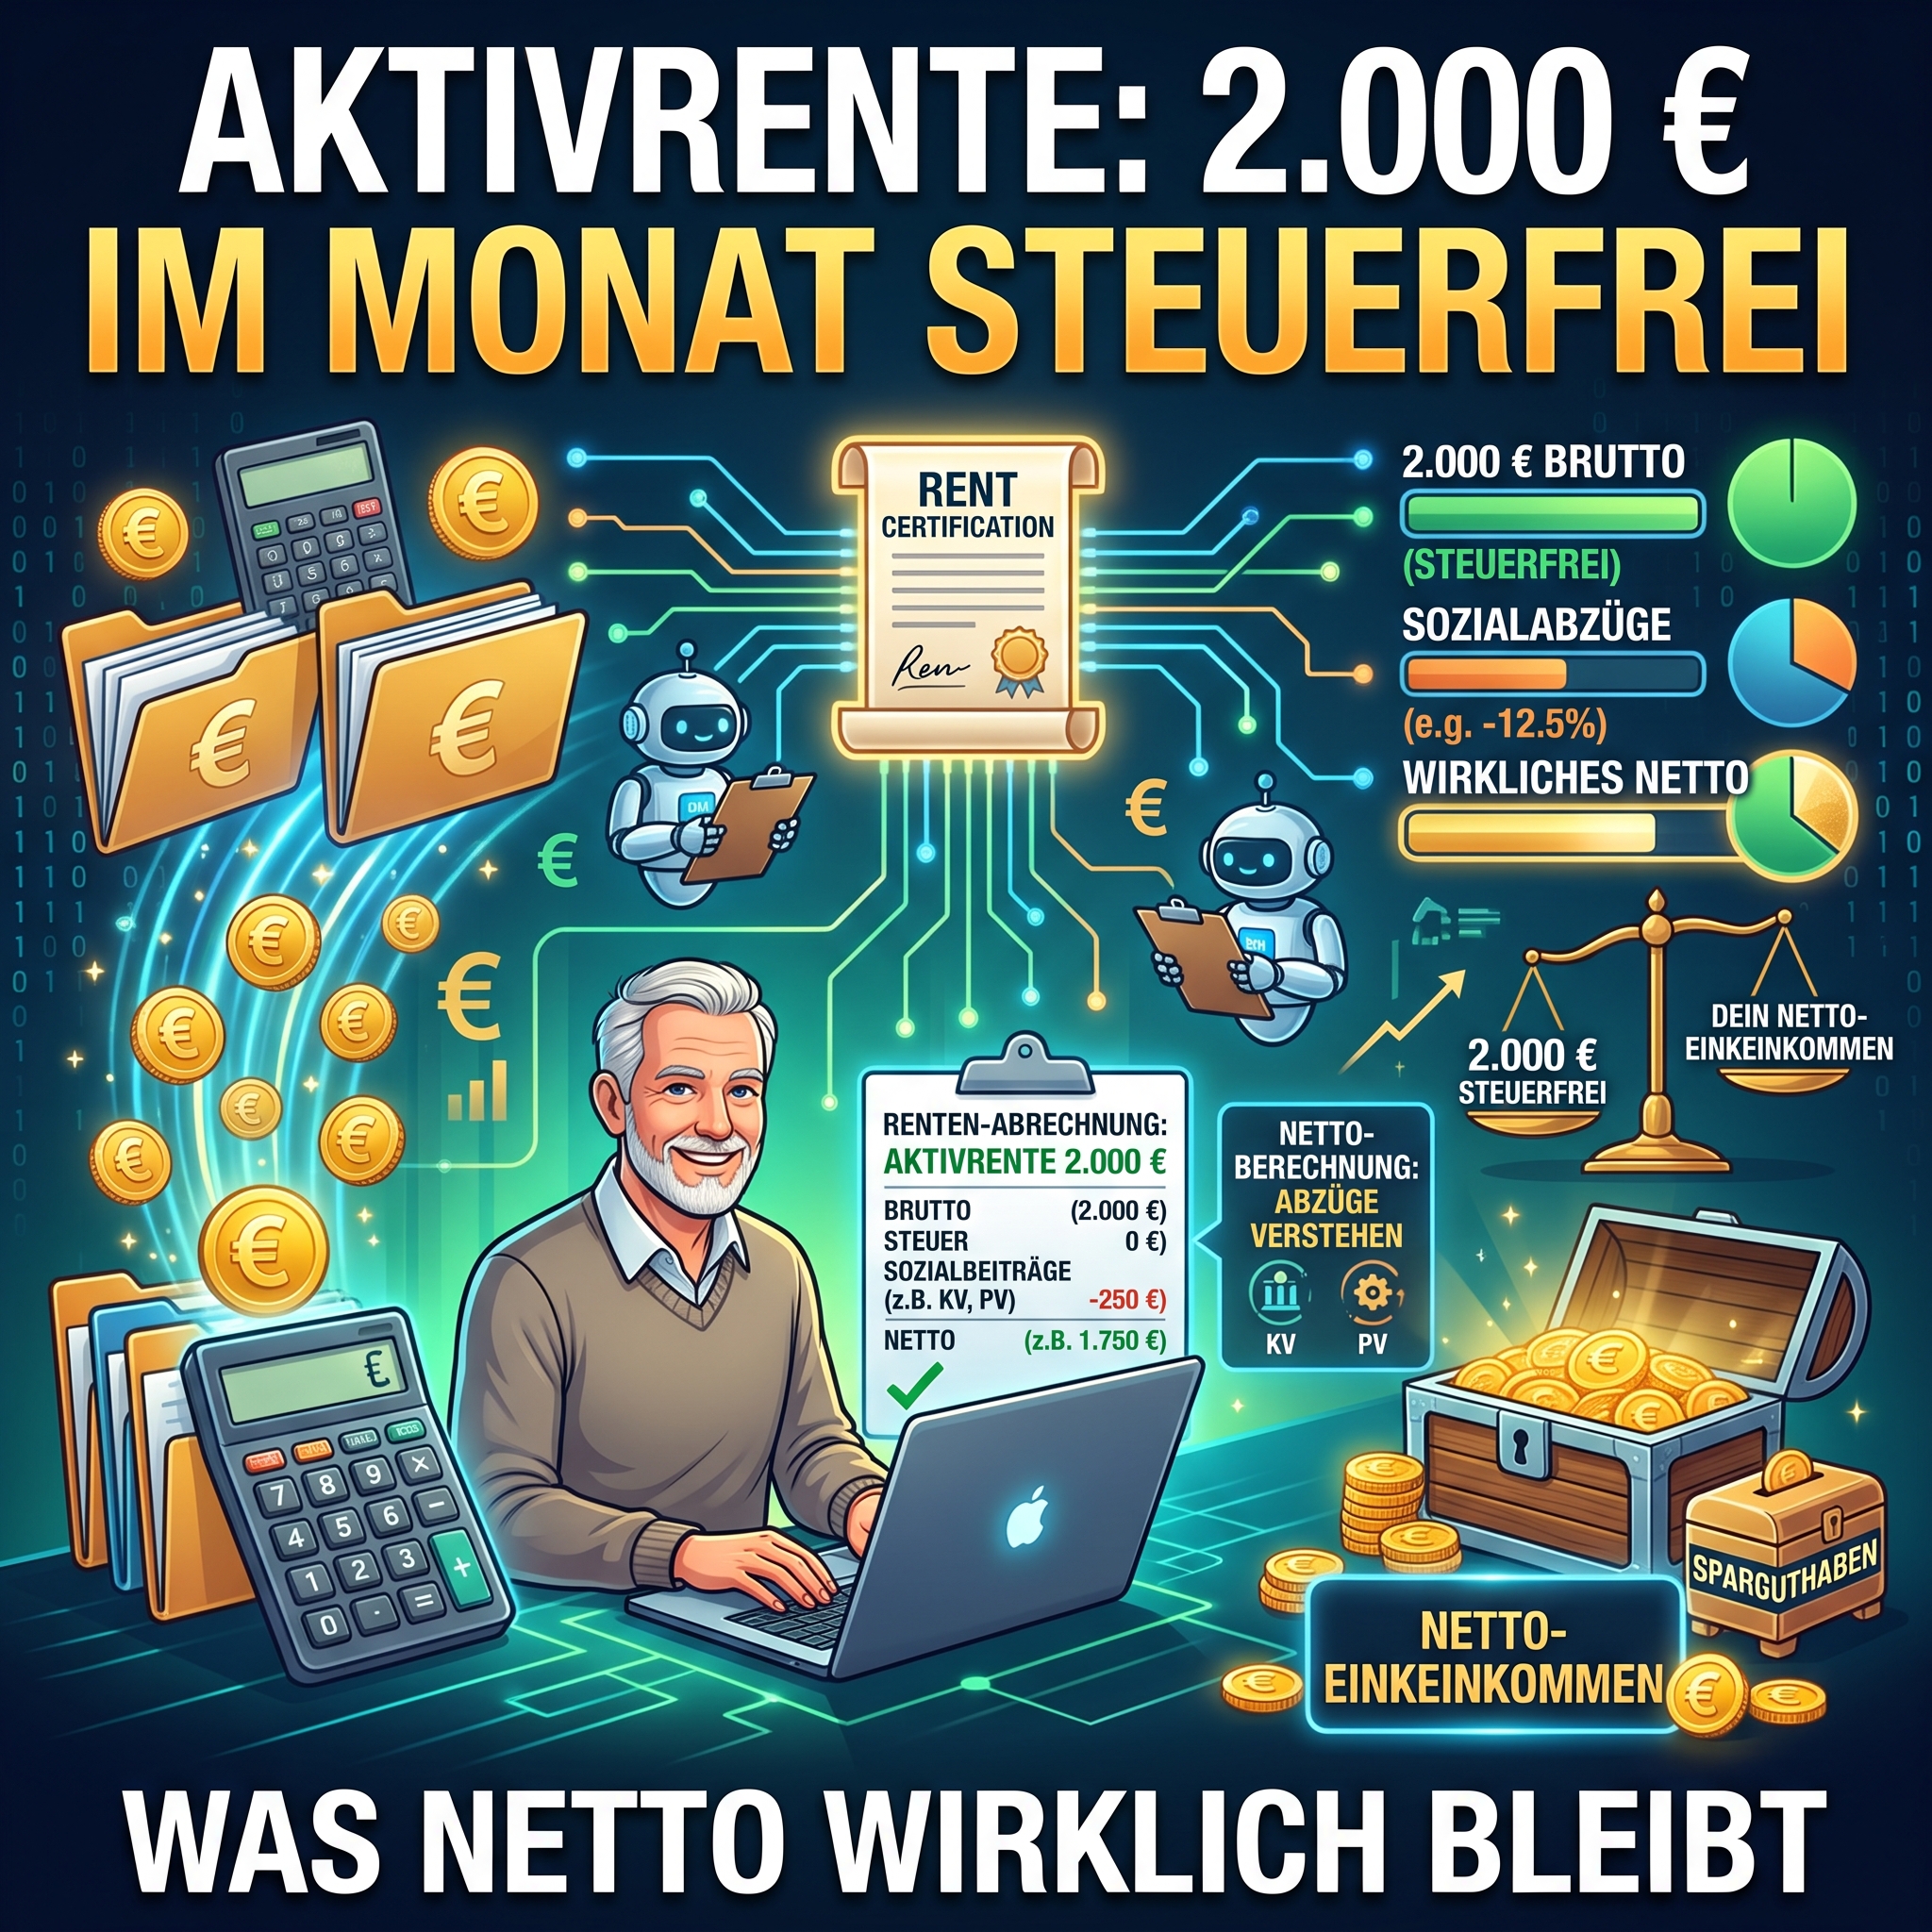
Aktivrente 2026: 2.000 € im Monat steuerfrei – was netto wirklich bleibt
Aktivrente 2026: 2.000 € im Monat steuerfrei – was netto wirklich bleibt Datum:7. September 2026 Author:Ralf Bischoff Seit dem 1. Januar 2026 können Rentnerinnen und Rentner, die die Regelaltersgrenze erreicht haben, bis zu 2.000 Euro im Monat steuerfrei hinzuverdienen – vorausgesetzt, sie arbeiten sozialversicherungspflichtig weiter. Die sogenannte Aktivrente klingt nach einem großzügigen Geschenk vom Finanzamt, ist aber kein Freibrief: Sozialversicherungsbeiträge fallen weiterhin an, nicht jede Beschäftigungsform ist begünstigt, und wer eine Witwen- oder Witwerrente bezieht, sollte genau hinschauen. Dieser Artikel erklärt die Regeln, liefert einen Rechner für Ihr persönliches Netto und zeigt die wichtigsten Fallstricke. Das Wichtigste in Kürze Steuerfreibetrag: bis zu 2.000 € Arbeitslohn pro Monat (max. 24.000 €/Jahr) bleiben ab der Regelaltersgrenze steuerfrei. Voraussetzung: sozialversicherungspflichtige Beschäftigung nach Erreichen der Regelaltersgrenze (67 Jahre, inkl. Übergangsregelungen). Nicht begünstigt: Selbstständige, Gewerbetreibende, Minijobs und Beamte (im aktiven Beamtenverhältnis). Sozialabgaben bleiben: Kranken- und Pflegeversicherung werden weiterhin fällig; Renten- und Arbeitslosenversicherungsbeiträge entfallen für die meisten Regelaltersrentner. Fallstricke: Der Freibetrag gilt streng monatsbezogen und ist nicht auf andere Monate übertragbar; bei der Witwen-/Witwerrente wird der Verdienst trotz Steuerfreiheit weiterhin angerechnet. Was ist die Aktivrente? Voraussetzungen im Überblick Die Aktivrente ist ein neuer Steuerfreibetrag nach § 3 Nummer 21 EStG. Sie soll einen finanziellen Anreiz schaffen, über die Regelaltersgrenze hinaus weiterzuarbeiten, und richtet sich ausschließlich an Einnahmen aus nichtselbstständiger Arbeit. Damit der Freibetrag greift, müssen mehrere Voraussetzungen gleichzeitig erfüllt sein: Die gesetzliche Regelaltersgrenze in der Rentenversicherung wurde bereits erreicht (67 Jahre, unter Berücksichtigung individueller Übergangsregelungen). Der tatsächliche Bezug einer Altersrente ist dafür nicht zwingend erforderlich. Es besteht eine reguläre sozialversicherungspflichtige Beschäftigung – auch im sogenannten Übergangsbereich (Midijob, 2026 zwischen 603,01 € und unter 2.000 € Bruttoentgelt). Der Arbeitgeber entrichtet für diese Beschäftigung Beiträge nach dem SGB VI (Rentenversicherung) beziehungsweise trägt seinen Beitragsanteil. Ausdrücklich nicht begünstigt sind: Selbstständige und Gewerbetreibende, da die Regelung sich nur auf Arbeitslohn aus nichtselbstständiger Arbeit bezieht. Minijobs, weil dort pauschale Sozialversicherungsbeiträge gezahlt werden – unabhängig davon, ob der Arbeitgeber die Lohnsteuer pauschal oder individuell abführt. Beamtinnen und Beamte für Einnahmen aus dem aktiven Beamtenverhältnis. Ruhestandsbeamte können den Freibetrag dagegen nutzen, wenn sie nach Erreichen der Regelaltersgrenze eine begünstigte sozialversicherungspflichtige Beschäftigung aufnehmen. Der Freibetrag wird automatisch im Lohnsteuerabzugsverfahren berücksichtigt – ein gesonderter Antrag ist nicht nötig. Für den steuerfreien Betrag gilt außerdem kein Progressionsvorbehalt: Er erhöht also nicht den Steuersatz auf die übrigen Einkünfte. Aktivrente-Rechner: Was bleibt netto von Ihrem Zuverdienst? Geben Sie Ihren monatlichen Bruttolohn aus der Aktivrente-Beschäftigung ein, um eine Schätzung Ihres monatlichen Netto-Zuverdiensts zu erhalten. Da die tatsächliche Steuerlast auf den über 2.000 € liegenden Teil von Ihrem Gesamteinkommen (inklusive Rente) abhängt, können Sie Ihren persönlichen Grenzsteuersatz anpassen. Monatlicher Bruttolohn (€) Kinder vorhanden? Ja, mind. 1 KindNein, kinderlos Geschätzter Grenzsteuersatz (%) Nur relevant für den Teil oberhalb von 2.000 €. Grober Richtwert je nach Gesamteinkommen: 14–24 % bei niedriger, 30–42 % bei höherer Rente plus Zuverdienst. Netto berechnen Steuerfreier Anteil – Geschätzte Steuer – KV + PV (Schätzung) – Geschätztes Netto – Vereinfachte Modellrechnung ohne Kirchensteuer und individuelle Krankenkassen-Zusatzbeiträge. Ersetzt keine Lohn- oder Steuerberatung. Ein Beispiel zum Einordnen: Bei 1.800 € Bruttolohn bleibt der gesamte Betrag steuerfrei, es fallen nur rund 200 € Kranken- und Pflegeversicherung an – unter dem Strich bleiben etwa 1.600 € netto zusätzlich zur Rente übrig, statt rund 1.150 € ohne Aktivrente bei einem angenommenen Grenzsteuersatz von 25 %. Bei einem höheren Zuverdienst von 3.000 € brutto sind die ersten 2.000 € steuerfrei, auf die restlichen 1.000 € wird ganz normal Steuer fällig. Werbung: Wie hoch sind die Sozialabgaben bei der Aktivrente wirklich? Steuerfrei bedeutet nicht abgabenfrei. Auf den kompletten Bruttolohn – auch auf den steuerfreien Teil bis 2.000 € – werden weiterhin Sozialversicherungsbeiträge fällig. Im Detail sieht das für die meisten Aktivrentnerinnen und Aktivrentner so aus: Versicherungszweig Gilt für Aktivrentner? Hinweis Krankenversicherung (KV) Ja Meist ermäßigter Beitragssatz (14,0 % statt 14,6 %), da Vollrentner keinen Anspruch auf Krankengeld haben. Pflegeversicherung (PV) Ja 3,6 % allgemein, 4,2 % für Kinderlose ab 23 Jahren – wie bei allen Beschäftigten. Rentenversicherung (RV) In der Regel nein Wer eine Altersvollrente bezieht, ist ab dem Monat nach Erreichen der Regelaltersgrenze rentenversicherungsfrei. Freiwillige Beiträge zur weiteren Rentensteigerung sind möglich, der Arbeitgeberanteil ist trotzdem fällig. Arbeitslosenversicherung (AV) Nein Versicherungsfreiheit besteht altersbedingt ab dem Monat nach Erreichen der Regelaltersgrenze – unabhängig vom tatsächlichen Rentenbezug. Unter dem Strich zahlen die meisten Aktivrentnerinnen und Aktivrentner also nur noch den Arbeitnehmeranteil zu Kranken- und Pflegeversicherung – grob 9 bis 11 Prozent des Bruttolohns, abhängig von Kinderzahl und dem individuellen Zusatzbeitrag der Krankenkasse. Der Arbeitgeber trägt weiterhin seinen vollen Anteil, auch zur Renten- und Arbeitslosenversicherung, selbst wenn beim Arbeitnehmer keine Beiträge mehr abgezogen werden. Diese Fallstricke sollten Sie kennen Das Monatsprinzip: Der Freibetrag ist nicht übertragbar Der Freibetrag von 2.000 € gilt streng monatsbezogen. Wer in einem Monat weniger verdient, kann den nicht ausgeschöpften Rest nicht in einen anderen Monat mitnehmen – ein „Ansparen“ ist nach den FAQ des Bundesfinanzministeriums ausdrücklich nicht vorgesehen. Das kann vor allem bei unregelmäßigen Zahlungen zum Problem werden: Wer beispielsweise 1.500 € laufenden Lohn bezieht und im Dezember zusätzlich 1.000 € Weihnachtsgeld erhält, kommt in diesem Monat auf 2.500 € – und muss auf die übersteigenden 500 € regulär Steuern zahlen, obwohl der Jahresdurchschnitt unter der Freigrenze liegt. Vorsicht bei der Witwenrente: steuerfrei ist nicht gleich anrechnungsfrei Wer neben der eigenen Aktivrente-Beschäftigung eine Witwen- oder Witwerrente bezieht, sollte genau hinschauen. Die Steuerbefreiung der Aktivrente betrifft ausschließlich das Einkommensteuerrecht. Für die Anrechnung auf die Hinterbliebenenrente nach § 97 SGB VI zählt jedoch, ob ein Einkommen grundsätzlich als anrechenbar gilt – unabhängig davon, ob es versteuert wurde oder nicht. Erwerbseinkommen wird bei der Witwen- und Witwerrente weiterhin mit einem pauschalierten Nettobetrag angesetzt, unabhängig vom tatsächlich gezahlten Lohnsteuerbetrag. Konkret gilt seit dem 1. Juli 2026 ein allgemeiner Freibetrag von 1.122,53 € (zuzüglich 238,11 € je waisenrentenberechtigtem Kind). Übersteigt das pauschal ermittelte Nettoeinkommen diesen Freibetrag, werden 40 Prozent des übersteigenden Betrags von der Witwen- beziehungsweise Witwerrente abgezogen. Zusätzlich verzögert sich die Anpassung: Die Deutsche Rentenversicherung berücksichtigt Einkommenserhöhungen bei der Einkommensanrechnung in der Regel nur einmal jährlich zum 1. Juli. Wer also über die Aktivrente mehr
Steuerreform 2027: Diese Änderungen bei der Einkommensteuer
Steuerreform 2027: Diese Änderungen bei der Einkommensteuer kommen – und wer draufzahlt Datum:6. September 2026 Author:Ralf Bischoff Das Bundeskabinett hat am 2. September 2026 den Entwurf für die Einkommensteuerreform 2027 beschlossen – auf Basis eines Referentenentwurfs, den das Bundesfinanzministerium bereits am 18. August 2026 vorgelegt hatte. Auf den ersten Blick klingt das Paket nach reiner Entlastung: mehr Kindergeld, ein höherer Kinderfreibetrag, ein größerer Arbeitnehmer-Pauschbetrag und ein steigender Grundfreibetrag. Wer genauer hinschaut, findet aber auch eine Gegenfinanzierung, die längst nicht jeden Haushalt gleich trifft: einen gekürzten Handwerkerbonus, eine deutlich teurere Minijob-Pauschsteuer und zwei neue Tarifstufen für sehr hohe Einkommen. Dieser Artikel zeigt alle Zahlen im Überblick, rechnet den Effekt für vier typische Haushalte durch und erklärt, warum es sich für Handwerkerrechnungen lohnen kann, noch 2026 zu zahlen. Das Wichtigste in Kürze Grundfreibetrag: steigt 2027 von 12.348 € auf 12.564 €, 2028 auf 12.900 €. Kindergeld: steigt zum 1. Januar 2027 von 259 € auf 267 € pro Kind und Monat, 2028 auf 272 €. Kinderfreibetrag: steigt auf 10.056 € je Kind (2027) bzw. 10.236 € (2028), für beide Elternteile zusammen. Arbeitnehmer-Pauschbetrag: steigt von 1.230 € auf 1.430 €. Gegenfinanzierung: Handwerkerbonus sinkt von 20 % / max. 1.200 € auf 15 % / max. 900 €; Minijob-Pauschsteuer steigt von 2 % auf 5 %; für sehr hohe Einkommen gelten neu 45 % ab 250.000 € und 47 % ab 280.000 € zu versteuerndem Einkommen. Das Gesetz ist noch nicht final beschlossen – Bundestag und Bundesrat müssen noch zustimmen, Änderungen im Detail sind möglich. Was ist die Einkommensteuerreform 2027 – und wie weit ist sie? Die Einkommensteuerreform 2027 (offiziell: Einkommensteuerreformgesetz 2027) soll den Einkommensteuertarif in zwei Stufen zum 1. Januar 2027 und zum 1. Januar 2028 grundlegend anpassen. Ziel ist laut Bundesregierung eine Entlastung von Arbeitnehmern und Familien in Höhe von rund 10 Milliarden Euro jährlich sowie ein Ausgleich der kalten Progression. Gleichzeitig sollen einzelne Regelungen im Einkommensteuer- und Gewerbesteuergesetz sowie bei der Sozialversicherung geändert werden, um die Entlastungen gegenzufinanzieren. Der Zeitplan: Nach dem Referentenentwurf vom 18. August 2026 hat das Bundeskabinett den Gesetzentwurf am 2. September 2026 beschlossen. Damit ist aus dem Referentenentwurf ein Regierungsentwurf geworden – der nächste Schritt ist die Beratung in Bundestag und Bundesrat. Erst mit der Verkündung im Bundesgesetzblatt gilt die Reform als beschlossen; bis dahin können sich einzelne Zahlen im parlamentarischen Verfahren noch ändern. Diese Entlastungen sind für Familien und Arbeitnehmer geplant Vier Stellschrauben sollen für spürbare Entlastung sorgen: Grundfreibetrag: Er sichert das steuerfreie Existenzminimum und soll 2027 um 216 € und 2028 um weitere 336 € steigen. Für zusammen veranlagte Ehepaare verdoppeln sich diese Beträge. Spitzensteuersatz später fällig: Die zweite Progressionszone wird abgeflacht, sodass der Spitzensteuersatz von 42 % erst ab einem zu versteuernden Einkommen von 70.601 € statt bisher 69.879 € greift. Arbeitnehmer-Pauschbetrag: Er steigt um 200 € auf 1.430 €. Wer keine höheren Werbungskosten nachweist, kann diesen Betrag automatisch von der Steuer absetzen. Kindergeld und Kinderfreibetrag: Beide steigen im gesetzlich vorgesehenen Gleichlauf. Welche der beiden Leistungen im Einzelfall günstiger ist, ermittelt das Finanzamt weiterhin automatisch per Günstigerprüfung – für die meisten Familien mit mittlerem Einkommen bleibt das Kindergeld die bessere Wahl, für Paare mit einem gemeinsam zu versteuernden Einkommen ab etwa 84.000 € beziehungsweise Alleinerziehende ab etwa 42.000 € kann sich der Kinderfreibetrag stärker auswirken. Kennzahl 2026 (aktuell) 2027 (geplant) 2028 (geplant) Grundfreibetrag, Single 12.348 € 12.564 € 12.900 € Grundfreibetrag, Verheiratete 24.696 € 25.128 € 25.800 € Kindergeld pro Kind/Monat 259 € 267 € 272 € Kinderfreibetrag je Kind (beide Elternteile) 9.756 € 10.056 € 10.236 € Arbeitnehmer-Pauschbetrag 1.230 € 1.430 € 1.430 € Beginn Spitzensteuersatz (42 %) ab 69.879 € ab 70.601 € unverändert Beginn 45 %-Satz ab 277.826 € ab 250.000 € unverändert Neuer 47 %-Satz – ab 280.000 € unverändert Handwerkerbonus (Satz / Höchstbetrag) 20 % / 1.200 € 15 % / 900 € unverändert Pauschsteuer für Minijobs 2 % 5 % unverändert Werbung: So finanziert der Staat die Entlastungen gegen Die Entlastungen fallen nicht vom Himmel: Der Entwurf enthält gleich mehrere Maßnahmen, die gezielt Geld in die Staatskasse zurückholen sollen. Handwerkerbonus wird gekürzt Die Steuerermäßigung für Handwerkerleistungen nach § 35a EStG soll ab dem Veranlagungszeitraum 2027 von 20 % auf 15 % der Arbeitskosten sinken. Die Bemessungsgrenze von 6.000 € Arbeitskosten pro Jahr bleibt zwar bestehen, der maximale Steuervorteil sinkt dadurch aber von 1.200 € auf 900 € jährlich – ein Minus von bis zu 300 €. Betroffen sind alle Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen im Privathaushalt, vom Fenstertausch bis zur Heizungswartung, sowohl bei Eigentümern als auch bei Mietern über die Betriebskostenabrechnung. Höhere Steuersätze für sehr hohe Einkommen Die bisherige Reichensteuer von 45 % greift heute erst ab 277.826 € zu versteuerndem Einkommen. Nach dem Entwurf sinkt diese Grenze auf 250.000 €. Darüber, ab 280.000 €, kommt eine komplett neue Tarifstufe von 47 % hinzu. Für Einkommen deutlich über 300.000 € kann das in Summe zu einer höheren Steuerlast führen als 2026 – trotz höherem Grundfreibetrag. Minijobs werden für Arbeitgeber teurer Die einheitliche Pauschsteuer für geringfügige Beschäftigung soll von 2 % auf 5 % des Arbeitsentgelts steigen. Bei einem Minijob-Lohn von 10.000 € im Jahr wären das 500 € statt bisher 200 € – eine Mehrbelastung, die zunächst die Arbeitgeber trifft, sich aber je nach Verhandlungsmasse auch auf künftige Lohn- oder Stundenvereinbarungen auswirken kann. Netto-Rechenbeispiele: Was bringt die Reform vier Haushaltstypen? Wichtiger Hinweis zu den folgenden Zahlen: Es handelt sich um vereinfachte Modellrechnungen auf Basis der im Regierungsentwurf genannten Eckwerte (Grundfreibetrag, Arbeitnehmer-Pauschbetrag, Kindergeld, Tarifgrenzen), Stand 2. September 2026. Sie berücksichtigen weder Kirchensteuer noch Solidaritätszuschlag noch individuelle Werbungskosten oberhalb des Pauschbetrags und ersetzen keine exakte Lohn- oder Einkommensteuerberechnung. Da das Gesetz die parlamentarischen Beratungen noch nicht durchlaufen hat, können sich einzelne Werte noch ändern. Haushaltstyp Zu versteuerndes Einkommen Geschätzter Effekt 2027 Pro Monat Single, kinderlos, angestellt 45.000 € rund + 140 €/Jahr rund + 12 € Alleinerziehend, 1 Kind 35.000 € rund + 220 €/Jahr rund + 18 € Ehepaar, 2 Kinder, ein Verdiener (Splitting) 70.000 € (gemeinsam) rund + 380 €/Jahr rund + 32 € Single, sehr hohes Einkommen
Wikifolio Test 2026: Investment-Plattform für Trading-Ideen
Wikifolio Test 2026: So funktioniert die Investment-Plattform für Trading-Ideen Datum:3. August 2026 Author:Ralf Bischoff Stellen Sie sich vor, Sie könnten den Erfahrungsschatz erfolgreicher Trader und Vollzeit-Investoren einfach „mitnehmen“ – ganz ohne selbst stundenlang Charts zu analysieren. Genau das ist die Idee hinter wikifolio: Auf der Plattform veröffentlichen Trader ihre Strategien öffentlich einsehbar als virtuelle Musterportfolios, die sogenannten wikifolios. Wer eine Strategie überzeugend findet, kann über ein börsengehandeltes Zertifikat 1:1 an deren Wertentwicklung teilhaben. In unserem Wikifolio Test 2026 zeigen wir, wie die Plattform funktioniert, was sie kostet – und warum sich ein kostenloser Blick in die Community für viele Anleger lohnt. Das Wichtigste in Kürze Die Registrierung bei wikifolio ist komplett kostenlos – Sie können sich unverbindlich umsehen, Strategien beobachten und die Community kennenlernen. Tausende Handelsideen von echten Tradern sind öffentlich einsehbar, inklusive Performance-Historie und Anlagestrategie. Investiert wird über ein wikifolio-Zertifikat, das die Wertentwicklung des jeweiligen Musterportfolios 1:1 nachbildet. Alle Zertifikate sind an der Börse Stuttgart handelbar und werden kostenlos besichert. Transparente Kosten: 0,95 % fixe Zertifikatsgebühr p. a. sowie eine erfolgsabhängige Gewinnbeteiligung ab 5 %, die nur bei neuen Höchstständen anfällt. Investieren können Sie ab kleinen Beträgen über Ihre Hausbank oder Ihren Online-Broker – ganz ohne eigenes wikifolio-Depot. Jetzt kostenlos bei wikifolio registrieren* » Was ist wikifolio eigentlich? wikifolio ist eine Plattform, auf der Trader ihre Handelsstrategien öffentlich und transparent als virtuelle Musterportfolios – die „wikifolios“ – veröffentlichen. Hinter den Strategien stehen ganz unterschiedliche Profile: Vollzeit-Investoren, erfolgreiche Unternehmer, Branchenexperten, Portfoliomanager oder Finanzredakteure. Jeder von ihnen zeigt offen, welche Aktien er kauft oder verkauft und wie sich sein Portfolio seit dem Start entwickelt hat. Für besonders gefragte wikifolios gibt es ein passendes Indexzertifikat, mit dem Anleger exakt dieselbe Wertentwicklung in ihrem eigenen Depot nachbilden können – ganz ohne die einzelnen Trades selbst nachvollziehen oder timen zu müssen. Genau darin liegt der Charme für alle, die von erfahrenen Tradern lernen oder profitieren möchten, ohne selbst zum Vollzeit-Analysten zu werden. Kostenlos registrieren und die Community entdecken Der Einstieg bei wikifolio ist bewusst niedrigschwellig gehalten: Die Registrierung ist vollständig kostenfrei und in wenigen Minuten erledigt – per E-Mail oder bequem über Google, Apple oder Facebook. Ist das Konto einmal angelegt, stehen Ihnen sämtliche Inhalte der Plattform offen: Alle wikifolios inklusive vollständiger Performance-Historie einsehen. Favoriten auf eine persönliche Watchlist setzen und Kursentwicklungen verfolgen. Einen individuellen News-Feed erhalten, der auf Ihre Interessen zugeschnitten ist. Den wikifolio-Blog und die Stock Insights mit aktuellen Markteinschätzungen lesen. Der große Vorteil: Sie gehen zu diesem Zeitpunkt noch keinerlei Verpflichtung ein. Sie können sich vollkommen in Ruhe umsehen, verschiedene Strategien vergleichen und erst dann entscheiden, ob und in welches wikifolio Sie tatsächlich investieren möchten. Genau deshalb lohnt sich ein unverbindlicher Blick praktisch für jeden, der sich für Geldanlage interessiert. Werbung: So funktioniert wikifolio: In drei Schritten zur passenden Strategie 1. Entdecken: Über die kuratierte Auswahl „Highlights“ oder die individuelle Suche mit Filtern finden Sie wikifolios, die zu Ihren Interessen und Ihrer persönlichen Überzeugung passen – von Wachstumsaktien über Dividendenstrategien bis hin zu thematischen Ansätzen wie Cybersecurity oder Familienunternehmen. 2. Beobachten: Setzen Sie interessante wikifolios auf Ihre Watchlist und verfolgen Sie deren Entwicklung in Ruhe, bevor Sie sich für eine Investition entscheiden. Ihr persönlicher News-Feed hält Sie dabei automatisch auf dem Laufenden. 3. Investieren: Jedes wikifolio-Zertifikat besitzt eine eigene ISIN, die Sie ganz normal über Ihre Hausbank oder Ihren bestehenden Online-Broker handeln können – ein separates wikifolio-Depot ist dafür nicht nötig. Kosten und Konditionen: Fair und transparent wikifolio wirbt bewusst mit einem einfachen, transparenten Gebührenmodell ohne versteckte Kosten. Alle Gebühren sind bereits im Zertifikatspreis enthalten: Kostenpunkt Höhe Registrierung bei wikifolio.com kostenlos Fixe Zertifikatsgebühr 0,95 % p. a. (taggenau berechnet) Erfolgsabhängige Gewinnbeteiligung ab 5 % – nur bei neuem Höchststand (High-Watermark-Prinzip) Besicherung der Zertifikate kostenlos inklusive Besonders fair: Die erfolgsabhängige Gebühr wird nur fällig, wenn ein wikifolio tatsächlich einen neuen Höchststand erreicht – bleibt die Performance darunter, zahlen Anleger dafür nichts. Zusätzliche Ordergebühren richten sich nach den üblichen Konditionen Ihrer Bank oder Ihres Brokers, wie bei jedem anderen börsengehandelten Wertpapier auch. Die Vorteile von wikifolio auf einen Blick Tausende Handelsideen: Von Trendfolge-Strategien über Cybersecurity-Themen bis zu global ausgerichteten Familienunternehmen – die Bandbreite an Strategien ist groß und für nahezu jede Anlagementalität findet sich ein passender Ansatz. Volle Transparenz: Jede Wertentwicklung, jede Strategie und jede Kennzahl ist öffentlich einsehbar – auch bereits vor einer Investition. Börsengehandelt und besichert: Alle Zertifikate sind an der Börse Stuttgart handelbar und werden ohne Zusatzkosten besichert. Einfacher Zugang über die eigene Bank: Kein zusätzliches Depot nötig – die Investition läuft ganz normal über den vorhandenen Broker oder die Hausbank. Flexible Anlagesummen: wikifolio richtet sich sowohl an Einsteiger mit kleinen Beträgen als auch an Anleger mit größerem Kapital. Renommierte Medien wie Forbes oder Die Welt haben wikifolio bereits als ernstzunehmende Alternative zur klassischen Bankberatung beschrieben – ein Hinweis darauf, wie sich das Konzept in den vergangenen Jahren am Markt etabliert hat. Für wen eignet sich wikifolio? wikifolio eignet sich besonders für Anleger, die von den Ideen erfahrener Trader profitieren möchten, ohne selbst täglich Kurse und Nachrichten auswerten zu müssen. Interessant ist die Plattform vor allem für: Einsteiger, die sich zunächst unverbindlich mit verschiedenen Anlagestrategien vertraut machen möchten, bevor sie eigenes Kapital investieren. Anleger, die gezielt nach thematischen Strategien suchen (z. B. Technologie, Nachhaltigkeit, Dividenden) und dafür fertige, transparente Musterportfolios nutzen möchten. Nutzer, die ihr bestehendes Depot bei der Hausbank oder einem Online-Broker nutzen möchten, ohne ein zusätzliches Konto zu eröffnen. Alle, die Wert auf Transparenz legen und vor einer Investition genau nachvollziehen möchten, wie sich eine Strategie in der Vergangenheit entwickelt hat. Da die Registrierung nichts kostet und zu keiner Investition verpflichtet, ist ein erster Blick auf die Plattform für praktisch jeden risikofrei möglich – wer möchte, schaut einfach unverbindlich vorbei und entscheidet danach in aller Ruhe. Wichtiger Hinweis: Chancen und Risiken Wie bei jeder Geldanlage gilt auch bei wikifolio-Zertifikaten: Chancen und Risiken gehen Hand in Hand. Da es sich um Indexzertifikate handelt, tragen Anleger neben dem allgemeinen Marktrisiko der zugrunde liegenden Strategie zusätzlich das Emittentenrisiko des Zertifikate-Ausstellers. Die Wertentwicklung einzelner wikifolios in der Vergangenheit lässt zudem keinen
CapTrader Test 2026: Premium-Broker für den weltweiten Handel im Check
CapTrader Test 2026: Premium-Broker für den weltweiten Handel im Check Datum:1. August 2026 Author:Ralf Bischoff Wer international handeln möchte – ob Aktien in New York, Optionen an der EUREX oder Futures in Chicago – stößt bei vielen Neobrokern schnell an Grenzen. CapTrader positioniert sich hier als Premium-Lösung für ambitionierte und professionelle Trader: direkter Zugang zu über 170 Börsenplätzen weltweit, mehr als 1,2 Millionen handelbare Wertpapiere und die technologische Basis eines der größten Brokerage-Häuser der Welt, Interactive Brokers. Wir haben uns Angebot, Konditionen, Plattformen und Kundenservice genauer angesehen. Das Wichtigste in Kürze Gegründet 2009, deutscher Broker mit Sitz in Düsseldorf, tätig als Introducing Broker von Interactive Brokers. Zugang zu über 170 Börsenplätzen weltweit und mehr als 1,2 Millionen Wertpapieren. Sehr günstige Konditionen: US-Aktien ab 2,00 USD, EU-Aktien ab 2,00 Euro, Futures ab 1,00 Euro je Kontrakt. Professionelle Handelsplattformen: Trader Workstation (TWS), TradingView-Anbindung, mobile Trading-App und WebTrader. Regulierung über die Central Bank of Ireland sowie Aufsicht durch die BaFin als vertraglich gebundener Vermittler. Auf Trustpilot mit 4,9 von 5 Sternen bei rund 770 Bewertungen ausgezeichnet – besonders der persönliche Kundensupport wird häufig hervorgehoben. Jetzt Depot bei CapTrader eröffnen* » CapTrader im Überblick: Wer steckt dahinter? CapTrader ist ein 2009 gegründeter deutscher Online-Broker mit Sitz in Düsseldorf, der aus der Vermögensverwaltung HKK-Invest hervorgegangen ist. Als Introducing Broker vermittelt CapTrader den Kontozugang zu Interactive Brokers (IBKR) – einem der weltweit größten und kapitalstärksten Brokerage-Häuser. Anleger profitieren dadurch von der leistungsstarken Handelsinfrastruktur eines Branchenschwergewichts, während sie den persönlichen, deutschsprachigen Service von CapTrader vor Ort nutzen können. CapTrader agiert seit 2009 als vertraglich gebundener Vermittler von Interactive Brokers und wird durch die Central Bank of Ireland reguliert sowie von der BaFin beaufsichtigt. Diese Kombination aus internationaler Marktinfrastruktur und deutschsprachigem Support gilt in unabhängigen Tests immer wieder als eine der großen Stärken des Brokers: Kundengelder werden gemäß den EU-Vorgaben strikt von den Unternehmensmitteln getrennt bei regulierten Partnerinstituten verwahrt. Handelbare Produkte: Riesige Auswahl für aktive Trader Das Produktangebot von CapTrader gehört zu den umfangreichsten am deutschsprachigen Markt. Über ein einziges Depot lassen sich Aktien, ETFs, Optionen, Futures, Optionsscheine, Zertifikate, Anleihen, CFDs, Forex und Investmentfonds handeln – weltweit und ohne Umweg über mehrere Broker. Aktien: Zugang zu den wichtigsten Börsen weltweit, von New York über Frankfurt bis Tokio. ETFs: handelbar an 30 Börsen in 14 Ländern. Optionen und Futures: beliebt bei aktiven Tradern für Strategien und Absicherung, inklusive US Micro E-Mini Futures. Forex: direkter Handel der wichtigsten Währungspaare zu transparenten Konditionen. Anleihen: Zugriff auf über eine Million festverzinsliche Wertpapiere auf drei Kontinenten. Fonds: mehr als 37.000 Produkte weltweit verfügbar. Wer zusätzlich automatisiert ETF- oder Fondssparpläne besparen möchte, findet bei CapTrader auch ein entsprechendes Sparplan-Angebot über den Partner FNZ. Konditionen: Transparent und für aktive Trader kalkulierbar CapTrader wirbt bewusst mit dem Anspruch „Premium Brokerage zu besten Konditionen“ – und die Gebührenliste stützt das: keine Depotführungsgebühr, kostenfreie Handelssoftware und günstige Ordergebühren über nahezu alle Anlageklassen hinweg. Produkt Gebühr ab Aktien Deutschland / EU 2,00 € US-Aktien 2,00 $ ETFs (DE / USA) 2,00 € / 2,00 $ Optionen (je Kontrakt) 2,00 € (DE) / 3,50 $ (USA) Futures (je Kontrakt) 1,00 € (DE) / 1,25 $ (USA) CFDs 2,00 € Forex ab 3,75 € / 3,75 $ Konto-/Depotführung kostenfrei Auch bei Nebenkosten bleibt CapTrader fair: Kontoeröffnung, Einzahlungen per Überweisung, die erste Auszahlung im Monat sowie Dividendengutschriften sind kostenfrei. Für die Kontoeröffnung ist ein Mindestkapital von rund 2.000 Euro (oder Gegenwert in Fremdwährung) vorgesehen – üblich für einen Broker, der sich an ambitionierte Privatanleger und professionelle Trader richtet. Werbung: Handelsplattformen: Profi-Werkzeug für jeden Anspruch Ein zentrales Verkaufsargument von CapTrader ist die technologische Ausstattung. Anleger wählen je nach Erfahrungsstand zwischen mehreren Plattformen: Trader Workstation (TWS): die professionelle Handelsoberfläche von Interactive Brokers mit umfangreichen Analyse-, Order- und Chart-Funktionen – Branchenstandard für aktive und institutionelle Trader. CapTrader Trading-App: mobiles Trading für unterwegs, kostenlos für iOS und Android verfügbar. Die Trading-App von CapTrader wurde im Brokertest von Börse Online als Testsieger ausgezeichnet. TradingView-Anbindung: Verknüpfung des Depots mit einer der weltweit meistgenutzten Chart- und Analyseplattformen, direkt aus der gewohnten TradingView-Oberfläche heraus handelbar. TraderFox Trading-Desk: zusätzliches Analyse- und Screening-Tool, das CapTrader-Kunden kostenfrei zur Verfügung steht. WebTrader und Easy App: schlankere Einsteiger-Oberflächen für alle, die nicht direkt mit der vollen TWS-Funktionstiefe starten möchten. Diese Kombination aus Profi-Plattform und alltagstauglichen Apps macht CapTrader sowohl für erfahrene Trader als auch für ambitionierte Einsteiger interessant, die von Anfang an mit professionellem Werkzeug arbeiten möchten. Wer die Plattformen zunächst unverbindlich kennenlernen möchte, kann dies über ein kostenloses Demokonto mit virtuellem Kapital tun. Kundenservice: Persönlicher Support statt anonymem Callcenter In unabhängigen Erfahrungsberichten wird der Support von CapTrader auffällig häufig positiv hervorgehoben. Kunden loben die schnelle telefonische Erreichbarkeit, die fachliche Kompetenz und die persönliche Betreuung durch erfahrene Börsenhändler – ein Support-Niveau, das bei vielen reinen App-Brokern fehlt. Die kostenfreie Hotline ist unter 0800-8723370 (Deutschland) sowie 00800-08723370 (international) erreichbar, alternativ per E-Mail an info@captrader.com. Auch Webinare, Schulungen und laufende Marktanalysen gehören zum kostenfreien Leistungsumfang und richten sich sowohl an Einsteiger als auch an erfahrene Trader. Sicherheit und Regulierung Für aktive Trader, die auch mit Derivaten, Margin-Positionen oder Fremdwährungen arbeiten, ist die regulatorische Absicherung ein wichtiges Kriterium. CapTrader ist als vertraglich gebundener Vermittler von Interactive Brokers tätig, unterliegt der Aufsicht der Central Bank of Ireland und ist zusätzlich bei der BaFin registriert. Kundengelder werden getrennt vom Unternehmensvermögen bei regulierten Partnerinstituten verwahrt. Für die Vermögensverwaltung im Rahmen von Managed Accounts steht CapTrader zusätzlich unter direkter BaFin-Aufsicht. Für wen eignet sich CapTrader? CapTrader positioniert sich klar als Premium-Angebot für Trader, die Wert auf professionelle Tools, weltweiten Marktzugang und persönlichen Service legen – weniger als Einsteiger-App fürs kleine Sparplan-Depot. Besonders geeignet ist der Broker für: Aktive Trader, die an internationalen Börsen inklusive USA, Asien und Europa handeln möchten. Anleger, die mit Optionen, Futures oder anderen Derivaten arbeiten und dafür professionelle Analyse-Tools benötigen. Nutzer, die eine TradingView- oder TWS-Anbindung schätzen und ungern auf reduzierte App-Funktionen verzichten möchten. Anleger, denen persönlicher, deutschsprachiger Support bei einem international ausgerichteten Broker wichtig ist. Wer ausschließlich kleine, kostenlose ETF-Sparpläne im Fokus hat, findet bei reinen Neobrokern mitunter einfachere Einsteiger-Angebote. Für alle, die aktiv und international
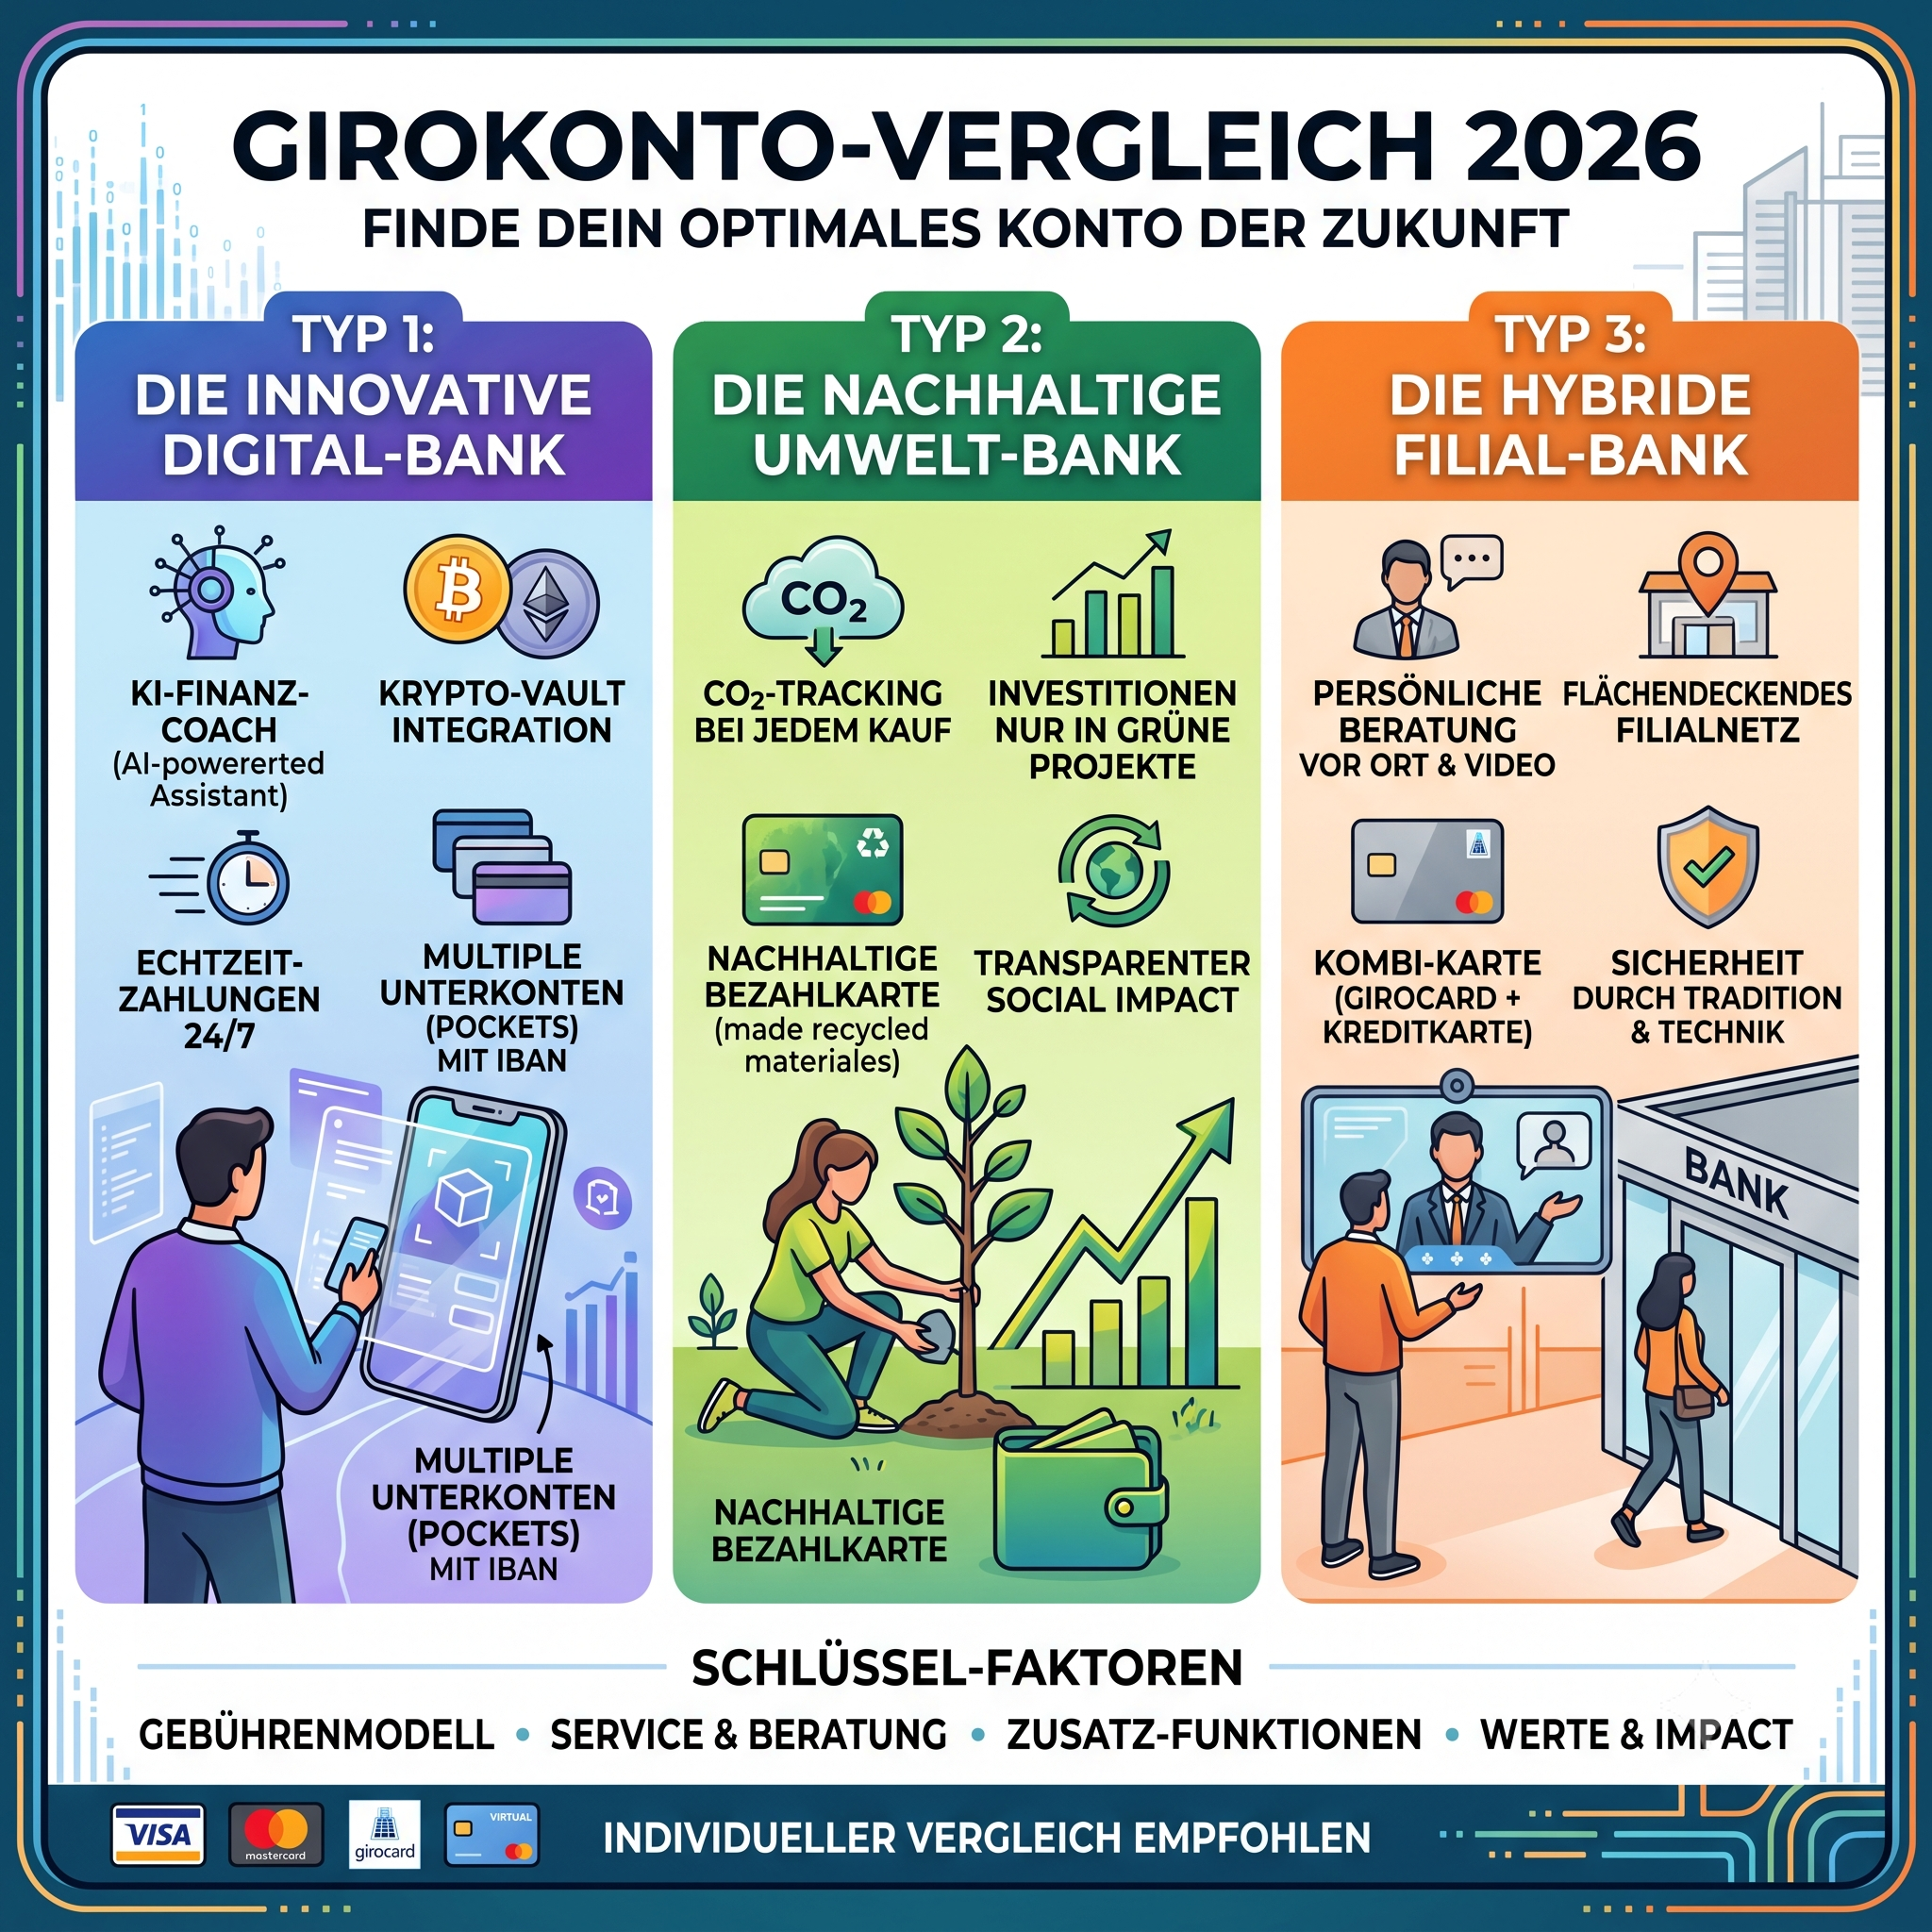
Girokonto Vergleich 2026: So findest du das beste Konto für dich
Girokonto Vergleich 2026: So findest du das beste Konto für dich Datum:15. Juli 2026 Author:Ralf Bischoff Ein Girokonto nutzt heute fast jeder täglich – für Gehalt, Miete, Einkäufe oder Daueraufträge. Trotzdem zahlen viele Menschen Jahr für Jahr unnötig hohe Kontoführungsgebühren oder verpassen attraktive Konditionen, nur weil sie nie verglichen haben. Dabei lohnt sich ein Blick auf die Alternativen fast immer: Mit dem passenden Konto sparst du bares Geld, bekommst oft sogar eine Prämie für die Kontoeröffnung und profitierst von besseren Leistungen. In diesem Artikel zum Girokonto Vergleich 2026 zeigen wir dir, warum sich ein Vergleich lohnt, wie du dabei sparst und worauf du achten solltest. Das Wichtigste in Kürze Viele Banken verlangen monatliche Kontoführungsgebühren von 5 bis 15 Euro – ein Wechsel kann das komplett einsparen. Zahlreiche Anbieter locken mit Startguthaben oder Prämien von teils über 100 Euro bei Kontoeröffnung. Ein kostenloses Girokonto ist in Deutschland heute für die meisten Nutzer problemlos verfügbar. Mit einem Online-Vergleichsrechner findest du das passende Konto in wenigen Minuten – inklusive direkter Abschlussmöglichkeit. Warum sich ein Vergleich wirklich lohnt Girokonten unterscheiden sich stärker, als viele denken. Während manche Banken nach wie vor feste Monatsgebühren berechnen, bieten andere ein dauerhaft kostenloses Konto an – teilweise sogar ganz ohne Mindestgeldeingang. Wer sein Konto seit Jahren nicht mehr verglichen hat, zahlt oft für Leistungen, die woanders im Basispaket enthalten sind, etwa kostenlose Kartenzahlungen im Ausland, eine kostenlose Kreditkarte dazu oder gebührenfreies Bargeldabheben an vielen Automaten. Ein Vergleich zeigt in Sekunden, wo du aktuell zu viel zahlst und welche Bank dir mehr für dein Geld bietet. Wie du beim Girokonto Geld sparen kannst Sparpotenzial gibt es an mehreren Stellen gleichzeitig: Kontoführungsgebühren vermeiden: Viele Direktbanken bieten dauerhaft kostenlose Konten an. Wechselprämien mitnehmen: Bei einer Neueröffnung zahlen zahlreiche Banken ein Startguthaben. Gebühren fürs Geldabheben sparen: Manche Konten ermöglichen kostenloses Abheben weltweit oder an ausgewählten Automatennetzen. Zusatzleistungen einsparen: Eine kostenlose Kreditkarte oder Fremdwährungseinsatz ohne Gebühren spart zusätzliches Geld im Alltag und auf Reisen. Zinsen mitnehmen: Einige Anbieter verzinsen das Guthaben auf dem Girokonto oder verknüpften Tagesgeldkonto. Gerade in Summe machen diese Punkte über ein Jahr gerechnet oft einen dreistelligen Betrag aus – ganz ohne, dass du auf Leistung verzichten musst. Am einfachsten gelingt der Vergleich mit unserem Girokonto-Vergleichsrechner. Du gibst kurz an, worauf es dir ankommt – etwa kostenlose Kontoführung, Prämie oder Filialbank versus Direktbank – und bekommst sofort die passenden Angebote übersichtlich gegenübergestellt. Das Beste daran: Ist das passende Konto gefunden, kannst du den Kontowechsel direkt online abschließen, ganz ohne Papierkram oder Wartezeit in der Filiale. Werbung: Worauf du beim Vergleich achten solltest Damit du wirklich das beste Konto für deine Bedürfnisse findest, lohnt sich ein Blick auf folgende Punkte: Kontoführungsgebühren: Fallen sie dauerhaft weg oder nur bei Erfüllung bestimmter Bedingungen (z. B. Mindestgeldeingang)? Kosten für die Girocard und Kreditkarte: Ist eine Karte im Preis enthalten und wie sieht es mit Auslandseinsatzgebühren aus? Bargeldversorgung: Wie groß ist das kostenlose Automatennetz und wie einfach ist Bargeldabheben im Alltag? Filiale oder Online-Bank: Legst du Wert auf persönliche Beratung vor Ort oder reicht dir eine leistungsstarke App? Startguthaben und Prämien: Attraktiv, sollten aber nicht das einzige Auswahlkriterium sein – die laufenden Konditionen zählen langfristig mehr. Zusatzleistungen: Verzinsung, Versicherungsleistungen oder Rabattprogramme können den Unterschied machen. Häufige Fragen (FAQ) Ist ein Kontowechsel kompliziert? Nein. Viele Banken bieten einen kostenlosen Kontowechselservice an, der Daueraufträge und Lastschriften automatisch überträgt. Über den Vergleichsrechner ist die Eröffnung zudem direkt online möglich. Gibt es wirklich dauerhaft kostenlose Girokonten? Ja, zahlreiche Direktbanken bieten Konten ohne laufende Kontoführungsgebühren an, teils ohne jede Mindestanforderung. Wie oft sollte ich mein Girokonto vergleichen? Ein Vergleich alle ein bis zwei Jahre lohnt sich, da sich Konditionen und Prämien am Markt regelmäßig ändern. Fazit Ein Girokonto-Vergleich kostet nur wenige Minuten, kann sich über das Jahr gerechnet aber deutlich auszahlen – durch wegfallende Gebühren, attraktive Prämien und bessere Leistungen im Alltag. Mit unserem Vergleichsrechner findest du unkompliziert das passende Konto und kannst den Wechsel bei Bedarf direkt online abschließen. Gefällt dir der Beitrag? Dann empfehle ihn gerne weiter. Werbung: Das könnte dir auch gefallen: All Posts Artikel Erfahrungsberichte Finanzprodukte Evergreen Erfahrungen 2026: Digitale Altersvorsorge im Test 17. September 2026 Evergreen Erfahrungen 2026: Digitale Altersvorsorge im Test Datum:17. September 2026 Author:Ralf Bischoff Mit Evergreen lässt sich Altersvorsorge komplett digital organisieren:… zum Artikel ETF-Sparplan-Vergleich 2026: Die günstigsten kostenlosen Depots im Test 26. Juni 2026 ETF-Sparplan-Vergleich 2026: Die günstigsten kostenlosen Depots im Test Datum:26. Juni 2026 Author:Ralf Bischoff Kostenlose ETF-Sparpläne sind in Deutschland längst zum… zum Artikel Werbung: Schreibe ein Kommentar Antwort abbrechen Du bist angemeldet als Ralf Bischoff. Dein Profil bearbeiten. Abmelden? Erforderliche Felder sind mit * markiert Message*

Beitragsbemessungsgrenze 2026: Was Gutverdiener jetzt mehr zahlen
Beitragsbemessungsgrenze 2026: Was Gutverdiener jetzt mehr zahlen Datum:28. Juni 2026 Author:Ralf Bischoff Zum 1. Januar 2026 sind die Beitragsbemessungsgrenzen in der gesetzlichen Renten-, Arbeitslosen-, Kranken- und Pflegeversicherung erneut gestiegen. Wer gut verdient, merkt das direkt auf der Gehaltsabrechnung: Die Sozialabgaben steigen, weil ein größerer Teil des Bruttogehalts beitragspflichtig wird – gleichzeitig zieht ein höherer durchschnittlicher Zusatzbeitrag in der Krankenversicherung zusätzlich Geld ab. Für die meisten Beschäftigten ändert sich dadurch nichts, denn die Anpassung betrifft ausschließlich Einkommen oberhalb der bisherigen Grenzen. Wer aber zu den Besserverdienenden zählt, sollte die neuen Zahlen kennen – und wissen, wie viel das am Ende tatsächlich kostet. Das Wichtigste in Kürze Die Beitragsbemessungsgrenze in der Renten- und Arbeitslosenversicherung steigt 2026 auf 8.450 Euro monatlich (101.400 Euro jährlich) – erstmals über die 100.000-Euro-Marke. Die Beitragsbemessungsgrenze in der Kranken- und Pflegeversicherung steigt auf 5.812,50 Euro monatlich (69.750 Euro jährlich). Zusätzlich steigt der durchschnittliche Zusatzbeitrag in der GKV von 2,5 % auf 2,9 % – das trifft Gutverdiener besonders, weil der Zusatzbeitrag prozentual bis zur Beitragsbemessungsgrenze erhoben wird. Ein Single-Arbeitnehmer mit 10.000 Euro Bruttogehalt zahlt 2026 rund 87 Euro mehr pro Monat an Sozialabgaben als 2025 – zusammen mit dem Arbeitgeberanteil sind es etwa 172 Euro mehr im Monat. Die Versicherungspflichtgrenze (ab der man in die private Krankenversicherung wechseln kann) steigt auf 6.450 Euro monatlich (77.400 Euro jährlich). Was ist die Beitragsbemessungsgrenze überhaupt? Die Beitragsbemessungsgrenze (BBG) legt fest, bis zu welcher Höhe des Bruttoeinkommens Beiträge zur Sozialversicherung erhoben werden. Jeder Euro, der über dieser Grenze verdient wird, bleibt beitragsfrei – das gilt unabhängig davon, wie hoch das tatsächliche Gehalt ausfällt. Wer also deutlich mehr verdient als die Grenze, zahlt trotzdem nur Beiträge bis zum Höchstbetrag. Hintergrund der jährlichen Anpassung ist die allgemeine Lohnentwicklung: Steigen die Durchschnittseinkommen, werden auch die Bemessungsgrenzen angehoben. Grundlage für die Werte 2026 ist die Lohnentwicklung des Jahres 2024 mit einem Anstieg von 5,16 Prozent. Ohne diese Anpassung würde der Beitrag von Spitzenverdienern zur Finanzierung der Sozialversicherung mit der Zeit relativ sinken, während sich die Lasten zunehmend auf niedrigere Einkommen verschieben würden. Das Bundeskabinett hat die neuen Rechengrößen am 8. Oktober 2025 beschlossen. Wichtig zu wissen: Es gibt nicht eine, sondern mehrere unterschiedliche Bemessungsgrenzen – je nach Versicherungszweig. Die neuen Werte 2026 im Überblick Versicherungszweig Monatlich 2026 Jährlich 2026 Monatlich 2025 Veränderung Renten- & Arbeitslosenversicherung (allgemein) 8.450 € 101.400 € 8.050 € +400 € Rentenversicherung (knappschaftlich) 10.400 € 124.800 € 9.900 € +500 € Kranken- & Pflegeversicherung 5.812,50 € 69.750 € 5.512,50 € +300 € Versicherungspflichtgrenze (GKV) 6.450 € 77.400 € 6.150 € +300 € Die Werte für Renten- und Arbeitslosenversicherung sowie für Kranken- und Pflegeversicherung gelten seit 2025 bundesweit einheitlich – die frühere Unterscheidung zwischen alten und neuen Bundesländern ist damit endgültig Geschichte. Zur Einordnung: Die Beitragsbemessungsgrenze in der Rentenversicherung überschreitet 2026 erstmals die Marke von 100.000 Euro im Jahr. In der knappschaftlichen Rentenversicherung – relevant für Beschäftigte im Bergbau – lag dieser Wert bereits länger darüber. Warum trifft das gerade Gutverdiener besonders hart? Die reine Erhöhung der Beitragsbemessungsgrenze ist nur die halbe Geschichte. 2026 kommt für gesetzlich Krankenversicherte ein zweiter Kostentreiber dazu: der durchschnittliche Zusatzbeitrag in der GKV. Das Bundesgesundheitsministerium hat ihn für 2026 auf 2,9 Prozent festgesetzt – ein Anstieg von 0,4 Prozentpunkten gegenüber 2025 (2,5 Prozent). Zusammen mit dem bundeseinheitlichen allgemeinen Beitragssatz von 14,6 Prozent ergibt sich daraus ein durchschnittlicher Gesamtbeitragssatz von 17,5 Prozent, den sich Arbeitnehmer und Arbeitgeber hälftig teilen. Entscheidend dabei: Sowohl der allgemeine Beitragssatz als auch der Zusatzbeitrag werden prozentual auf das Einkommen bis zur Beitragsbemessungsgrenze erhoben. Wer also genau an oder über der Grenze verdient, bekommt die volle Wirkung beider Effekte gleichzeitig zu spüren: die höhere Bemessungsgrenze und den höheren Beitragssatz. Bei einigen Krankenkassen liegt der tatsächliche Zusatzbeitrag inzwischen sogar über 4 Prozent, während die günstigsten Kassen unter 2,2 Prozent liegen – ein Kassenvergleich kann sich für Gutverdiener daher besonders lohnen, da sich die Differenz prozentual auf ein höheres Bemessungsvolumen auswirkt. Werbung: Konkrete Rechenbeispiele: So viel mehr zahlen Gutverdiener 2026 Zahlen wirken abstrakt, solange man sie nicht auf ein konkretes Gehalt anwendet. Die folgenden Beispiele zeigen die tatsächliche Mehrbelastung für 2026 gegenüber 2025 – jeweils für den Arbeitnehmeranteil und für die Gesamtbelastung inklusive Arbeitgeberanteil. Angenommen wird dabei der durchschnittliche Zusatzbeitrag von 2,9 Prozent; bei teureren Krankenkassen kann die tatsächliche Mehrbelastung entsprechend höher ausfallen. Beispiel 1: Bruttogehalt 7.500 Euro im Monat (1 Kind, gesetzlich krankenversichert) Versicherungszweig AN-Anteil 2025 AN-Anteil 2026 Differenz pro Monat Rentenversicherung 697,50 € 697,50 € 0,00 € Arbeitslosenversicherung 97,50 € 97,50 € 0,00 € Krankenversicherung 471,32 € 508,59 € +37,27 € Pflegeversicherung 99,22 € 104,62 € +5,40 € Summe 1.365,54 € 1.408,22 € +42,68 € Bei diesem Gehalt liegt das Einkommen unterhalb der Renten-Bemessungsgrenze – dort ändert sich also nichts, weil ohnehin das volle Gehalt verbeitragt wird. Die Mehrbelastung entsteht hier ausschließlich in der Kranken- und Pflegeversicherung, weil 7.500 Euro über der dortigen (niedrigeren) Bemessungsgrenze liegen. Das macht rund 512 Euro mehr pro Jahr, allein auf der Arbeitnehmerseite. Beispiel 2: Bruttogehalt 10.000 Euro im Monat (kinderlos, gesetzlich krankenversichert) Versicherungszweig AN-Anteil 2025 AN-Anteil 2026 Differenz pro Monat Rentenversicherung 748,65 € 785,85 € +37,20 € Arbeitslosenversicherung 104,65 € 109,85 € +5,20 € Krankenversicherung 471,32 € 508,59 € +37,27 € Pflegeversicherung (inkl. Kinderlosenzuschlag) 132,30 € 139,50 € +7,20 € Summe 1.456,92 € 1.543,79 € +86,88 € Bei diesem Einkommen liegt das Gehalt über beiden Bemessungsgrenzen – hier wirkt der Effekt also in voller Breite. Der Arbeitgeber zahlt parallel einen vergleichbaren Mehrbetrag von rund 85 Euro im Monat (ohne den Kinderlosenzuschlag, den ausschließlich Arbeitnehmer allein tragen). Zusammengerechnet bedeutet das für Arbeitnehmer- und Arbeitgeberseite eine Mehrbelastung von rund 172 Euro pro Monat beziehungsweise gut 2.060 Euro im Jahr – Geld, das vollständig in die Finanzierung der Sozialversicherung fließt und nicht als Nettogehalt oder zusätzliche Lohnkosten zur Verfügung steht. Hinweis: Die Beispiele gehen vom durchschnittlichen Zusatzbeitrag von 2,9 % aus. Bei Kassen mit höherem individuellem Zusatzbeitrag – teils über 4 % – fällt die tatsächliche Mehrbelastung entsprechend höher aus. Die einzelnen Versicherungszweige im Detail Rentenversicherung: Erstmals über 100.000 Euro Jahresgrenze Die allgemeine Rentenversicherung kennt 2026 eine Beitragsbemessungsgrenze von 8.450 Euro im